
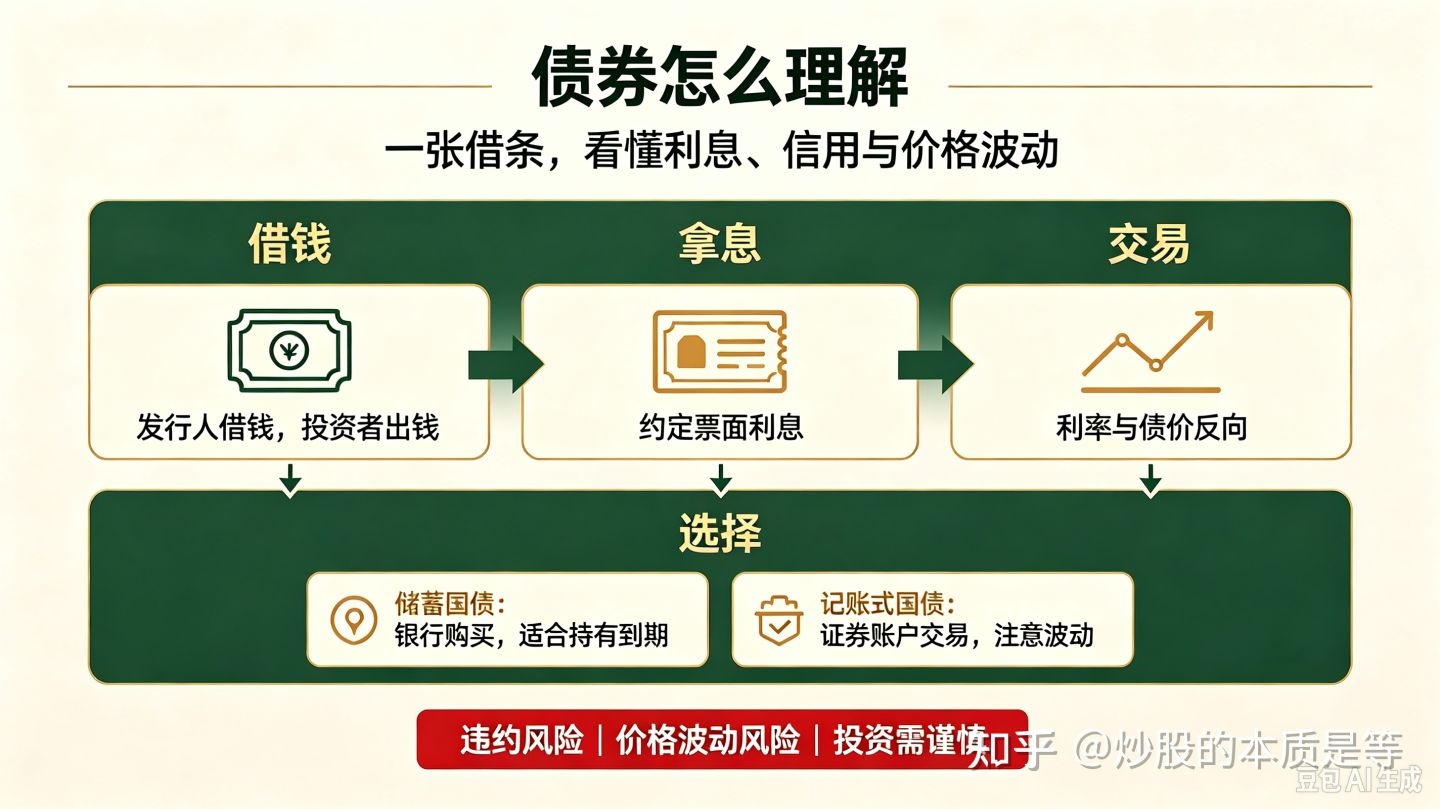
债券本质就是一张“借条”。
政府、企业缺钱,向别人借钱,开出一张凭证,约定:借多少钱、借多久、每年给多少利息、到期一次性归还本金。这张凭证,就是债券。借钱的一方叫发行人(债务人);买债券、出钱的人,就是(债权人)。
 举个例子
地方政府要修路,缺资金,发行地方政府债券。你买1万元债券:
1. 等于你借1万元给政府;
2. 约定3年期,年利率2.5%;
3. 每年给你250元利息;
4. 3年到期,把1万元本金还给你。
常见几大类债券
1. 国债(国家发的)国家借钱,安全性最高,几乎不会违约,大家也叫“金边债券”。
2. 地方政府债
各省、市政府发行,用来基建、城市建设,风险很低。
3. 企业债/公司债
大企业借钱。大企业实力越强,风险越低;小公司、经营困难企业发的债,有可能到期还不上钱(违约)。
4. 还有金融债:银行等金融机构发行。
两个关键点
 收益固定:发行的时候就写好票面利息,正常不违约的情况下,利息是确定的。这一点和股票完全不一样,股票是赚差价+分红,没有保底。
 风险:违约
如果发行人没钱了,到期还不出本金利息,就是债券违约,你会亏钱。国债几乎不会违约;劣质企业债有不小风险。
补充:债券可以在市场上交易。
买了债券之后,没到期也可以转手卖给其他人。债券价格会波动:市场利率上涨,债券价格往往下跌;市场利率下降,债券价格上涨。很多人买卖债券赚差价,不只是拿利息。
举个例子看懂你买了一张债券:面值100元,票面利率3%,2年到期。也就是拿着不动,每年拿3元利息,到期拿回100本金。
情况①:后来市场利率涨到4%
现在新发行的债券,100元能拿到4元利息。那你手里这张每年只给3元的旧债券,别人就不愿意花100元买了,只能降价卖,比如98元才有人接手。
 市场利率上升 → 债券价格下跌
情况②:后来市场利率降到2%
新债券利息只有2%,你手里这张每年3%的旧债更值钱,有人愿意多出钱买,比如102元收你的债券。
市场利率下降 → 债券价格上涨两个关键点区分1. 持有到期:只要不违约,你拿到的就是当初约定的利息+本金,中间价格涨跌跟你无关。
2. 中途卖出:就要按当下市场价格成交,价格波动会带来额外盈亏。
◦ 卖价>本金:除了利息,还赚到差价
◦ 卖价<本金:利息可能弥补不了价格亏损,最后整体亏钱
债券并不是买了就必须持有到期,二级市场可以转让交易。它有一个重要规律:市场利率上涨,债券价格下跌;市场利率下跌,债券价格上涨。所以投资债券有两种收益来源:一是发行人定期支付的利息;二是低价位买入、高价位转手,赚取买卖差价。
风险提示:如果中途卖出,价格波动有可能造成亏损,并不是保本稳赚。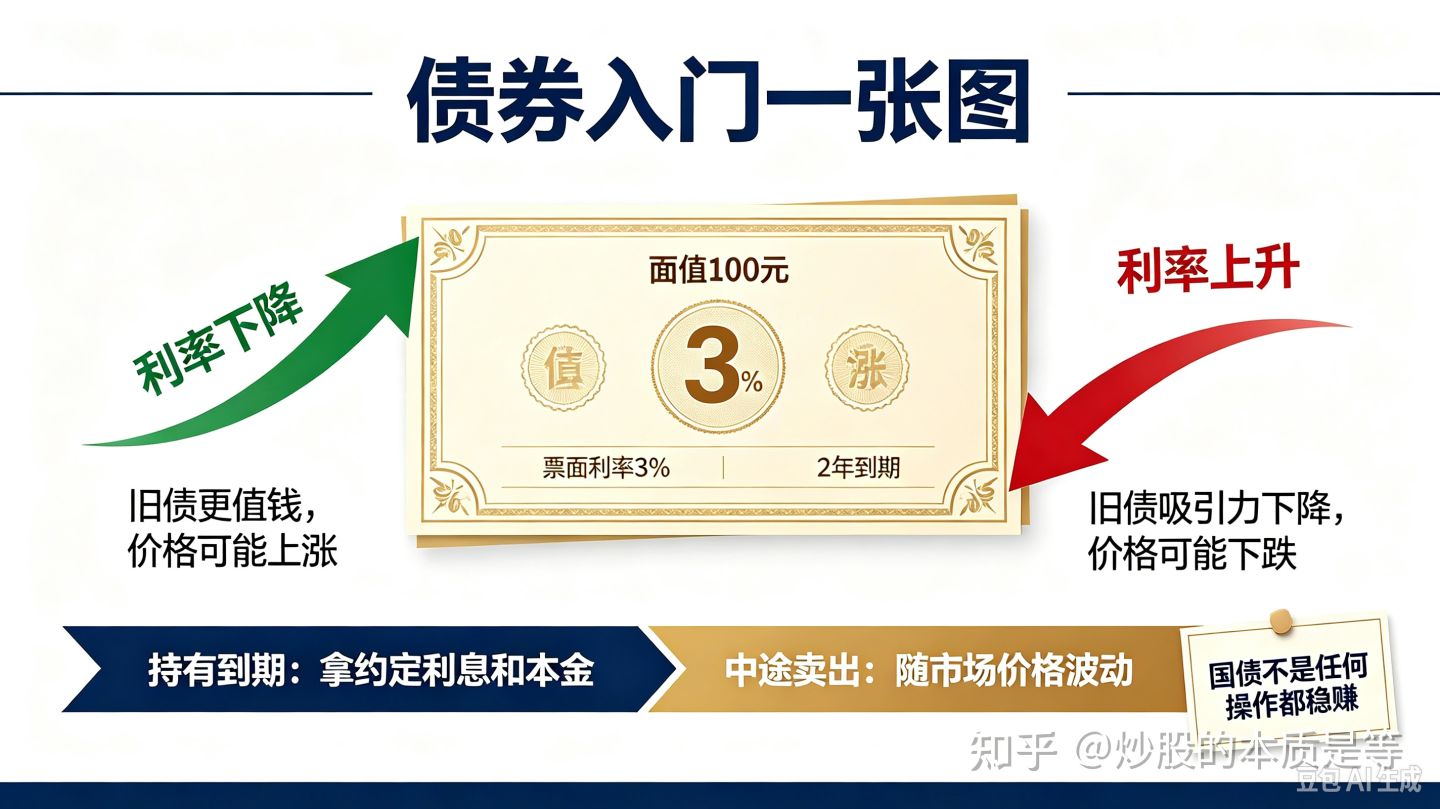
和股票一句话对比
• 债券=借钱给对方,拿利息,到期还本(债主),优先兑付,风险更低;• 股票=入股公司,成为股东,没有还本承诺,盈亏看公司经营,波动大。
股票赚的是企业成长的收益;债券赚的,是借钱出去的利息。债券的核心逻辑,就是信用:看借钱的主体,有没有能力按时还本付息。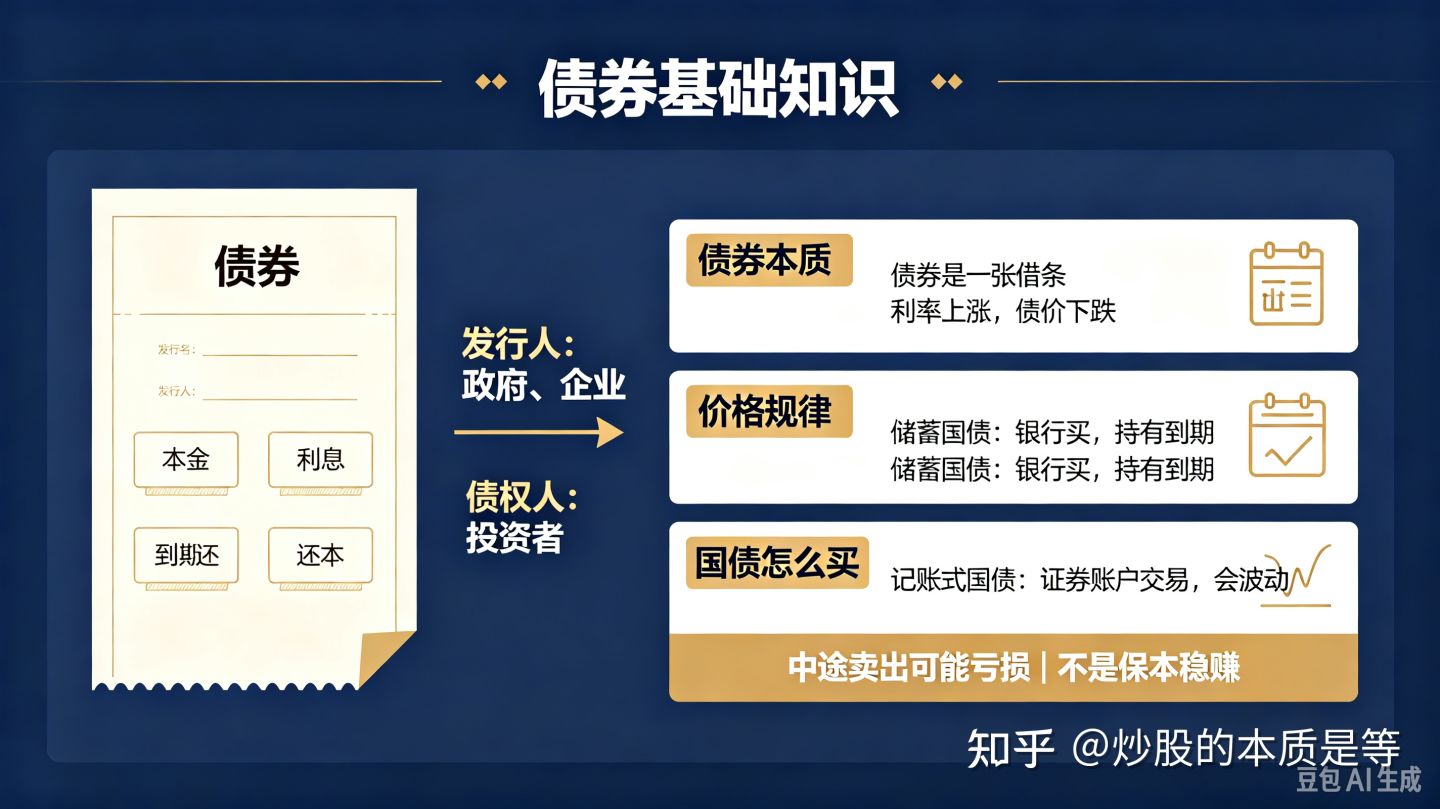
普通人怎么买国债
国债就是国家发行的债券,相当于把钱借给国家,国家按时付利息、到期归还本金,信用等级最高,几乎不存在违约风险,也被叫做“金边债券”。国内普通人能接触主要两大类:储蓄国债(凭证式/电子式)、记账式国债。
一、储蓄国债:普通老百姓最常买(适合求稳,拿利息,持有到期)
特点:面向个人发行,利息固定,到期保本保息;不适合频繁买卖,尽量持有到期。
1、电子式储蓄国债
①购买渠道:各大国有银行、部分股份制银行的手机银行APP、网上银行、银行网点柜台。
②发行时间:每年3‑11月的10号‑19号发行(节假日顺延),不是随时都有卖,额度有限,经常要抢。
③期限:常见3年期、5年期。
④付息:按年把利息打到你的银行卡。
⑤注意:没到期也可以提前兑取,但会扣利息,还要收少量手续费,会损失收益,不建议中途取出。
2、凭证式储蓄国债
①只能去银行线下柜台办理,没有线上渠道。
②给纸质收款凭证,类似存单;同样3/5年期,到期一次性还本付息。
③同样支持提前支取,会损失部分利息。
小提醒:储蓄国债不是天天有售,一年分多期发售,发售日早上额度放出来,热门的时候几分钟就抢完。想买要记好发行时间,提前在银行开好国债账户。二、记账式国债(可以像股票一样,随时买卖)
①渠道:股票证券账户(券商APP),少数银行也可交易。
②特点:随时可以买卖,不用等发行期。
重点:记账式国债不是持有就保本!价格会跟随市场利率波动:市场利率走高,国债的市场价格会下跌。
如果你中途卖出,卖的价格低,有可能本金亏损。
只有坚持持有到期,国家依旧足额兑付本金和票面利息。
收益两个来源:每年的票息利息 + 低买高卖的差价。适合懂一点债券波动逻辑的人,不适合完全小白闭眼买入储蓄国债 vs 记账式国债简单对比1.储蓄国债:银行买,抢额度,拿固定利息,适合躺平持有到期,提前支取亏利息。适合保守型普通人。
2.记账式国债:证券账户交易,随时可买卖,存在价格波动风险,可以赚差价。适合有基础认知的人。
三、实操小提示
1. 买储蓄国债,需要在对应银行开通国债托管账户,手机银行就可以开通,免费。
2. 门槛很低:储蓄国债最低100元起投,按100的整数倍增加。记账式国债也是百元面值。
3. 误区:
 不是银行理财,国债是国家信用,和银行本身经营好坏无关。记账式国债不等于稳赚,中途卖出会亏钱。不是任何时间想买国债都有,储蓄国债有固定发行窗口。
四、延伸
国债也是资本流动的载体。当经济不确定性上升的时候,大量资本会涌入国债避险,推高国债价格;当市场预期变好,资本流出国债,转向股票、大宗商品等资产。国债收益率,是观察全球资本风险偏好的重要信号。