
1
每当有人问我黑色怎么看的时候,我要么说不看,要么随手给他们丢一张图,就是统计局发布的固定资产投资增速图。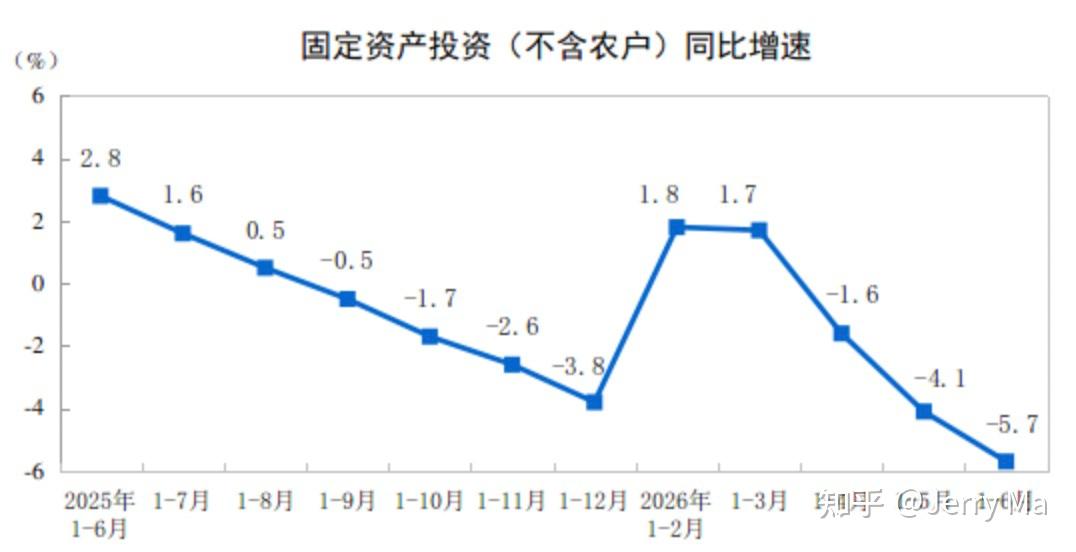
2026年1-6月固定资产投资增速
过去做黑色的时候,我特别看重这个指标,因为黑色的需求主要是看房地产和基建,所以固定产投资增速是一个关乎黑色需求的很重要的一个宏观指标。
这个指标在整体上还是能够体现出黑色系商品价格大的波动方向,只有极少数特殊时间,指标才会失效,失效的原因往往都是供应端超强的政策。
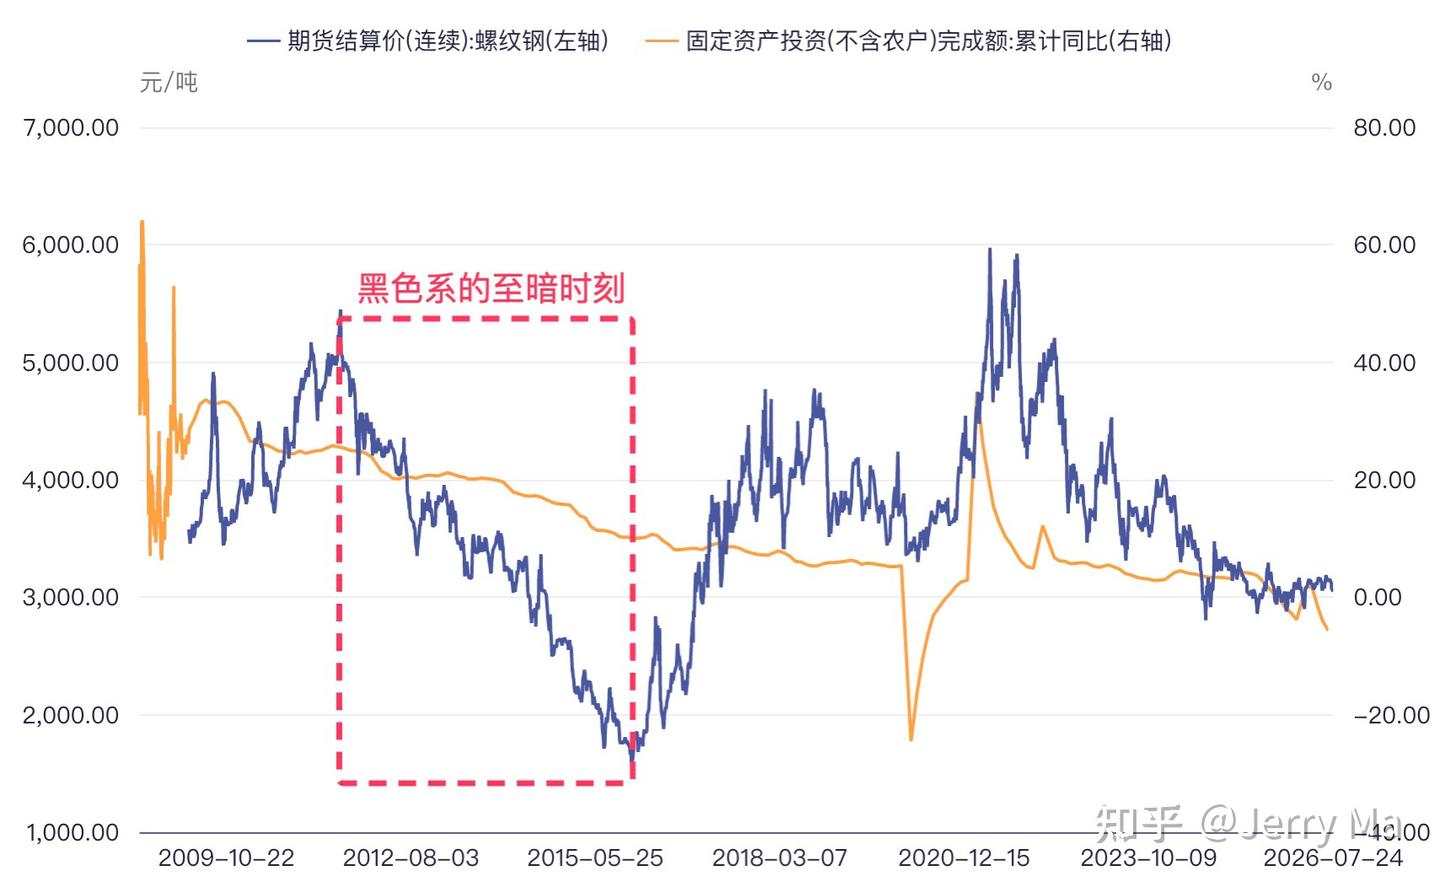
2011-2015黑色系至暗时刻
比如,2011-2015年固定资产投资增速持续下滑,国内开始了漫长的去产能周期,黑色系也进入了至暗时刻,铁矿跌到了280,螺纹跌到了1600,都是历史低位。
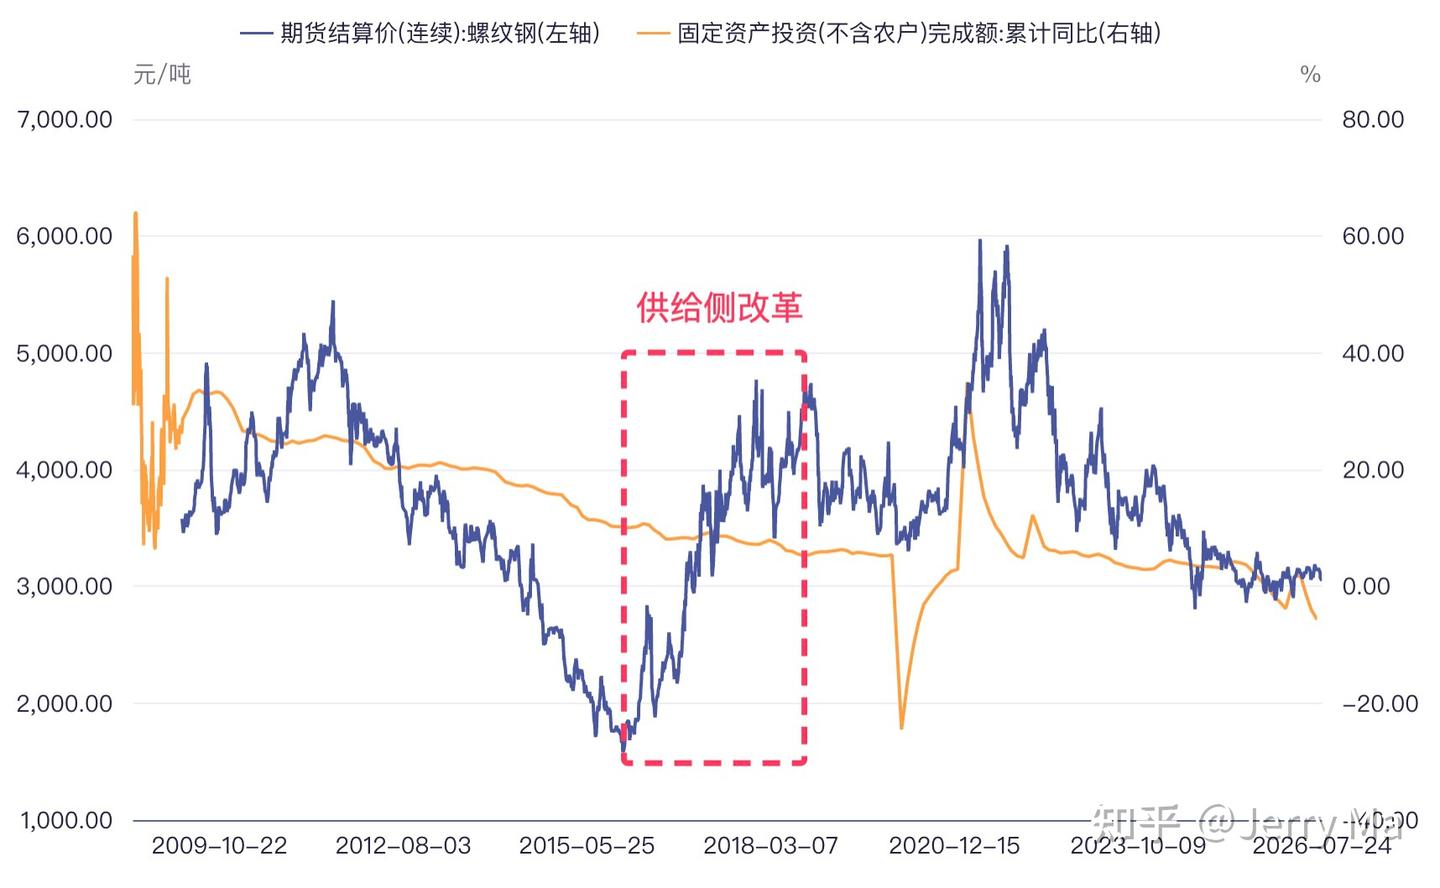
2016供给侧改革大涨
但是你会发现,在接下来的几年里,固定资产投资增速依然是在不断下滑,而以螺纹钢为代表的黑色系价格却走出了大涨行情。
当然,这个时候发生了非常强烈的供给侧改革,三去一降一补,又是取缔地条钢,供应端大幅收缩,供应端收缩的速度大于需求端下滑的速度,所以价格还是一波流起来了。
这个时候,如果单纯去看固定资产投资增速下滑的话,这个指标就是失效的,因为供应端出台了强政策,使得供给收缩更严重。
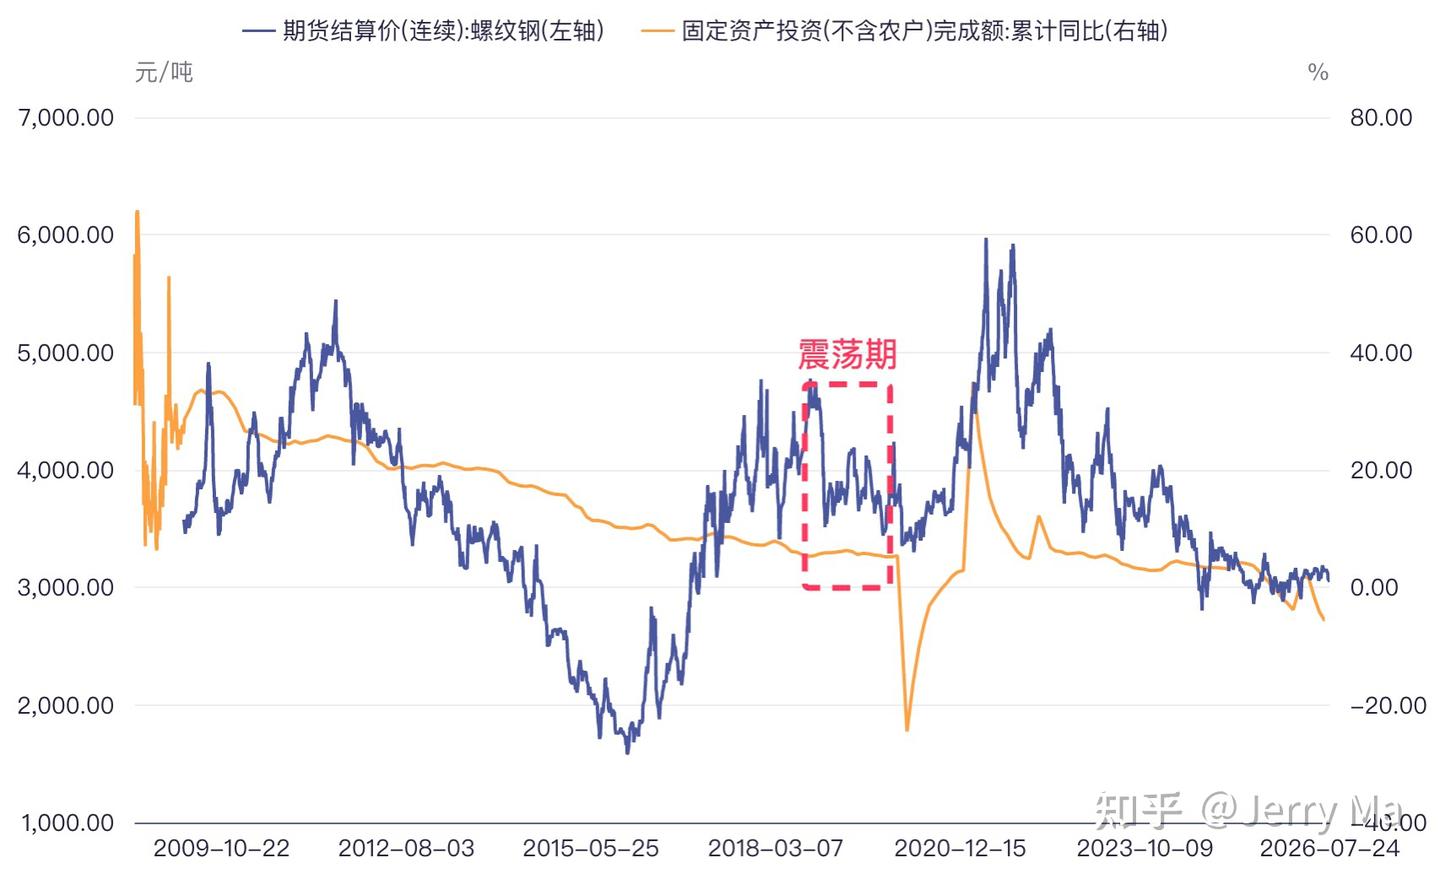
2017-2020年黑色系震荡
2017年之后到2020年之前,黑色基本上还是处于中高位的震荡状态,固定资产投资增速依然没有什么起色。
只是当时市场出现了一个新的论调,从总量转向结构,就是比如同样投资1万亿,过去是这1万亿是投资到城市,对黑色需求量的拉动比较少,而现在这1万亿投资到农村,对黑色需求量的拉动更大,同样是投资1万亿,投资的结构不同,对黑色需求差异很大。
那时候市场有在讲这个逻辑,所以黑色尽管固定资产投资增速没什么太大起色,但市场有一个新的论点,也有很多人支持这个论点,所以价格就维持中高位震荡。
疫情期间成为多配对冲品种
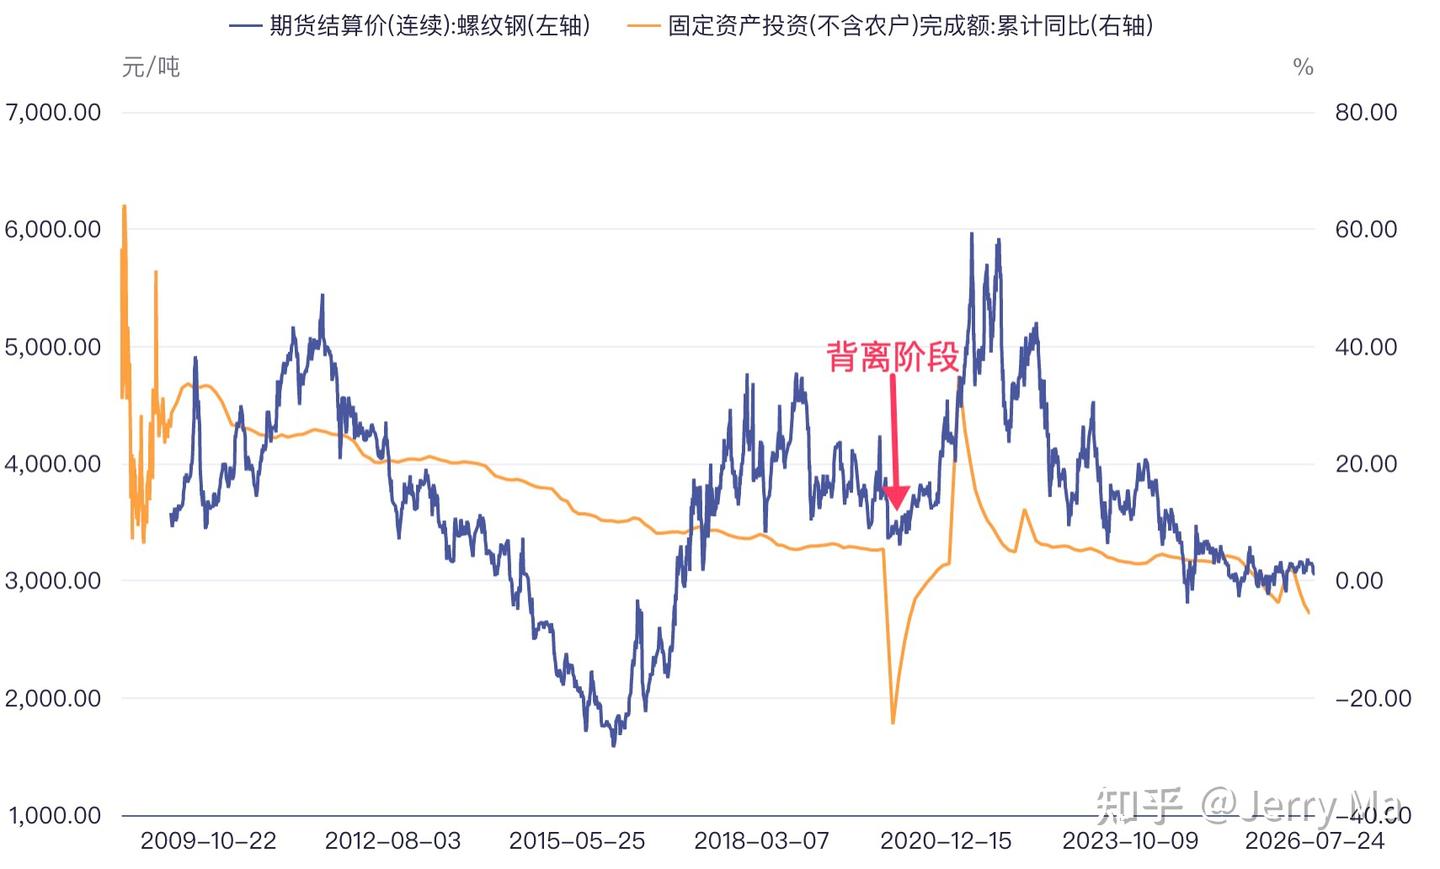
最有意思的是2020年疫情的时候,固定资产投资增速一度大幅下滑,但那时候黑色系在疫情期间表现得很强,很多资金都是多黑色空化工,黑色成了避险品种。
因为市场预期,国家到时候一定会推出强有力的政策刺激,果不其然,随后国家迅速出台了大规模财政和货币政策,包括专项债提前下达、基建项目加速审批等,市场信心迅速修复,黑色系价格率先反弹,再次展现了宏观预期驱动的逻辑。
2021年黑色系史诗级大爆发
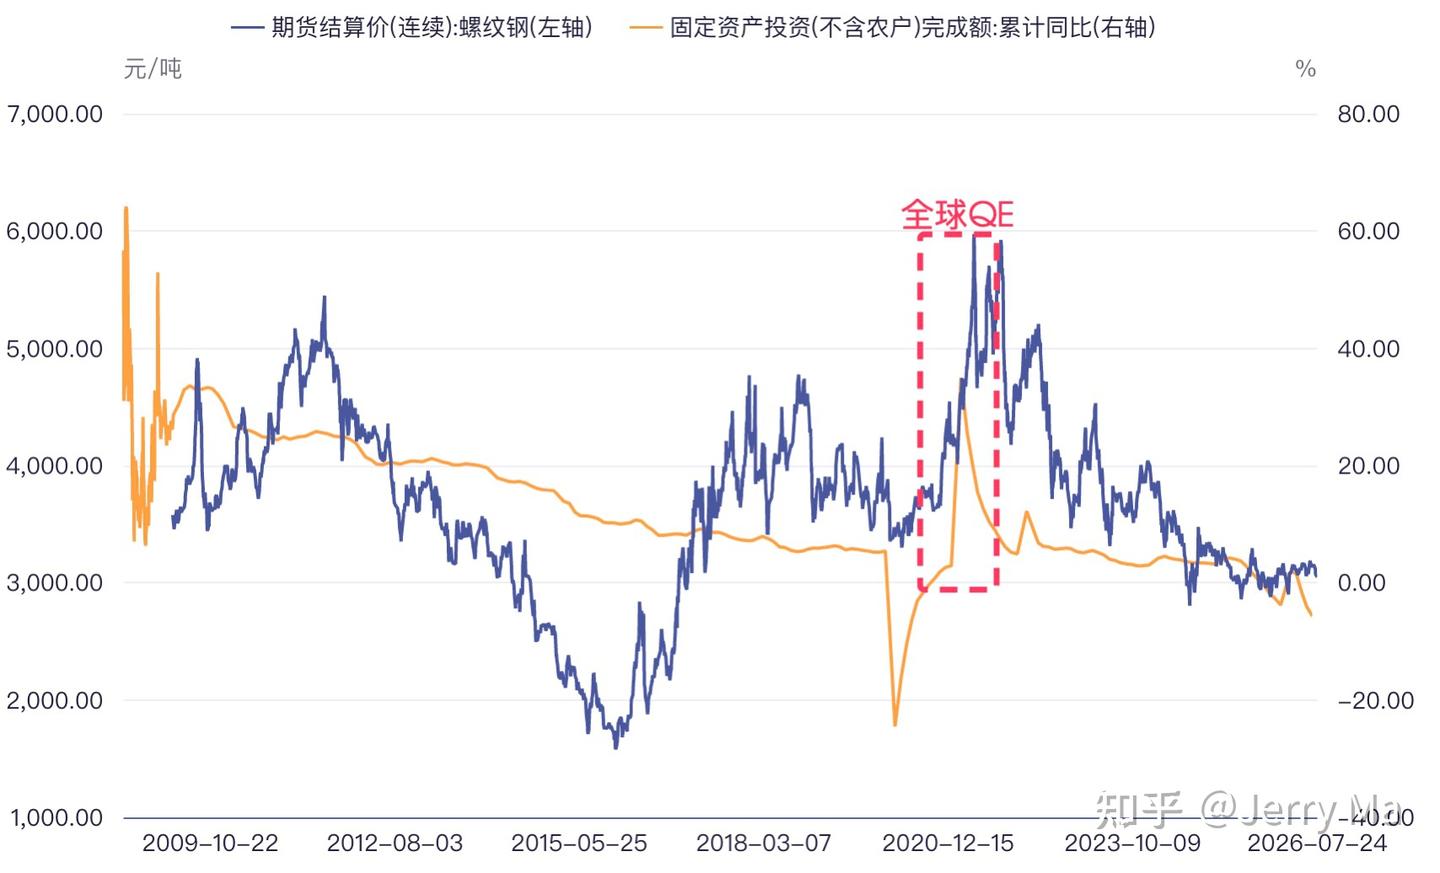
疫情之后,全球开始了大规模的QE,再加上2020年地基数,随后固定资产投资增速开始大幅回升,与此同时,供应端又出台了一些政策,比如大家耳熟能详的粗钢产量平控政策,再比如能耗双控政策,一波流把螺纹钢干到了6000多。
这波大涨简直是天时地利人和,全球QE,国内固定资产投资增速回升,供应端也有粗钢产量平控+能耗双控政策,所以价格暴涨。
回归固定资产增速下滑
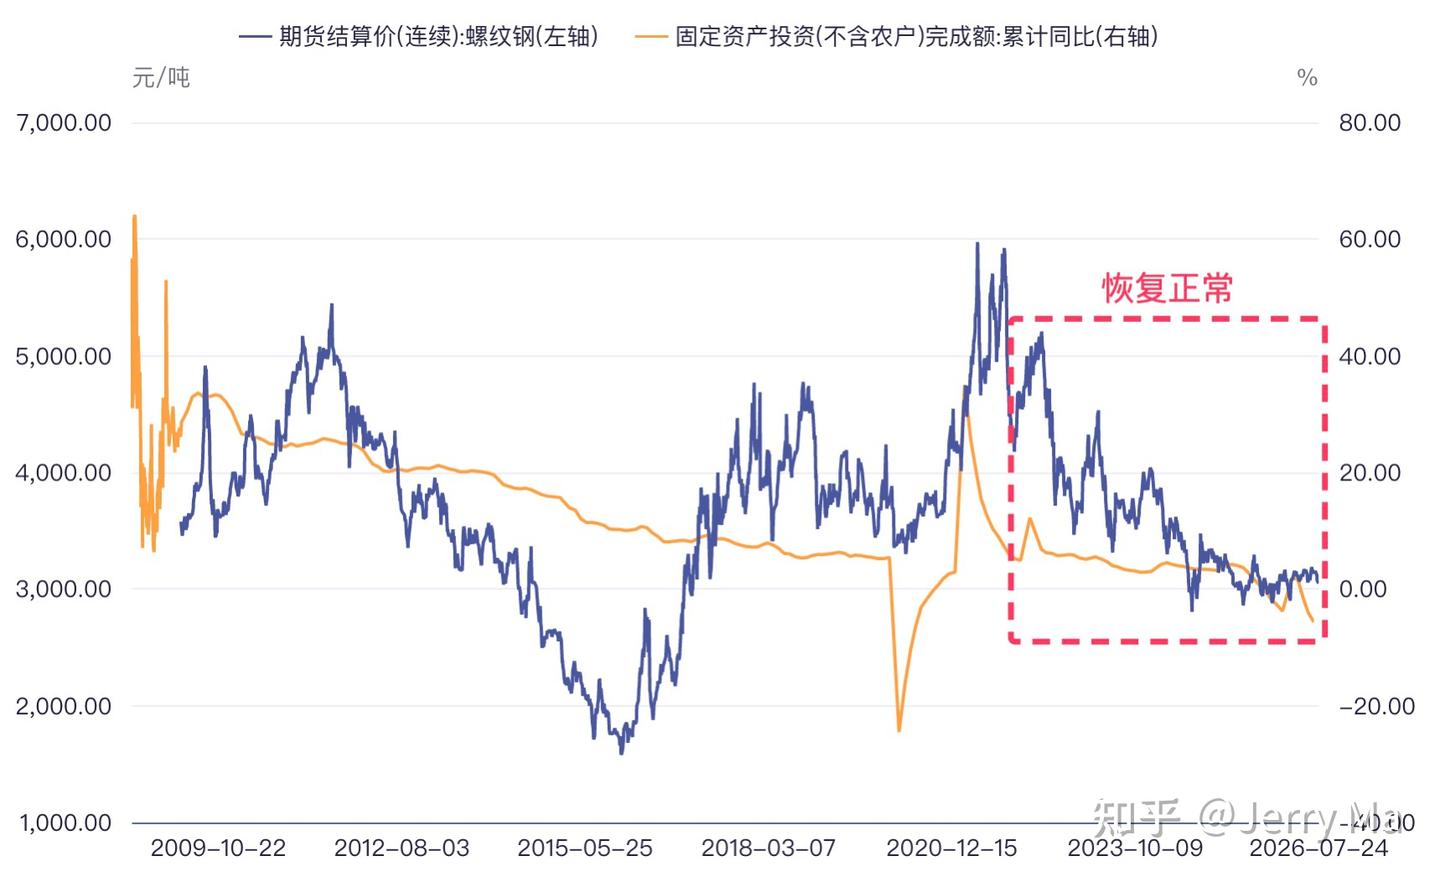
再往后,我们经历了疫情封城,固定资产投资增速又大幅下滑,黑色价格下跌。但那个时候,市场一致预期解封之后,又会大力发展黑色,所以解封之后,也有一波较强的反弹。
随后,固定资产投资增速彻底躺平了,一路下滑,然后黑色系价格重心也不断回落,价格也没有那么大波动了,也是一路阴跌。
所以,有人问我黑色怎么看的时候,我看一眼统计局发布的固定资产投资增速数据,然后再看国家有没有出台供应端的强政策,如果没有的话,那不用看了,需求端统计局告诉你没戏,供应端政策告诉你也没戏,只是价格跌到低位,目前就是鸡肋。
黑色想有大行情,起码供需两端得有一个出现较大的变化,至少能够引起分歧,产生预期差。要么需求端固定资产投资增速大幅回升,但这个好像不符合城市化进程的客观事实,要么是供应端再次出现供给侧改革这种强有力的政策。
那时候供给侧改革出台之后,市场也是有分歧的。因为供应端政策向上,需求端固定资产投资增速依然下滑,那时候葛大佬就是看空的,当时印象最深的是葛大佬的那句话:血雨腥风十四载,罕逢敌手。然后在黑色上就被干了,后面好像就很少做国内商品了。
当然,我还可以用魔法打败魔法,市场乐观的时候,多头拿投资结构来说事,同样投资1万亿,投在农村拉动的需求远大于投资城市拉动的需求,因为农村地便宜,房地产施工面积更大,黑色需求更大。
那现在悲观的时候,我也可以用结构来说事,过去固定资产投资增速5%是增在了基建和房地产,对黑色需求拉动明显,现在以及未来固定资产投资增速5%是增在了设备工具等的购置上,对黑色需求拉动非常弱。
所以,现在你再问我黑色怎么看,我的回答依然简单:先看固定资产投资增速,再看供应端有没有强政策。两者都不变,那就是鸡肋行情,不值得重仓参与。只有等到其中一端出现足够大的预期差,才是值得出手的时候。
2
我上面的分析思路是从下游往上游去看黑色,只要终端需求不行,供应端又没有强烈,那螺纹价格就是没戏,进而原料端价格也没戏。但实际上,有时候驱动可能发生在原料端,原料端价格上涨,从而推动成材价格上涨,属于成本驱动的价格上涨。这种情况在黑色系里面也经常出现。
比如,2016年供给侧改革初期,最早是从双焦的改革开始,大量关闭一些中小煤矿,然后实现276个工作日等一系列措施,双焦当时比螺纹涨的猛多了。
再比如,之前黑色震荡的时候,只要铁水产量回升了,资金就去拉铁矿,通过铁矿价格上涨,去倒逼螺纹价格被动跟涨。正常情况下,铁水增加利空螺纹供应端,但利多原料需求端,所以很多时候市场都是选择通过推高铁矿来推动成材跟涨。
但是,这里面都存在一个很大的问题,就是成本推动型的上涨存在两个弊端:第一,上涨空间小;第二,持续时间短。它不像需求拉动型的上涨,不仅空间大,而且持续时间也长一些。
所以,成本推动型的上涨,很快就容易遭到终端弱需求带来的负反馈。过去黑色的负反馈下跌过程中,原料端最容易出现的就是多铁矿空焦煤。
我之所以会提出这个问题,主要是因为市场上看多焦煤的很多,确实焦煤供应端也出现了很多问题,安全的问题,停产的问题,焦煤2701合约修订规则的问题等等。所以一些多头嗷嗷待涨。
可能焦煤自身的这些因素会给它带来一定的驱动甚至上涨,但如果终端依然是固定资产投资增速下滑+供应端没有强政策,那么焦煤下游的需求就是接不住,你就算拉上去,空间小+时间短+容易负反馈。
所以,任何一个产业链想要大的上涨,一定是需求拉动型的上涨,因为终端需求决定产业链的利润,只有终端需求起来了,才能把整个产业链利润这个饼给做大,然后产业链内部大家才能分得更多。
终端需求没有起色,产业链这张饼就做不大,哪怕产业链某一个环节因为产能投放周期的错配或者阶段性驱动增强争夺其他环节的利润,很容易就遭到其他环节的减产负反馈,从而导致那个环节又把利润还回去,还是价格上涨的空间小+价格上涨持续的时间短+容易遭到负反馈。
至于说焦煤2701合约修改了相关标准的问题,我个人其实并没有那么乐观。因为这个事情历史上发生过好多次了,我最早做焦煤的时候,总是觉得为什么焦煤的贴水那么大呢?但又是不回归,反而带着大贴水一直跌,后来知道有混煤交割的问题,现在又出来蒙煤交割。
当时在2015年前后的时候,好像改过一次交割质量标准,解决期货贴水现货的问题,2019年又开始搞品牌交割,2021年左右好像又搞了一次交割标准和区域设置。但基本上都没什么卵用。
3
国内商品期货最大的基本面只有四个字:产能过剩。国内最最不缺的就是制造业的产能,国内最缺的两个东西:第一是原料,第二需求。把握住这个核心,基本上大部分商品的基本面都能抓住本质。如果一个品种,它的原料端主要来自于国内,这个品种100%是过剩的,基本上就是逢高做空,基本上没有什么利润,也不配有利润。
如果一个品种,它的原料的主要来自于国外,这个品种的大行情也主要来自于原料端的扰动,比如,大豆,比如一些进口依存度比较高的矿等等。
所以,你看玻璃纯碱这些,这些盐化工,原料端来自国内,永远不缺,作为制造业大国,产能永远不缺,永远过剩,需求呢又不足。类似的品种太多太多了。
为什么农产品里面的豆粕和棕榈容易大涨,因为每年进口1.1亿吨以上的大豆,无论是国外大豆减产、国外大豆成本增加或者是政策原因导致关税增加等等,不管国内大豆压榨产能过剩多么严重,豆粕价格照涨不误。
因为它的原料端是高度依赖进口的,不管你国内产能多么过时,原料你不自主,有时候甚至库存很高,一旦国外原料出事,盘面也经常带着高库存给你拉涨。
棕榈也是一样的道理,棕榈完全靠进口,管你国内库存高不高,外盘涨了,内盘就得跟。但国内的豆油不是很好,因为油脂国内和国外是两个需求端,美豆油都涨疯了,国内多油波澜不惊,因为国外是生柴需求+食用需求,国内油脂主要是食用需求,在消费不景气的情况下,国内油脂需求端是偏弱的。
所以你看尽管棕榈9500多的价格,但远月依然是升水结构,并不是反应出需求很好,现货溢价的状态,而是远月价格越来越高。
再比如,为什么黑色铁矿最强,经常说万事不决买铁矿,也是一样的道理。为什么氧化铝产能过剩那么严重,过去还能暴涨到5500,那是因为铝土矿出问题了,只要矿没问题,这么大产能,铁定是过剩的,还有之前的锰硅,国内产能也足够了,大行情还是来自于矿端出问题。
有太多太多类似的行情,太多太多类似的案例。你会发现,只要是原料端来自于国内的品种,基本上意味着三杀:原料端不缺+供应端产能过剩+需求端不足→铁定过剩,正常状态就是价格低于完全成本,在现金成本附近挣扎,库存高企。
如果是原料端高度依赖进口,即便产能过剩,即便需求不足,也经常容易有大行情,无论是农产品,还是工业品。农产品比如菜油,经常是高库存,结果中加关系出问题了,或者出现了其他政策性意外,菜油经常带着高库存不断拉涨。工业品就更多了,之前的锰硅不也是。
所以,判断一个品种是否有大行情,核心就看它的原料来源。原料依赖进口的品种,海外一有风吹草动就容易暴涨,哪怕国内库存高、需求差,也挡不住;而原料全自给的品种,长期过剩,难有持续大涨,更适合逢高做空。
国内所有的商品都面临一个共同的问题:供应端产能过剩。需求端好不好取决于政策,要么是美联储QE,要么是国内的强政策刺激,否则需求一定是不足的。原料端看对外依存度,对外依存度高的品种,一旦海外供应出问题,就容易带库存拉涨;对外依存度低的品种,则长期过剩,适合逢高做空。把握住原料、产能、需求这三个维度,就能看清大部分商品期货的本质,从而做出更理性的判断。
所以,以后你就很简单的理解为什么这个品种适合做空?比如纯碱,原料原盐来自国内+产能过剩+需求不足;比如玻璃,原料纯碱来自国内+产能过剩+需求不足;比如多晶硅,原料工业硅来自国内+产能过剩+需求不足。太多太多了,你闭着眼一下就明白了。
这类品种搞事情一般都怎么搞呢,黑色不是当年搞供给侧改革吗,多晶硅又搞什么反内卷,一样的套路。一般都是炒作供应端强烈政策,但一旦政策预期落空或需求端没有实质改善,价格又会从哪里来回哪里去。
需求端是很难持续的,因为分配结构决定了国内这种畸形的重生产轻消费的特征,所以有效需求就是不足,哪怕阶段性出现,也难以持续。
最后,在国内任何政策补贴的行业,最终一定是过剩的。无论是钢材出口退税,还是生猪养殖补贴,还是光伏补贴,最终结果都是过剩,道理很简单,大家都去为了骗补贴而疯狂上产能。