
9.1 指数是一组规则的结果
1. 指数如何将众多股票合成为单一刻度
行情软件与财经新闻每日播报“市场涨跌”,但公开市场中交易着数以千计的独立企业,每天有涨有跌、幅度各异。股票指数本质上是一套人为设定的数学统计规则,它通过四个核心参数将一组证券的价格变化合成一个连续时间序列:- 选样空间与准入标准:涵盖哪些交易所、排除哪些受限股份,以及对市值、成交额和财务盈利设置何种准入门槛;
- 加权分配方式:赋予每一只成分股多大的话语权;
- 公司行动调整(Corporate Actions):如何处理拆股、合股、配股与现金分红,确保纯技术性股本变动不会扭曲指数连续性;
- 定期调样与再平衡频率:按季度、半年度还是年度剔除衰落企业、纳入新兴龙头。
2. 指数点位高低不能直接比较市场规模或贵贱
指数的绝对点位数值(例如 3,000 点与 30,000 点)没有任何可直接跨市场比较的经济物理意义。不同指数在创立之初设定的“基期”与“基点”(如 100 点或 1,000 点)完全不同,历经数十年复利累积后的绝对点位自然迥异。比较不同市场或不同指数的表现,必须比较同一时间窗口内的百分比变化率,并确保分红口径与计价货币完全对齐。
3. 准入筛选机制与定期调样的“被动资金效应”
许多指数并非单纯的机械排名。以标普 500 指数为例,它不仅要求企业在美国主要交易所上市且市值与流动性达标,还设置了一项关键的财务准入门槛——最近一个季度及最近连续四个季度的美国通用会计准则(GAAP)净利润之和必须为正,且最终名单由标普指数委员会审定。这意味着,一家高速扩张但尚未实现会计盈利的科技公司,即便总市值已跻身全美前 100 名,也无法提前进入标普 500。而一旦该企业跨越盈利门槛被正式宣布纳入成分股,全球数以万亿美元计跟踪该指数的被动型 ETF 与指数基金,就必须在生效日收盘前强制买入该股票,从而引发显著的短期流动性溢价。
4. 严格区分“交易所”、“股票指数”与“指数基金”
在投研实务中,必须厘清三者的制度边界:- 交易所(Exchange):提供撮合交易、清算与信息披露的基础设施平台(如纽交所、纳斯达克交易所);
- 股票指数(Index):一套纯粹的数学计算公式与虚拟样本组合,本身不可直接买卖,也没有交易摩擦成本;
- 指数基金(Index Fund / ETF):资产管理机构发行的真实金融产品,通过买入一篮子成分股来跟踪目标指数。投资者实际持有基金时,必然承担基金管理费、买卖印花税与佣金、现金拖累(Cash Drag),从而产生与基准指数之间的跟踪误差(Tracking Error)。
9.2 权重决定谁在代表市场
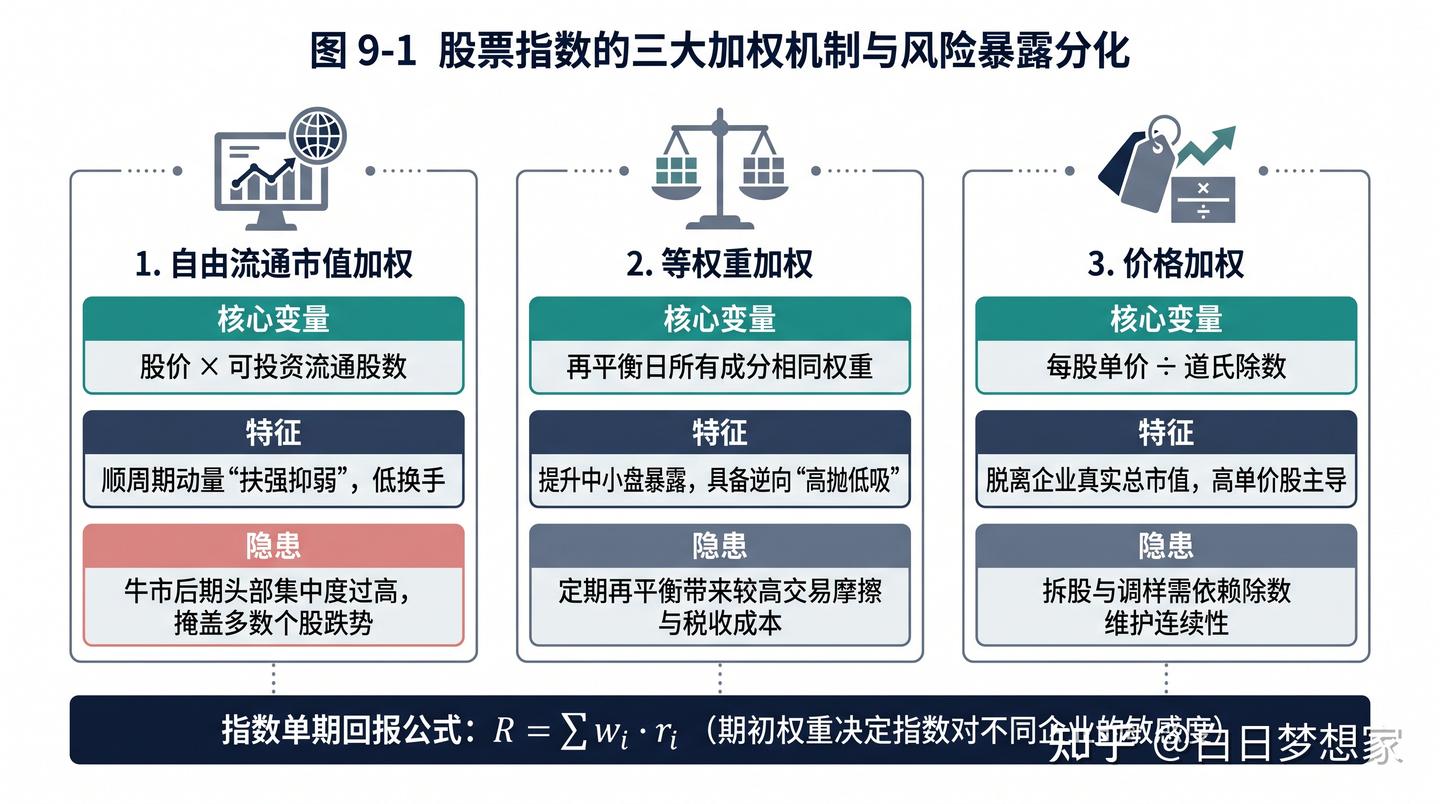
决定一只指数走势灵魂的,不仅是“选了谁”,更是“给谁多少权重”。在简化不考虑期间再平衡与公司行动的情况下,指数在某一期内的整体回报率 ,等于各成分股期初权重 与其当期回报率 的加权总和:权重分配规则的差异,直接决定了指数的风险暴露特征:
1. 市值加权与自由流通市值加权(Market-Cap Weighted)
现代主流宽基指数普遍采用自由流通市值加权(Free-Float Market-Cap Weighted)。公司在指数中的权重,取决于其总市值扣除掉非流通限制股、政府战略持股、创始家族长期锁定股权后的“可公开投资流通市值”。市值加权天然具备“顺周期动量特征(扶强抑弱)”:股价持续上涨的龙头公司市值不断膨胀,其在指数中的权重随之自动水涨船高;而股价持续下跌的公司权重则自动萎缩。这虽然大幅降低了指数基金的日常换手交易成本,但也容易在牛市后期导致头部集中度过高——当少数几家超级科技巨头的合计权重突破指数的 30% 时,哪怕其余数百家成分股普遍下跌,只要巨头上涨,指数依然呈现出繁荣的假象。
2. 等权重加权与定期再平衡(Equal-Weighted)
等权重指数在每次再平衡时,赋予所有成分股完全相同的初始权重(例如 500 只成分股每只各占 0.2%)。等权加权并非一劳永逸:随着每日股价涨跌,表现好的股票权重会自然突破 0.2%,表现差的股票则会跌破 0.2%(权重漂移)。为了恢复等权,指数必须按季度或半年度执行定期再平衡(Rebalancing)——机械式地“卖出近期涨得多的股票、买入近期跌得多的股票”。这赋予了等权指数天然的“逆向价值(高抛低吸)”与“中小盘偏向”特征,但同时也带来了更高的交易换手成本与税收摩擦。
3. 价格加权与除数调整机制(Price-Weighted)
价格加权是一种历史悠久的编制方法(以道琼斯工业平均指数与日经 225 指数为代表),完全依据成分股的每股单价高低分配权重,而无视公司的总股本与实际总市值。一只每股 400 美元、总市值 500 亿美元的公司,在价格加权指数中的影响力,是另一只每股 40 美元、总市值 5,000 亿美元巨头的整整 10 倍。当成分股发生“1 拆 10”股票拆分时,其每股单价瞬间降为十分之一,但企业真实经营价值丝毫未变。为了防止指数点位因此出现断崖式暴跌,指数编制机构会同步等比例调低计算公式分母中的“道氏除数(Divisor)”,从而保证拆分前后指数点位的无缝连续。
| 加权方法 | 决定权重的核心变量 | 隐含的风格偏好与风险结构 | 投研阅读时必须核查的要点 |
|---|---|---|---|
| 自由流通市值加权 | 股价 * 经规则调整后的可投资流通股数 | 天然偏向超大盘成长龙头,低换手率,具备顺周期动量效应 | 头部前十大成分股的合计集中度是否过高,是否掩盖了多数个股的真实跌势 |
| 等权重加权 | 所有成分股在再平衡日获得相同比例权重 | 显著提升中小盘股暴露度,具备逆向“高抛低吸”再平衡特征 | 再平衡周期(季度/年度)带来的交易摩擦成本与市场流动性冲击 |
| 价格加权 | 每股交易单价及调整除数 | 脱离企业真实总市值规模,极易受高单价个股波动主导 | 发生拆股、配股或成分股替换时的除数调整细节,切忌用总市值推算权重 |
9.3 全球、区域与国家指数
在开展跨国市场比较时,首先必须依据指数编制机构的官方说明书,核对样本的地理边界与市值覆盖层级。1. 全球主要股票指数全景索引
| 指数名称 | 核心覆盖范围与样本容量 | 加权方式 | 阅读与使用时极易忽略的口径陷阱 |
|---|---|---|---|
| MSCI World | 全球 23 个发达市场的大中型上市公司 | 自由流通市值 | 名称虽含“World(世界)”,但完全不包含中国、印度、巴西等新兴市场 |
| MSCI ACWI | 涵盖发达市场与新兴市场的大中型上市公司 | 自由流通市值 | 覆盖全球约 85% 可投资市值,但仍不包含小盘股与前沿市场 |
| FTSE All-World | 富时罗素编制的全球发达与新兴市场大中型股 | 自由流通市值 | 与 MSCI 在韩国、波兰等经济体的“发达/新兴”归类标准上存在差异 |
| S&P 500(标普 500) | 美国最具代表性的 500 家大型上市公司 | 自由流通市值 | 设有连续四季度盈利门槛与指数委员会筛选,并非简单按市值排名前 500 名 |
| Dow Jones(道指) | 30 家美国最具代表性的大型蓝筹企业 | 价格加权 | 名称虽含“工业”,但如今涵盖科技、金融、医疗与消费,且仅含 30 只股票 |
| Nasdaq-100 | 纳斯达克上市最大的 100 家非金融企业 | 修正市值加权 | 明确剔除所有银行与金融机构;包含大量非纯科技消费巨头,并非纯科技指数 |
| Russell 2000 | 美国罗素 3000 指数中市值排名第 1001–3000 的小型企业 | 自由流通市值 | 高度聚焦美国本土内需、区域银行与高负债小盘股,对本土利率极其敏感 |
| STOXX Europe 600 | 欧洲 17 个发达国家的大中小型上市公司 | 自由流通市值 | 覆盖全欧(含英国、瑞士、北欧),经济体范围远大于单一欧元区 |
| EURO STOXX 50 | 欧元区核心国家的 50 家超级蓝筹企业 | 自由流通市值 | 仅涵盖使用欧元的国家,不包含英国与瑞士巨头 |
| TOPIX(东证指数) | 东京证券交易所核心市场广泛代表性企业 | 自由流通市值 | 全面反映日本整体股市生态,与价格加权的日经 225(Nikkei 225)结构截然不同 |
| 沪深 300 | 上海与深圳证券交易所市值大、流动性好的 300 只代表性证券 | 自由流通市值 | 金融、工业与消费权重较高,需结合中证 500、创业板指与科创 50 全面观察 A 股 |
| 恒生指数(HSI) | 香港联交所上市的最具代表性大中型企业 | 流通市值(设权重上限) | 成分股中绝大多数业务经营扎根于中国内地,定价却受离岸美元流动性支配 |
2. 警惕长期指数回测中的“幸存者偏差”
指数是一个动态新陈代谢的生命体。每隔一段时间,衰退甚至破产的企业会被剔除出指数,新兴崛起的行业龙头则被补充进来。因此,投资者绝不能拿“今天标普 500 指数成分股名单”倒推回三十年前去计算历史收益率——这种做法人为删除了过去三十年间所有经营失败、破产退市的衰落企业,会制造出严重的幸存者偏差(Survivorship Bias),系统性高估股票市场的历史长期回报率。严谨的长期研究必须使用包含已退市成分股的“时点连续维护数据库(Point-in-Time Data)”,并严格区分指数正式发布后的实盘运行区间与发布前的回测模拟区间。
9.4 美国四大核心股票指数的深度解剖
由于美国资本市场在全球金融体系中的定价锚地位,深入拆解其四大核心指数的内部结构,是进行全球资产配置的基本功(以下市场规模与成分数据均按 2026 年 9 月初公开统计基准列示):1. 道琼斯工业平均指数(DJIA)
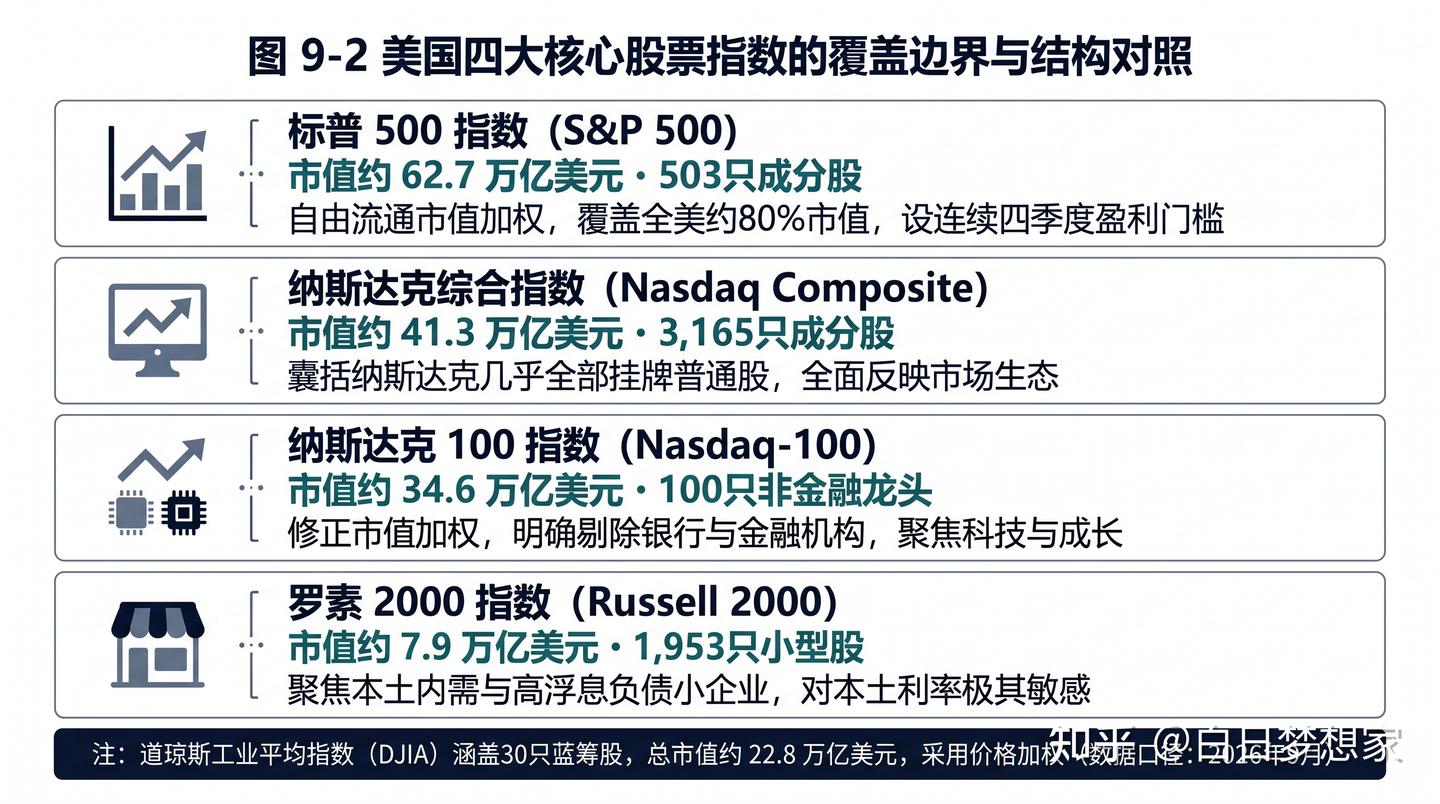
创立于 1896 年,是全球历史最悠久的股票指数。它仅追踪在纽交所和纳斯达克上市的 30 家美国著名大型蓝筹企业。截至 2026 年 9 月,其成分股总市值约 22.8 万亿美元。由于采用古老的价格加权机制,道指更多充当反映美国传统产业与巨型蓝筹情绪的历史符号,而非衡量全美股市整体市值的科学标尺。2. 标准普尔 500 指数(S&P 500)
创建于 1957 年,是全球机构投资者公认的衡量美国大盘股表现的核心基准。其包含约 500 家美国顶尖上市公司(因部分公司同时发行 A/B 两类普通股,实际成分证券约为 503 只),截至 2026 年 9 月总市值约 62.7 万亿美元,覆盖了全美公开上市公司总市值的约 80%。标普 500 横跨信息技术、医疗保健、金融、可选消费、工业与通信服务等十一大行业,采用自由流通市值加权,既具备极高的行业代表性,也深度反映了美国大型跨国企业的全球盈利能力。3. 纳斯达克综合指数(Nasdaq Composite)与纳斯达克 100 指数(Nasdaq-100)
- 纳斯达克综合指数:创立于 1971 年,囊括了在纳斯达克交易所挂牌的几乎全部普通股(成分股多达 3,165 只,截至 2026 年 9 月总市值约 41.3 万亿美元),全面反映整个纳斯达克市场生态;
- 纳斯达克 100 指数:从纳斯达克交易所中精选市值最大的 100 家本地及国际非金融类上市公司(总市值约 34.6 万亿美元),采用修正市值加权(设置单只个股权重上限防止过度集中)。由于彻底排除了银行、保险与券商等传统金融机构,并高度集中了人工智能、云计算、半导体与数字平台巨头,它成为全球科技创新与成长风格资产的核心晴雨表。
4. 罗素 2000 指数(Russell 2000)
选取罗素 3000 指数中市值排名第 1,001 至第 3,000 名的约 1,953 家美国小型上市公司(总市值约 7.9 万亿美元,仅占美股总市值的约 10%)。与拥有庞大海外营收和低息固定长债的标普 500 巨头截然不同,罗素 2000 成分企业高度依赖美国本土经济内需、浮动利率银行贷款比例高且整体盈利波动剧烈。因此,对比“标普 500”与“罗素 2000”的相对强弱,是观察美国宏观利率压力与信贷环境是否向实体基层传导的绝佳窗口。
9.5 价格回报、总回报与计价货币
在比较不同指数或评估基金经理业绩时,如果忽略了股息分红与汇率折算,得出的结论往往失之毫厘、谬以千里。1. 价格回报(Price Return)与全收益总回报(Total Return)
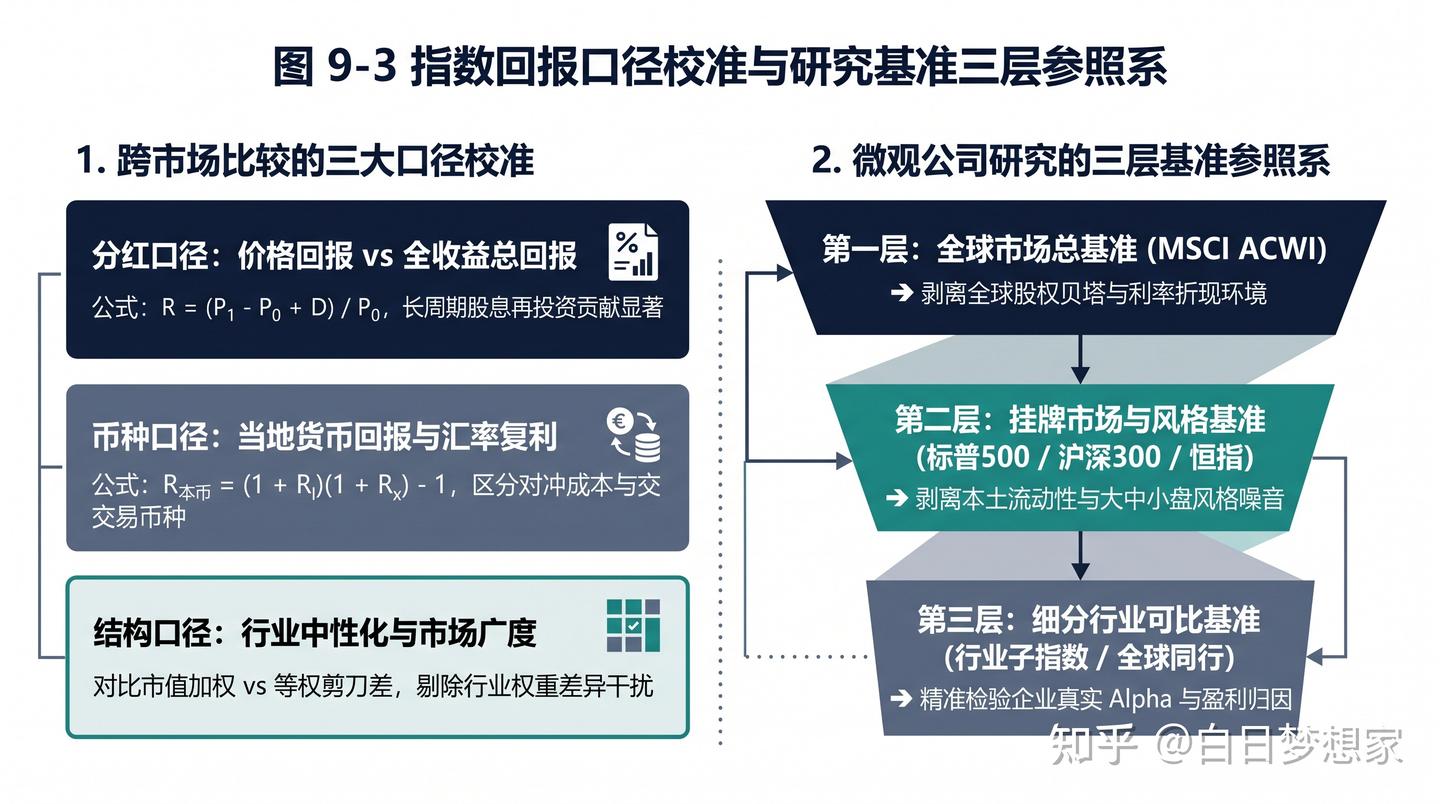
股价上涨只是股票投资回报的一部分,成熟的价值型与公用事业企业每年都会向股东派发丰厚的现金股息。假设投资者在期初以价格 买入一只股票或指数,期末价格变为 ,期间获得现金股息分红 ,则在单期不计税费的简化条件下,总持有期回报率为:价格回报股息收益率
- 价格指数(Price Index):仅计算成分股股价涨跌,完全剔除现金分红(日常新闻播报的标普 500、上证综指点位均为价格指数);
- 全收益总回报指数(Gross Total Return):假设税前现金分红在除息日全额自动再投资买入指数成分股;
- 净全收益指数(Net Total Return):扣除跨境投资股息预扣税(Withholding Tax)后的真实税后分红再投资回报(这是评估国际指数基金业绩最严谨的基准)。
2. 合并资产回报与汇率回报的复利公式
跨境投资指数时,还必须纳入汇率变动。设某海外指数以当地货币计量的总回报率为 ,同一时期该当地货币相对于投资者本国货币的升贬值幅度为 ,在未进行外汇对冲的前提下,投资者折算回本币后的真实总回报率为:本币
3. 短期跨市场联动分析中的“时区对齐陷阱”
全球主要股票市场分布在不同时区:亚洲市场(东京、上海、香港)收盘数小时后,欧洲市场(伦敦、法兰克福)才进入交易中段,而美国市场(纽约)直到亚洲深夜才正式开盘。如果美联储在美东时间下午 2 点(亚洲时间次日凌晨)发布重大利率决议引发美股大跌,随后亚洲市场在早晨开盘补跌,这并非“美股预测了亚股”,而是两者在不同时间窗口内依次消化同一条全球宏观信息。在进行跨市场相关性统计时,必须对齐信息发布时间戳,避免时区错位导致的伪因果推断。
9.6 从指数表现读出市场结构
1. 区分“上涨幅度”与“上涨广度(Market Breadth)”
当新闻播报“某市场指数全年上涨 15%”时,这并不意味着市场里绝大多数股票都上涨了 15%,更不代表大多数投资者赚到了钱。在市值加权制度下,只要少数几家万亿级权重巨头暴涨 40%,就足以抵消其余数百家中小公司普遍下跌 -10% 的颓势。要看清市场内部的真实健康度,专业分析师会同步监测市场广度指标:
- 市值加权指数 vs 等权重指数的剪刀差:若市值加权指数大幅跑赢等权重指数,说明资金高度抱团于少数超大盘龙头;若等权重指数持续跑赢,则说明市场呈现出健康的全面普涨格局;
- 腾落线与创新高股票占比:统计每日上涨家数与下跌家数的差额,以及股价站上 200 日均线或创出 52 周新高的股票比例。
2. 跨国指数估值比较的“行业结构中性化”陷阱
投资者常犯的一个错误是直接比较不同国家指数的市盈率(P/E),例如认为“A 市场指数平均市盈率仅为 10 倍,而 B 市场指数平均市盈率高达 24 倍,因此 A 市场严重低估、B 市场存在巨大泡沫”。这种表面数字比较忽略了指数底层的行业基因差异:
- 如果 A 市场指数中超过 50% 的权重由商业银行、传统能源、电信运营商与公用事业构成,这些行业本身商业模式成熟、重资产高杠杆、成长空间有限,其全球公允估值中枢天然就在 8 至 12 倍市盈率区间;
- 如果 B 市场指数中超过 45% 的权重由高毛利软件服务、半导体设计与创新生物医药构成,这些行业具备极高的净资产收益率(ROE)、轻资产扩张能力与长久期现金流,其估值中枢天然高于传统周期股。
3. 警惕“多只基金叠罗汉”的伪分散风险
许多投资者为了分散风险,同时买入了“全球股票基金”、“美国大盘基金”、“纳斯达克 100 基金”和“全球科技主题基金”。然而,穿透这四只基金的底层持仓明细后会发现,它们的前五大重仓股高度重合(全都是苹果、微软、英伟达等同一批超级巨头)。持有基金数量的增加,绝不等于底层经济风险敞口的真正分散。9.7 让指数成为研究的参照
对于专注于微观企业与股票研究的投资者而言,指数绝非仅仅是被动投资的工具,更是衡量公司竞争力、剥离大盘噪音的三层标尺参照系:| 参照层级 | 典型代表指数 | 在微观公司研究中的核心用途 |
|---|---|---|
| 第一层:全球市场总基准 | MSCI ACWI / FTSE All-World | 衡量全球股权资产的整体风险偏好与无风险利率折现环境(全球权益贝塔) |
| 第二层:挂牌市场与风格基准 | 标普 500 / 沪深 300 / 恒生指数 / 罗素 2000 | 剥离公司所在上市交易所的本土流动性松紧、资金流向与大中小盘风格切换噪音 |
| 第三层:细分行业或业务可比基准 | 行业二级/三级子指数或定制全球同业组合 | 最核心的经营对比标尺:剔除行业周期景气波动,精准检验目标公司究竟是跑赢了同行(Alpha),还是仅仅随行业浪潮起伏 |
1. 同披“科技外衣”下的截然不同参照系
即便两家公司都被市场笼统归入“科技板块”,在构建研究参照系时也必须按实际业务属性进行细分。例如,苹果(AAPL)的营收主体依然高度依赖智能手机、个人电脑等硬件终端销售及其生态服务抽成,评估它时必须对照全球消费电子与半导体硬件供应链周期;而微软(MSFT)则依托企业级办公软件订阅、操作系统授权与智能云计算平台(Azure)运转,评估它时必须对照全球企业 IT 资本开支与云计算基础设施增速。共同的市场标签,绝不能替代精准的业务分部参照。2. 坚守基准比较的纪律性:锁定同一起止、币种与分红口径
在评估一家公司的历史股价表现或复盘投资组合业绩时,必须严格遵守三项学术纪律:- 起止日期严格对齐:绝不能在某只股票表现不佳时,事后随意挑选一个对其有利的起点日期或切换到一个表现更差的参照指数(防止“挑选樱桃”式的自欺欺人);
- 计价货币与分红口径统一:确保目标公司与参照指数采用完全一致的货币折算(如均折算为美元或均折算为人民币)以及全收益分红再投资口径;
- 超越相对涨跌追问归因:发现某只股票一年内跑赢行业基准 20% 只是研究的起点。分析师必须进一步将其拆解为两部分——究竟有多少比例来自每股盈利(EPS)的超预期增长,又有多少比例纯粹源于估值倍数(P/E)的情绪扩张?