
2.1 给市场规模画出边界
1. 测算任何市场前,必须先界定统计边界
“市场空间很大”只有在统计边界清晰界定之后才具备投研分析价值。以苹果(AAPL)2025 财年披露的数据为例,其全年合并总收入高达 416,161 百万美元,其中数字生态服务收入为 109,158 百万美元。然而,服务板块内部又混杂了广告、App Store 佣金抽成、iCloud 云存储、AppleCare 硬件保修以及音乐视频订阅等多种截然不同的商业活动。在评估市场份额时,绝不能将苹果的合并总收入全部塞入“全球智能手机市场”,也不能将整个服务板块收入笼统视作“流媒体订阅市场”。
2. 严格区分“数量 vs 金额”与“存量 vs 流量”
测算市场空间时,必须同时锁定产品品类、地理区域、时间跨度与计量单位四大维度,严防两类基本口径错位:- 物理数量口径 vs 货币金额口径:比较智能手机或新能源汽车的全球出货量份额时,分子(公司销量)与分母(行业总销量)必须统一采用物理台数或辆数;比较市场销售额份额时,则必须统一采用“品牌厂商出厂批发价口径”或“终端消费者含税零售价口径”,切忌混用;
- 时点存量(Stock)vs 期间流量(Flow):全球活跃苹果设备的装机基础(Installed Base)是一个特定时点的存量规模,而某财年新增售出的设备数量或年度营业收入是一个会计期间的流量规模,两者在数学量纲上完全不同,绝不能直接相加或互换。
3. 公司的业务“分子”必须精准匹配行业“分母”
在计算任何一项业务的市占率时,企业披露的财务“分子”必须与第三方行业研究机构定义的“分母”保持严密一致。以微软(MSFT)为例,其财报披露的“智能云(Intelligent Cloud)”分部不仅包含核心公有云平台 Azure,还包含了本地服务器软件授权(SQL Server / Windows Server)与企业咨询服务;而整个微软的“服务及其他”披露口径,也并不等同于全球公有云基础设施(IaaS/PaaS)市场规模。行业统计采用哪一种产品范围,公司的业务拆分分子就必须尽量向其对齐。4. 自上而下与自下而上的交叉核对原则
估算行业总体规模通常有两条路径:自上而下(Top-down),即从宏观经济总支出或产业协会统计总额逐层向下拆解;自下而上(Bottom-up),即从“潜在客户基数 * 单客购买频次 * 客单价”逐层向上汇总。需要清醒认识到,单家上市公司的年度报告足以帮助我们厘清其自身的产品线与业务边界,但远不足以独立重建整条产业链的全局分母。在正式引用市场占有率之前,必须补充同口径的行业统计与主要竞争对手财报资料;在尚未获得可靠分母数据时,投研笔记应当如实保留“未知”,切忌凭空杜撰。
2.2 潜在需求与可取得收入之间的距离
在商业与投资分析中,TAM、SAM 与 SOM 是层层递进收敛市场空间的核心分析漏斗:- TAM(Total Addressable Market,总潜在市场):在没有任何供给、渠道与预算限制的理想状态下,某类产品或服务在全球或特定区域内的理论最大需求总和;
- SAM(Serviceable Addressable Market,可服务市场):受限于企业当前的技术路线、产品线覆盖、监管牌照认证与销售渠道网络,企业客观上有能力触达并服务的那部分市场子集(SAM ⊆ TAM);
- SOM(Serviceable Obtainable Market,可获取市场):在充分考虑同业竞争格局、客户转换成本与企业自身产能资金约束后,企业在未来一定时间窗口内真正有把握赢取并转化为自身营收的现实份额(SOM ⊆ SAM)。
| 市场层级概念 | 界定的核心范围 | 从上一层级向下一层级收窄时必须加入的现实约束条件 |
|---|---|---|
| TAM(总潜在市场) | 较广义的理论潜在需求天花板 | 明确界定目标产品形态、地理边界与底层经济需求定义 |
| SAM(可服务市场) | 企业当前能力客观可触达的范围 | 剔除企业尚未覆盖的产品价格带、缺乏准入牌照的地区以及不匹配的销售渠道 |
| SOM(可获取市场) | 特定时间周期内实际可争取的营收 | 纳入现有强力竞争者的防御壁垒、客户合同锁定周期、企业自身交付产能与营销投入预算 |
1. 客户总体预算不等于单一厂商的可得收入
以微软的企业软件与云服务为例,全球企业在信息技术(IT)领域的总体支出预算极为庞大,但这笔总预算绝不会全部转化为云计算厂商的收入。其中有相当比例用于企业内部 IT 工程师薪酬、本地硬件机房维护、专有网络通信费用以及其他垂直软件供应商。即便某项工作负载在技术架构上完全可以迁移至公有云,现实中依然面临数据隐私合规、政务安全审查、高昂迁移成本以及多年期旧合同未到期的重重阻力。“技术上能够服务”距离“商业上已经赢得客户”之间,依然横亘着漫长的转化周期。再看宝洁(PG),全球消费者每天都需要清洁与个人护理用品(TAM 极其庞大),但并非所有消费支出都在宝洁的现实竞争射程内。消费者收入层级分化、区域零售渠道壁垒、本土平价品牌的崛起以及大型商超自营品牌(Private Label)的贴身肉搏(宝洁在年报中明确将零售商自有品牌列为重要竞争威胁),都在不断收窄宝洁实际可获取的份额边界。
2. 先定性记录收窄条件,再谨慎填入预测数字
宝洁、苹果与微软三份年报均未提供一套口径统一、可直接横向对比的 TAM、SAM 与 SOM 官方金额表。在投研实务中,分析师绝不应为了填满模型表格而随手编造天文数字。正确的做法是:先在研究笔记中逐条写清每一次市场收窄的具体商业条件——企业已具备哪些成熟产品与渠道?尚缺哪类关键认证或研发投入?客户在什么条件下会转向竞争对手?只有当这些商业条件获得充分证据支撑后,定量数字才应当进入财务预测模型。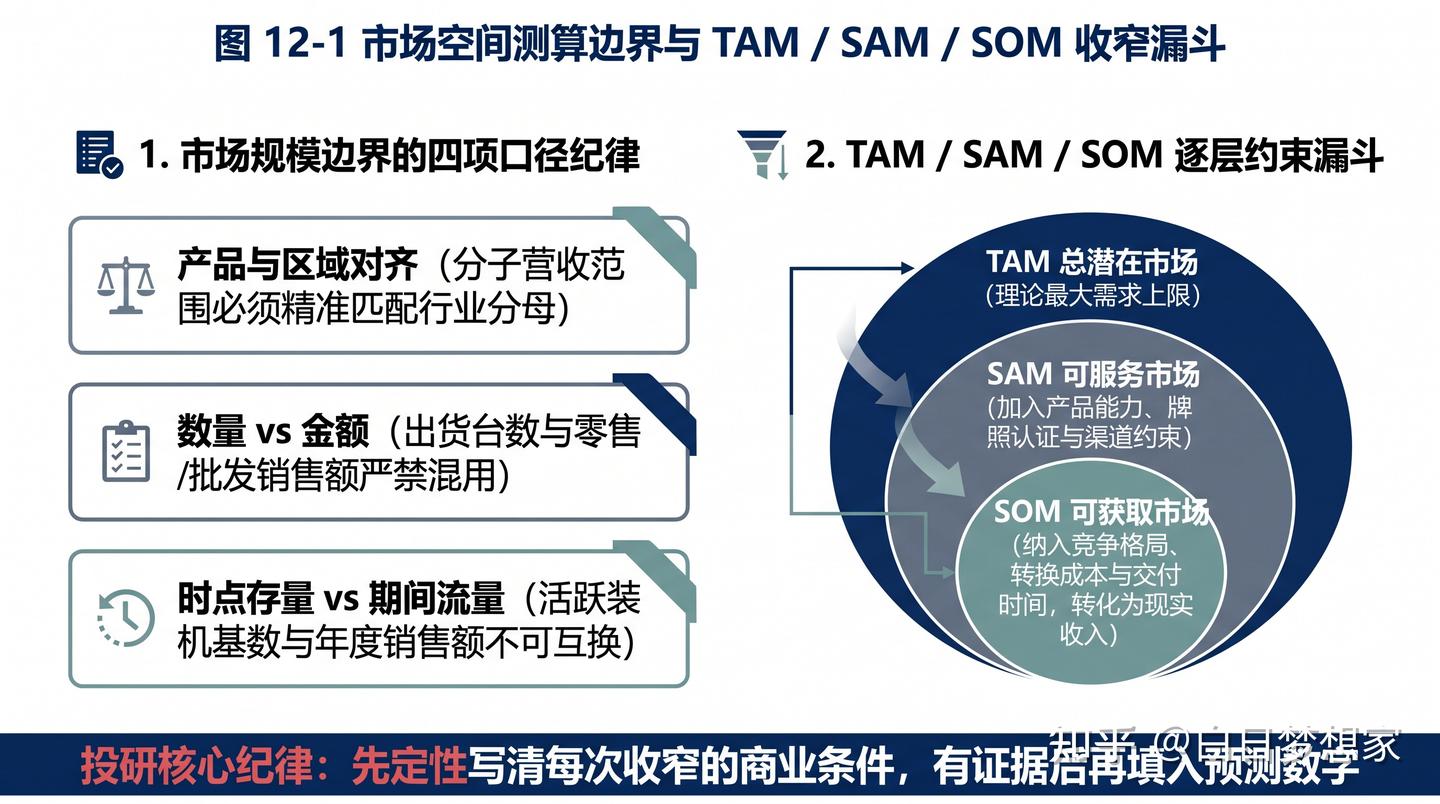
2.3 渗透率、更新与存量服务
1. 不同的渗透率分母代表截然不同的采用状态
在追踪新兴产业或新商业模式的普及进度时,“渗透率(Penetration Rate)”是最常用的观测指标,但分母的选择决定了指标的真实含义。以企业云计算为例:“已经使用至少一项云服务的企业数量占比”、“企业核心数据库与算力工作负载已上云的比例”以及“云服务支出占企业年度 IT 总预算的比例”,这三个比率衡量的是完全不同的深度阶段。即便“使用云服务的企业数量渗透率”大幅提升,如果大量中小企业仅仅试用基础云存储而未迁移核心算力,云厂商的营业收入也绝不会按渗透率上升的同等比例同步暴增。
2. 拆解成熟生态的三大增长引擎:新增用户、换机更新与存量服务
苹果(AAPL)的业务结构清晰展示了成熟硬件生态中不同增长引擎的分化:- 新增购买 vs 存量换机更新:2025 财年苹果 iPhone 业务实现收入 209,586 百万美元,年报指出增长主要受高端 Pro 机型销售强劲驱动。但这一合并收入数字本身,无法直接拆解出其中多少来自安卓阵营转投的新增用户、多少来自老用户的存量换机更新,也无法直接拆分出物理出货台数与平均售价(ASP)各自贡献了多少。分析师必须结合供应链出货追踪或第三方调研数据才能进一步判断,切忌仅凭单季营收波动就机械倒推出“用户平均换机年限缩短”;
- 硬件装机存量与数字服务变现:庞大的全球活跃设备装机基础为苹果服务业务提供了天然的触达入口,但装机量增长与服务收入增长之间并非固定的线性转化率。用户是否开通付费订阅、在应用商店消费多少以及由广告主还是个人用户买单,高度取决于具体服务品类的商业化设计。
3. 企业级客户的深度扩展(NDR 驱动)
与消费电子依赖终端换机不同,微软(MSFT)的企业级软件与云业务还拥有一条强大的内生扩展路径:现有企业客户在首年签约后,随着自身业务扩张与数字化深化,会逐步增加员工软件授权席位、升级至更高单价的高级安全与 AI 附加功能包,或者成倍提高云计算算力调用量。虽然经典的“S 形曲线”有助于我们直观理解新技术扩散往往经历“早期缓慢导入 → 中期高速爆发 → 后期趋于饱和”的演变节奏,但曲线本身不能替代对客户真实 IT 预算与使用量的微观核查。在解释任何一家企业的营收增长时,必须明确拆解其究竟源自新增客户采用、存量设备更新换代,还是现有客户单客价值扩展(Expansion):
| 增长驱动来源 | 核心商业定义 | 投研实务中必须寻找的客观验证证据 |
|---|---|---|
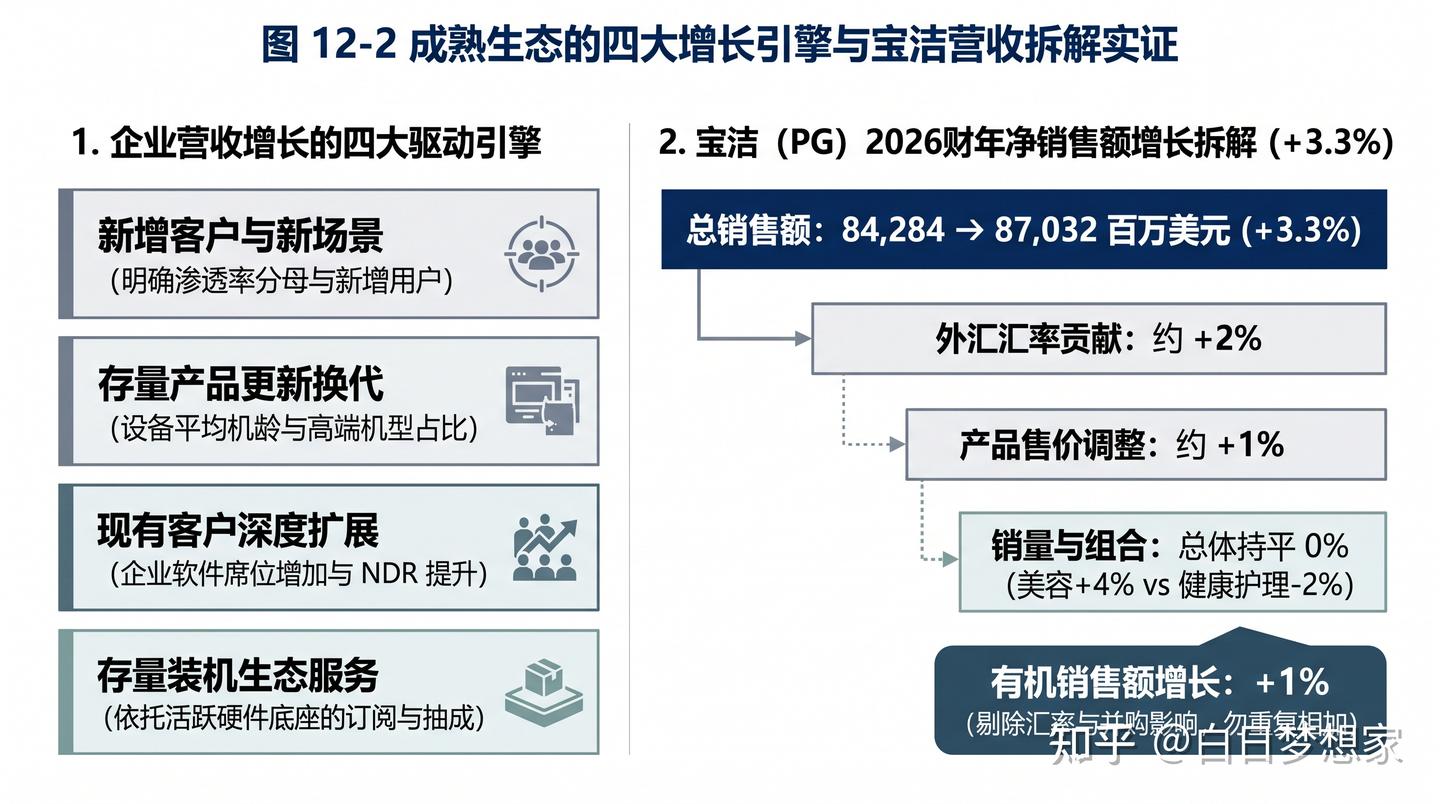
| 1. 新增客户与新场景采用 | 首次购买产品的新用户或全新拓展的应用领域 | 明确界定分母后的行业渗透率变化、新增活跃账户数与首次购机用户比例 |
| 2. 存量产品更新换代 | 既有用户出于性能升级、设备老化或新功能刺激进行的替换购买 | 存量设备平均机龄分布、高端机型销售占比(Product Mix)与以旧换新政策力度 |
| 3. 现有客户深度扩展 | 老客户在不增加客户总数的前提下,采购更多产品模块或提高使用频次 | 企业级客户的净收入留存率(NDR)、单用户平均收入(ARPU)提升与云计算消耗量增速 |
| 4. 存量装机生态服务 | 依托已有硬件或平台底座持续衍生出的订阅、抽成、维保与广告收入 | 活跃装机基数(Installed Base)、付费订阅用户转化率及服务收入内部结构拆分 |
2.4 行业增长与公司增长如何连接
1. 行业增长与份额变动的分解恒等式
在产品品类、地理区域、时间跨度与收入确认准则完全统一的前提下,一家公司在某项细分业务上的营业收入,可以严格表示为行业总规模与该公司市场占有率的乘积:这一恒等式揭示了公司实现营收扩张的两条基本路径:跟随行业整体蛋糕一起变大(行业 Beta 增长),或者在存量或增量博弈中抢占竞争对手的蛋糕(份额提升 Alpha)。需要再次强调的是,由于单家公司年报通常不提供完整权威的行业分母数据,绝不能仅凭公司自身营收创出历史新高,就武断宣称其市场占有率一定上升。
2. 拆解宝洁(PG)收入增长的四大驱动因子
利用宝洁(PG)2026 财年年报实际披露的销售增长归因表,我们可以清晰看透一家跨国消费巨头的营收增长究竟由什么推动。2026 财年宝洁合并净销售额由上一财年的 84,284 百万美元增至 87,032 百万美元,按原始披露数据精确计算的增长率为:
| 增长分解项目 | 2026 财年披露近似值 | 投研分析中的经济含义与阅读纪律 |
|---|---|---|
| 外汇汇率变动贡献 | 约 +2% | 报告货币(美元)折算海外销售时获得的顺风增益,属于外部货币环境因素,非内生销量扩张 |
| 产品售价调整贡献 | 约 +1% | 公司主动提价或推出高单价升级配方带来的正向价格贡献 |
| 物理销量与产品组合 | 总体持平(0%) | 全集团合并层面的总体持平,绝不代表旗下所有业务单元都没有发生销量波动 |
| 有机销售额增长(Organic Sales) | +1% | 剔除汇率波动与并购剥离影响后的内生增长口径(注:有机增长是独立的非 GAAP 调整口径,绝不能再作为一项贡献因子与前几行直接相加) |
3. 总体增长数字往往掩盖内部剧烈的业务分化
穿透至宝洁的细分品类披露便会发现,全公司“销量与组合总体持平”的平静水面下,暗流涌动:美容(Beauty)业务单元当期实现了高达 4% 的物理销量增长,而健康护理(Health Care)业务单元的物理销量却下滑了 2%,各品类还各自叠加了不同的提价幅度与汇率波动。如果只看集团合并营收增长 3.3% 的总表,就会完全错失内部核心品类的景气冷暖切换。此外,年报披露的“+2% 汇率贡献、+1% 价格贡献”是管理层按统一规则取整后的归因解释,不能将每个取整数字当作无限精确的独立复利增长率去逐位凑数。这组拆解表最有价值的投研用途,在于为我们指明下一步追踪的焦点:下一财年物理销量能否全面恢复正增长?前期提价在消费疲软期能否继续维持?外部汇率顺风一旦逆转为逆风,公司内生增长是否足以独自支撑业绩?
2.5 增长怎样才会进入股东回报
营业收入实现正增长,仅仅完成了商业长征的第一步。新增的销售额必须连续闯过成本费用挤压与资本再投资消耗两道关卡,才能真正转化为归属于股东的利润与可自由支配现金。1. 增收不增利:宝洁(PG)2026 财年的利润表检验
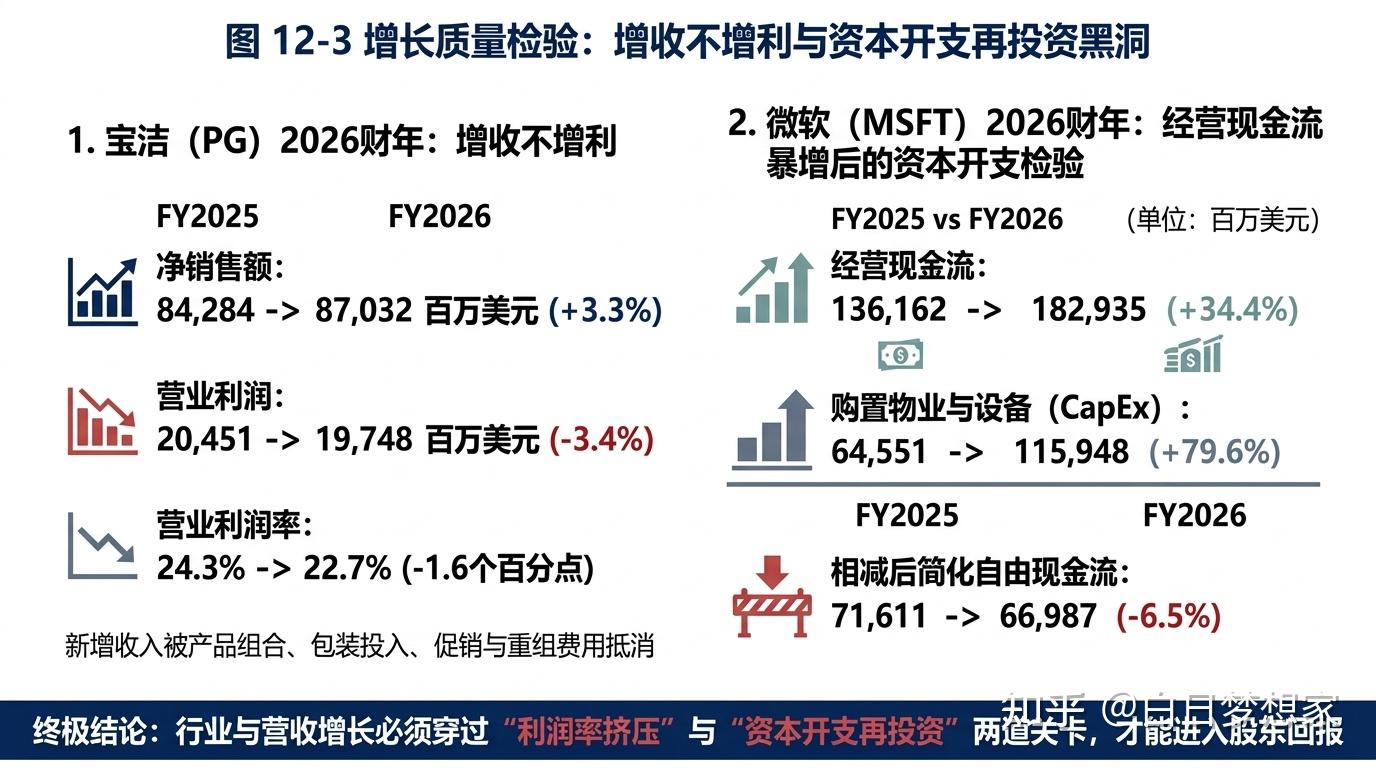
观察宝洁(PG)2026 财年的完整利润表表现,便能直观看到营业收入增长与营业利润变动之间的背离:| 核心利润表指标(百万美元) | 2025 财年 | 2026 财年 | 同比变动幅度 |
|---|---|---|---|
| 净销售额(Net Sales) | 84,284 | 87,032 | 约 +3.3% |
| 营业利润(Operating Income) | 20,451 | 19,748 | 约 -3.4% |
| 营业利润率(Operating Margin) | 24.3% | 22.7% | 下降 1.6 个百分点 |
2. 经营现金流暴增之后的“资本开支再投资检验”:以微软(MSFT)为例
即便企业的利润表与经营活动现金流净额(Operating Cash Flow)都实现了强劲增长,股东当期真正能够自由提取的现金依然取决于为维持和扩张这一增长必须投入多少资本开支(CapEx)。将微软(MSFT)2025 财年与 2026 财年现金流量表中的核心数据并列对照,这一机制展现得淋漓尽致:
| 现金流量表核心观察指标(百万美元) | 2025 财年 | 2026 财年 | 同比变动幅度的财务含义 |
|---|---|---|---|
| 经营活动产生的现金流量净额 | 136,162 | 182,935 | 大幅增长 +34.4%:云服务与软件主业展现出极其强劲的现金创造能力 |
| 减:购置物业和设备现金支出(CapEx) | 64,551 | 115,948 | 激增 +79.6%:为满足人工智能与云计算算力需求,重金投入数据中心与服务器基建 |
| 两者相减后的简化自由现金流余额 | 71,611 | 66,987 | 同比下降约 −6.5%:新增经营现金流被更猛烈的资本开支扩建全部吸收 |
严谨的财务口径边界提示:上述“经营活动现金流净额减去购置物业和设备现金支出”是投研中最常用的基础观察口径(Simplified Free Cash Flow),它尚不等于企业完整自由现金流(FCFF),也未涵盖微软在资产负债表外或附注中承诺的长期数据中心融资租赁义务及其他股权投资支出。
这一实证案例为所有成长股投资者敲响了警钟:一家公司即便处于高速扩张的黄金赛道、经营现金流每年创出新高,只要其商业模式需要不断进行巨额先期重资产再投资,当期能够留存下来分配给股东的自由现金流依然可能阶段性收缩。