
一、ETF期权到底是什么
ETF期权,是以某只ETF为标的的场内标准化期权合约。买期权的投资者付权利金,获得“未来按约定价格买或卖这只ETF”的权利;卖期权的投资者收权利金,承担被行权的义务。
关键点:买方有权利没义务,卖方收钱但有对应义务。
国内场内ETF期权目前以上交所、深交所挂牌为主,常见包括:
上交所:上证50ETF期权(510050)、沪深300ETF期权(510300)、中证500ETF期权(510500)、科创50ETF期权(588000/588080)等;
深交所:沪深300ETF期权(159919)、创业板ETF期权(159915)、中证500ETF期权(159922)、深证100ETF期权(159901)等。
二、两个最基本类型
1)认购期权 Call:看涨
买入认购=获得未来以行权价买ETF的权利。
例子:ETF现价3.00,买行权价3.10的认购。若后来涨到3.50,期权内在价值约0.40;若到期还低于3.10,期权可能一文不值,最大亏权利金。
2)认沽期权 Put:看跌/保险
买入认沽=获得未来以行权价卖ETF的权利。
例子:你拿着50ETF担心回调,买认沽。ETF跌,认沽可能涨,抵消部分现货亏损,类似给持仓买车险。
补充几个必懂词:
权利金:买期权花的钱,也是买方最大亏损上限(不考虑额外费用)
行权价:合约约定的买卖价
到期日:合约失效日,ETF期权为每月固定到期批次
实值/平值/虚值:行权价相对现价有没有内在价值
时间价值:离到期越远、波动预期越高,通常时间价值越贵;临近到期会衰减
三、它和直接买ETF有什么不同
用一张表概括:
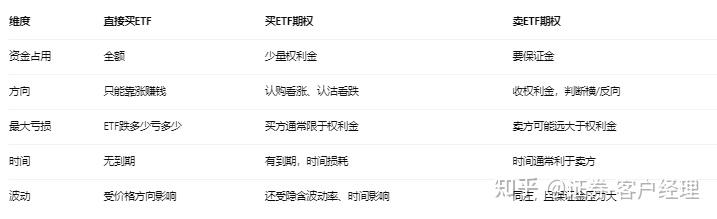
期权核心特点就四个:杠杆、非线性、时间损耗、可交易波动率。
ETF涨2%,近月实值认购可能涨十几个点,虚值认购可能翻倍也可能不动;反过来跌一点,虚值买权可能腰斩。卖方看似“稳收权利金”,一旦遇单边大行情,亏损可以远超已收权利金。
四、普通人能用它做什么
1)小资金博方向
看好50/300/创业板上行,用认购代替部分买ETF仓位,资金占用低、弹性高。但要求“方向对、幅度够、时间对”,三者缺一个都可能亏。
2)持仓保险
长期抱ETF,短期怕回撤,买认沽。大盘跌,认沽盈利对冲现货浮亏;大盘涨,只亏一点权利金,类似保费。
3)备兑增强收益
已经持有ETF,卖出虚值认购收权利金。横盘或小涨时增加现金流;若ETF大涨突破行权价,上方收益会被“封顶”。
4)震荡/大波动/波动率策略
认为要出大消息、放波动:买跨式/宽跨式
认为继续横盘、波动收敛:卖跨式(高难度、高风险)
温和看涨:牛价差;温和看跌:熊价差
对时间结构有判断:日历价差
新手别一上来卖跨式、别重仓深度虚值。深度虚值便宜,但到期归零概率很高,长期“小亏积累成大亏”很常见。
五、风险清单(开户前必须了解)
杠杆风险:小涨大跌、小跌大涨都可能,仓位重会很快亏光
归零风险:到期虚值,权利金全没
时间损耗:方向看对但太晚启动,期权仍可能亏
波动率风险:买在隐波高位,之后隐波回落,标的不动也亏
卖方保证金风险:极端行情追保、强平;卖call还可能出现“被行权交出ETF”、卖put被动接货
流动性风险:远月、冷门行权价买卖价差大,滑点高
行权交割风险:到期忘行权、资金/ETF不足、实物交割出错
一句话:买权亏的是“保费”,可控;卖权亏的是“出险赔付”,可能失控。
ETF期权,是以某只ETF为标的的场内标准化期权合约。买期权的投资者付权利金,获得“未来按约定价格买或卖这只ETF”的权利;卖期权的投资者收权利金,承担被行权的义务。
关键点:买方有权利没义务,卖方收钱但有对应义务。
国内场内ETF期权目前以上交所、深交所挂牌为主,常见包括:
上交所:上证50ETF期权(510050)、沪深300ETF期权(510300)、中证500ETF期权(510500)、科创50ETF期权(588000/588080)等;
深交所:沪深300ETF期权(159919)、创业板ETF期权(159915)、中证500ETF期权(159922)、深证100ETF期权(159901)等。
二、两个最基本类型
1)认购期权 Call:看涨
买入认购=获得未来以行权价买ETF的权利。
例子:ETF现价3.00,买行权价3.10的认购。若后来涨到3.50,期权内在价值约0.40;若到期还低于3.10,期权可能一文不值,最大亏权利金。
2)认沽期权 Put:看跌/保险
买入认沽=获得未来以行权价卖ETF的权利。
例子:你拿着50ETF担心回调,买认沽。ETF跌,认沽可能涨,抵消部分现货亏损,类似给持仓买车险。
补充几个必懂词:
权利金:买期权花的钱,也是买方最大亏损上限(不考虑额外费用)
行权价:合约约定的买卖价
到期日:合约失效日,ETF期权为每月固定到期批次
实值/平值/虚值:行权价相对现价有没有内在价值
时间价值:离到期越远、波动预期越高,通常时间价值越贵;临近到期会衰减
三、它和直接买ETF有什么不同
用一张表概括:
期权核心特点就四个:杠杆、非线性、时间损耗、可交易波动率。
ETF涨2%,近月实值认购可能涨十几个点,虚值认购可能翻倍也可能不动;反过来跌一点,虚值买权可能腰斩。卖方看似“稳收权利金”,一旦遇单边大行情,亏损可以远超已收权利金。
四、普通人能用它做什么
1)小资金博方向
看好50/300/创业板上行,用认购代替部分买ETF仓位,资金占用低、弹性高。但要求“方向对、幅度够、时间对”,三者缺一个都可能亏。
2)持仓保险
长期抱ETF,短期怕回撤,买认沽。大盘跌,认沽盈利对冲现货浮亏;大盘涨,只亏一点权利金,类似保费。
3)备兑增强收益
已经持有ETF,卖出虚值认购收权利金。横盘或小涨时增加现金流;若ETF大涨突破行权价,上方收益会被“封顶”。
4)震荡/大波动/波动率策略
认为要出大消息、放波动:买跨式/宽跨式
认为继续横盘、波动收敛:卖跨式(高难度、高风险)
温和看涨:牛价差;温和看跌:熊价差
对时间结构有判断:日历价差
新手别一上来卖跨式、别重仓深度虚值。深度虚值便宜,但到期归零概率很高,长期“小亏积累成大亏”很常见。
五、风险清单(开户前必须了解)
杠杆风险:小涨大跌、小跌大涨都可能,仓位重会很快亏光
归零风险:到期虚值,权利金全没
时间损耗:方向看对但太晚启动,期权仍可能亏
波动率风险:买在隐波高位,之后隐波回落,标的不动也亏
卖方保证金风险:极端行情追保、强平;卖call还可能出现“被行权交出ETF”、卖put被动接货
流动性风险:远月、冷门行权价买卖价差大,滑点高
行权交割风险:到期忘行权、资金/ETF不足、实物交割出错
一句话:买权亏的是“保费”,可控;卖权亏的是“出险赔付”,可能失控。