
一、股利贴现模型概念,原理
什么是 DDM 股利贴现模型(Dividend Discount Model)
通用核心公式:
•:股票当前内在价值
•:第 t 期每股现金股利
•:股权必要收益率(贴现率,用CAPM模型计算)
DDM 的 3 种子模型
1、零增长模型
假设:未来每年每股分红永远不变,没有增长。
公式:
适用:分红完全固定的成熟企业,A 股几乎找不到,更像永续债券,现实极少使用。
2、戈登增长模型(单阶段固定增长模型,实操最常用)
假设:企业已经完全成熟,股利长期保持固定增速 g 永续增长。
公式:
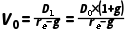
•:已经发放完毕的最新年度每股股利
•:下一年预期每股股利
•:股利长期永续增长率
3、两阶段 / 三阶段增长模型(贴近现实,专业分析师优先使用)
现实企业不会一开始就进入稳态,分为两段:1)高速增长阶段:未来 N 年,分红保持较高增速,逐年预测每一年分红,分别折现;2)永续稳态阶段:N 年之后,企业发展成熟,股利进入低速永续增长,计算终端价值再折现回当下。
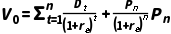
为第 n 年末终端价值,使用戈登公式。
三阶段模型,就是增加一个增速下滑过渡期:高速增长→增速过渡回落→永续低速增长。
二、适用场景与局限性(实操判断要不要用 DDM)
 适合使用 DDM 的股票
1.连续多年稳定现金分红,分红政策可预期;
2.企业处于成熟期,行业增长平缓,例如公用事业、高分红央企、地方国企。
 不适合,直接放弃 DDM
1.常年不分红、分红断断续续、分红大起大落的 A 股公司;哪怕净利润很高,利润全部留存用于扩张,DDM失效;
2.高成长科技企业,利润大量再投入,很少现金分红。
模型固有短板
1.估值高度依赖两大人为参数:股权贴现率、永续增长率g,参数轻微改动,内在价值差距巨大;
2.只认现金分红,公司留在账面上的留存收益,DDM不计算价值;
3.如果公司未来修改分红政策(大幅减少分红),整套估值假设直接推翻。
普通投资者数据获取渠道(通达信 / 东方财富)
1、获取每股分红D0
通达信电脑端:输入股票代码,进入个股页面,按键盘F10→选择【分红融资】栏目,查看历年每 10 股派现金额,10 派 4 元,即每股分红 0.4 元。
2、贝塔系数β(用来CAPM算贴现率)
通达信电脑端:K 线界面,决策菜单,查看贝塔β;也可以自编 BETA 函数获取;东方财富:个股资料,在市场分析 / 风险指标板块读取贝塔β数值。
•无风险利率:直接取十年期国债收益率,网上公开查询,目前2.3%~2.5%;
•市场风险溢价,A 股实操通用取值 6%~6.5%。
三、实操案例分析(600894 广日股份)
该股特点
广日股份(600894),地方国企,电梯制造行业,企业已经进入成熟期,多年持续现金分红,分红相对稳定,满足DDM模型的基础使用条件。
步骤 1:软件提取基础原始数据
打开通达信 / 东方财富,F10 - 分红融资:最新完整年报分红:2025 年报10 派 4 元,
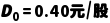
。读取贝塔系数β≈1.05。
步骤 2:CAPM 计算股权必要收益率
参数选取:无风险利率(十年国债收益率);贝塔β=1.05;A 股市场风险溢价取 6.5%。
步骤 3:戈登单阶段 DDM 计算(简易版,适合新手)
成熟制造业,永续股利增长率 g 取保守 3%(永续 g 一般不要超过国家长期潜在 GDP 增速)。
校验约束条件:,公式可用。
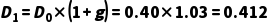
元
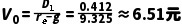
步骤 4:两阶段 DDM 计算(更贴近现实,推荐实操)
假设情景:①未来 3 年,分红保持 6% 的中等增速;②3 年之后企业完全成熟,股利永续增速回落至稳态g=3%;③贴现率保持 9.325% 不变。
1)计算前三年预期每股股利:
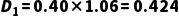
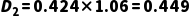
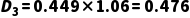
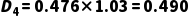
2)第 3 年末终端价值
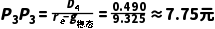
3)全部现金流折现回现在:
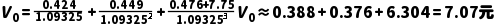
步骤 5:敏感性分析(实操必不可少!)
DDM估值对贴现率、永续增长率g 非常敏感,同一个股票,参数改变,估值会发生巨大变化,不要迷信一个固定数字,要做多情景。
四、案例反思:DDM 对广日股份的短板
即便广日股份满足DDM的使用条件,我们依然要看清模型缺陷,不能直接拿DDM结果作为买卖唯一依据。
1、DDM只统计实际现金分红,忽略企业留存收益广日股份每年净利润当中,一部分拿出来分红,还有相当大一部分利润留在公司账面上,增厚净资产。这部分股东实实在在拥有的权益增值,DDM模型完全没有计入估值。
2、分红政策未来存在不确定性DDM建立在 “未来分红延续历史风格” 的假设。如果未来公司经营战略变化,减少现金分红,那么整套DDM估值全部失效。
3、建议交叉验证,不要单一依靠DDM实操中,对于分红型企业,分析师一般采用:DDM+FCFE股权自由现金流模型+PE/PB相对估值三者对照。DDM可以作为理解企业价值的工具,但不能单独作为买入卖出决策的唯一标尺。
文章小结
1、DDM股利贴现模型核心逻辑:股票价值 = 未来全部现金股利折现之和,分为零增长、戈登单阶段、两 / 三阶段三类模型;2、选股先判断适配性,只适合长期稳定现金分红成熟企业,通达信、东方财富 F10 可以获取分红、贝塔原始数据;3、参数是估值灵魂,一定要做敏感性分析,输出估值区间,拒绝迷信单一计算数字;4、DDM存在天然局限,忽略留存收益,需要搭配其他估值方法交叉验证,理性看待模型输出结果。
什么是 DDM 股利贴现模型(Dividend Discount Model)
通用核心公式:
•:股票当前内在价值
•:第 t 期每股现金股利
•:股权必要收益率(贴现率,用CAPM模型计算)
DDM 的 3 种子模型
1、零增长模型
假设:未来每年每股分红永远不变,没有增长。
公式:
适用:分红完全固定的成熟企业,A 股几乎找不到,更像永续债券,现实极少使用。
2、戈登增长模型(单阶段固定增长模型,实操最常用)
假设:企业已经完全成熟,股利长期保持固定增速 g 永续增长。
公式:
•:已经发放完毕的最新年度每股股利
•:下一年预期每股股利
•:股利长期永续增长率
3、两阶段 / 三阶段增长模型(贴近现实,专业分析师优先使用)
现实企业不会一开始就进入稳态,分为两段:1)高速增长阶段:未来 N 年,分红保持较高增速,逐年预测每一年分红,分别折现;2)永续稳态阶段:N 年之后,企业发展成熟,股利进入低速永续增长,计算终端价值再折现回当下。
为第 n 年末终端价值,使用戈登公式。
三阶段模型,就是增加一个增速下滑过渡期:高速增长→增速过渡回落→永续低速增长。
二、适用场景与局限性(实操判断要不要用 DDM)
适合使用 DDM 的股票1.连续多年稳定现金分红,分红政策可预期;
2.企业处于成熟期,行业增长平缓,例如公用事业、高分红央企、地方国企。
不适合,直接放弃 DDM1.常年不分红、分红断断续续、分红大起大落的 A 股公司;哪怕净利润很高,利润全部留存用于扩张,DDM失效;
2.高成长科技企业,利润大量再投入,很少现金分红。
模型固有短板
1.估值高度依赖两大人为参数:股权贴现率、永续增长率g,参数轻微改动,内在价值差距巨大;
2.只认现金分红,公司留在账面上的留存收益,DDM不计算价值;
3.如果公司未来修改分红政策(大幅减少分红),整套估值假设直接推翻。
普通投资者数据获取渠道(通达信 / 东方财富)
1、获取每股分红D0
通达信电脑端:输入股票代码,进入个股页面,按键盘F10→选择【分红融资】栏目,查看历年每 10 股派现金额,10 派 4 元,即每股分红 0.4 元。
2、贝塔系数β(用来CAPM算贴现率)
通达信电脑端:K 线界面,决策菜单,查看贝塔β;也可以自编 BETA 函数获取;东方财富:个股资料,在市场分析 / 风险指标板块读取贝塔β数值。
•无风险利率:直接取十年期国债收益率,网上公开查询,目前2.3%~2.5%;
•市场风险溢价,A 股实操通用取值 6%~6.5%。
三、实操案例分析(600894 广日股份)
该股特点
广日股份(600894),地方国企,电梯制造行业,企业已经进入成熟期,多年持续现金分红,分红相对稳定,满足DDM模型的基础使用条件。
步骤 1:软件提取基础原始数据
打开通达信 / 东方财富,F10 - 分红融资:最新完整年报分红:2025 年报10 派 4 元,
。读取贝塔系数β≈1.05。
步骤 2:CAPM 计算股权必要收益率
参数选取:无风险利率(十年国债收益率);贝塔β=1.05;A 股市场风险溢价取 6.5%。
步骤 3:戈登单阶段 DDM 计算(简易版,适合新手)
成熟制造业,永续股利增长率 g 取保守 3%(永续 g 一般不要超过国家长期潜在 GDP 增速)。
校验约束条件:,公式可用。
元
步骤 4:两阶段 DDM 计算(更贴近现实,推荐实操)
假设情景:①未来 3 年,分红保持 6% 的中等增速;②3 年之后企业完全成熟,股利永续增速回落至稳态g=3%;③贴现率保持 9.325% 不变。
1)计算前三年预期每股股利:
2)第 3 年末终端价值
3)全部现金流折现回现在:
步骤 5:敏感性分析(实操必不可少!)
DDM估值对贴现率、永续增长率g 非常敏感,同一个股票,参数改变,估值会发生巨大变化,不要迷信一个固定数字,要做多情景。
四、案例反思:DDM 对广日股份的短板
即便广日股份满足DDM的使用条件,我们依然要看清模型缺陷,不能直接拿DDM结果作为买卖唯一依据。
1、DDM只统计实际现金分红,忽略企业留存收益广日股份每年净利润当中,一部分拿出来分红,还有相当大一部分利润留在公司账面上,增厚净资产。这部分股东实实在在拥有的权益增值,DDM模型完全没有计入估值。
2、分红政策未来存在不确定性DDM建立在 “未来分红延续历史风格” 的假设。如果未来公司经营战略变化,减少现金分红,那么整套DDM估值全部失效。
3、建议交叉验证,不要单一依靠DDM实操中,对于分红型企业,分析师一般采用:DDM+FCFE股权自由现金流模型+PE/PB相对估值三者对照。DDM可以作为理解企业价值的工具,但不能单独作为买入卖出决策的唯一标尺。
文章小结
1、DDM股利贴现模型核心逻辑:股票价值 = 未来全部现金股利折现之和,分为零增长、戈登单阶段、两 / 三阶段三类模型;2、选股先判断适配性,只适合长期稳定现金分红成熟企业,通达信、东方财富 F10 可以获取分红、贝塔原始数据;3、参数是估值灵魂,一定要做敏感性分析,输出估值区间,拒绝迷信单一计算数字;4、DDM存在天然局限,忽略留存收益,需要搭配其他估值方法交叉验证,理性看待模型输出结果。