
很多普通投资者选股,习惯简单套用市盈率、市净率,却很少思考:这家公司本身到底值多少钱?
绝对估值法,核心就是估算企业内在价值,它不被市场涨跌、题材情绪干扰,立足于企业分红、现金流、净资产这些基本面。市面上最常用的三个工具:DDM股利贴现模型、FCFF企业自由现金流模型、RI剩余收益模型。
一、DDM 股利贴现模型
核心逻辑
股票内在价值,等于未来全部每股现金股利,按照股权资本成本折现到当下的总和。只认可股东实际拿到手的现金分红,留在企业账上的留存收益不纳入计算。
核心公式
1.戈登单阶段增长模型(实操最常用)
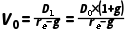
2.两阶段模型:高速增长阶段逐年折现股利,到达稳态后用戈登公式计算终端价值,再折现回现在。
 需要获取的数据 & 来源
1.每股历史分红来源:财报 F10→【分红融资】栏目;通达信、东方财富可直接导出历史分红记录。10 派 4 元,代表每股分红 0.4 元。
2.β贝塔系数来源:东方财富、通达信风险指标板块,用于CAPM计算股权资本成本。
3.无风险利率:通用取值,无需自己计算,取10 年期国债到期收益率,常用 2.3%‑2.5%。
4.市场风险溢价:通用取值,无需计算,A 股取 6%‑6.5%。
5.永续增长率g:主观预测,A 股成熟企业一般不超过 3%‑4%,不能高于国内长期名义 GDP 增速。
 使用该模型,股票必须满足条件
1.连续 5 年以上稳定现金分红,分红不会大幅波动;
2.企业进入成熟期,行业增速平缓;
3.分红政策具备可预期。
 不适用:常年不分红、分红忽高忽低、高成长把利润全部留存再投入的公司。
模型短板
高度依赖和 g 两个主观参数;只计算现金红利,忽略企业留存收益带来的净资产增值;如果公司未来改变分红政策,估值直接失效。
二、FCFF 企业自由现金流模型
核心逻辑
FCFF是企业扣除经营成本、税费、必要资本开支、营运资金占用之后,可以分配给全体出资人(股东 + 债权人)的现金。将未来全部企业自由现金流,用WACC加权平均资本成本折现,得到企业总价值;再调整债务、现金,换算得到股东股权价值。
核心公式

股权价值=企业整体价值EV−有息负债+富余现金−少数股东权益每股内在价值=股权价值÷总股本
需要获取的数据 & 来源(全部来自年报)
1.EBIT息税前利润:利润表,营业收入扣除营业成本、各项经营费用;
2.有效税率:利润表所得税 / 税前利润总额;
3.折旧摊销:现金流量表补充资料;
4.资本支出:现金流量表,购建固定资产、无形资产支付的现金;
5.营运资本增加额:资产负债表,应收、存货、应付等经营性科目计算得出;
6.有息负债、富余现金、少数股东权益、总股本:资产负债表。
使用该模型,股票必须满足条件
1.企业经营稳定,可以大致预测未来自由现金流;
2.FCFF持续为正或者有望转正;
3.能够区分经营负债与有息负债。
不适用:银行、保险等金融企业(负债属于经营工具,无法拆分);处于烧钱扩张期、自由现金流长期为负的企业。
模型短板
WACC、永续增长率变动会带来估值大幅波动;高度依赖对未来现金流的预测;财报现金流如果失真,估值结果同步出错。
三、RI 剩余收益模型
核心逻辑
企业价值 = 当前账面净资产+ 未来每一期剩余收益的折现值。剩余收益,是净利润扣除股东资本成本之后真正创造的超额价值。只有利润覆盖股权资本成本,才算是真正为股东创造新增价值。
核心公式
剩余收益

等价公式:
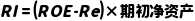
•:剩余收益为正,创造股东价值
•:剩余收益等于 0,无超额收益
•:剩余收益为负,看似盈利,实际毁灭股东价值
需要获取的数据 & 来源
1.期初净资产、期末净资产:资产负债表,归属于母公司所有者权益;
2.当期净利润、ROE:利润表;
3.股权资本成本Re:
○可CAPM测算;
○散户通用经验值(直接取用,不用计算):金融股7‑9%;普通成熟蓝筹8‑10%;高风险周期/成长股10‑13%。
4.未来ROE变化:主观预测,判断未来每期剩余收益。
使用该模型,股票必须满足条件
1.账面净资产能够真实反映企业核心资源;
2.ROE具备可预测性,不会出现脉冲式剧烈波动。
最佳适配:银行、保险等金融企业;也可以用来对 DCF/FCFF估值结果做交叉验证。
不适用:轻资产企业(互联网、软件、研发型科技公司)。企业核心价值来自专利、人才、流量,账面净资产很低,模型参考意义大幅下降。
模型短板
Re 具备双重影响:既计算每期剩余收益大小,又充当折现率,对参数变化敏感度极高;高度依赖未来ROE可持续性。
四、三大绝对估值模型综合总结
普通投资者实操重要提醒
1.先匹配模型,再做计算不要拿到任意股票就套公式。金融股优先RI;稳定高分红优先DDM;实体成熟制造业、消费龙头优先FCFF;轻资产高成长企业,不适合绝对估值,更多依靠定性 + 相对估值。
2.分清哪些数据来自财报,哪些是假设参数分红、净资产、现金流科目都是财报客观数据;但是股权资本成本、WACC、永续增长率、未来盈利 /ROE全部带有主观预测。不要追求算出一个精确目标价,估值输出应该是区间,而不是单一数字。多做保守、中性情景,预留容错空间。
3.多模型交叉验证,规避单一模型缺陷条件允许下可以两个模型对照。例如银行股RI可以搭配DDM校验;成熟红利企业DDM搭配FCFF。如果两个模型估值差距过大,优先检查你的主观假设,不要直接采信计算结果。
4.绝对估值只是定量工具,不能替代定性分析就算测算得出股价存在安全边际,依然需要排查风险:行业竞争格局、公司治理、商誉负债、一次性收益。很多 “估值很便宜” 的股票是价值陷阱,财报数字看不出风险。
绝对估值法,核心就是估算企业内在价值,它不被市场涨跌、题材情绪干扰,立足于企业分红、现金流、净资产这些基本面。市面上最常用的三个工具:DDM股利贴现模型、FCFF企业自由现金流模型、RI剩余收益模型。
一、DDM 股利贴现模型
核心逻辑
股票内在价值,等于未来全部每股现金股利,按照股权资本成本折现到当下的总和。只认可股东实际拿到手的现金分红,留在企业账上的留存收益不纳入计算。
核心公式
1.戈登单阶段增长模型(实操最常用)
2.两阶段模型:高速增长阶段逐年折现股利,到达稳态后用戈登公式计算终端价值,再折现回现在。
需要获取的数据 & 来源1.每股历史分红来源:财报 F10→【分红融资】栏目;通达信、东方财富可直接导出历史分红记录。10 派 4 元,代表每股分红 0.4 元。
2.β贝塔系数来源:东方财富、通达信风险指标板块,用于CAPM计算股权资本成本。
3.无风险利率:通用取值,无需自己计算,取10 年期国债到期收益率,常用 2.3%‑2.5%。
4.市场风险溢价:通用取值,无需计算,A 股取 6%‑6.5%。
5.永续增长率g:主观预测,A 股成熟企业一般不超过 3%‑4%,不能高于国内长期名义 GDP 增速。
使用该模型,股票必须满足条件1.连续 5 年以上稳定现金分红,分红不会大幅波动;
2.企业进入成熟期,行业增速平缓;
3.分红政策具备可预期。
不适用:常年不分红、分红忽高忽低、高成长把利润全部留存再投入的公司。模型短板
高度依赖和 g 两个主观参数;只计算现金红利,忽略企业留存收益带来的净资产增值;如果公司未来改变分红政策,估值直接失效。
二、FCFF 企业自由现金流模型
核心逻辑
FCFF是企业扣除经营成本、税费、必要资本开支、营运资金占用之后,可以分配给全体出资人(股东 + 债权人)的现金。将未来全部企业自由现金流,用WACC加权平均资本成本折现,得到企业总价值;再调整债务、现金,换算得到股东股权价值。
核心公式
股权价值=企业整体价值EV−有息负债+富余现金−少数股东权益每股内在价值=股权价值÷总股本
需要获取的数据 & 来源(全部来自年报)1.EBIT息税前利润:利润表,营业收入扣除营业成本、各项经营费用;
2.有效税率:利润表所得税 / 税前利润总额;
3.折旧摊销:现金流量表补充资料;
4.资本支出:现金流量表,购建固定资产、无形资产支付的现金;
5.营运资本增加额:资产负债表,应收、存货、应付等经营性科目计算得出;
6.有息负债、富余现金、少数股东权益、总股本:资产负债表。
使用该模型,股票必须满足条件1.企业经营稳定,可以大致预测未来自由现金流;
2.FCFF持续为正或者有望转正;
3.能够区分经营负债与有息负债。
不适用:银行、保险等金融企业(负债属于经营工具,无法拆分);处于烧钱扩张期、自由现金流长期为负的企业。模型短板
WACC、永续增长率变动会带来估值大幅波动;高度依赖对未来现金流的预测;财报现金流如果失真,估值结果同步出错。
三、RI 剩余收益模型
核心逻辑
企业价值 = 当前账面净资产+ 未来每一期剩余收益的折现值。剩余收益,是净利润扣除股东资本成本之后真正创造的超额价值。只有利润覆盖股权资本成本,才算是真正为股东创造新增价值。
核心公式
剩余收益
等价公式:
•:剩余收益为正,创造股东价值
•:剩余收益等于 0,无超额收益
•:剩余收益为负,看似盈利,实际毁灭股东价值
需要获取的数据 & 来源1.期初净资产、期末净资产:资产负债表,归属于母公司所有者权益;
2.当期净利润、ROE:利润表;
3.股权资本成本Re:
○可CAPM测算;
○散户通用经验值(直接取用,不用计算):金融股7‑9%;普通成熟蓝筹8‑10%;高风险周期/成长股10‑13%。
4.未来ROE变化:主观预测,判断未来每期剩余收益。
使用该模型,股票必须满足条件1.账面净资产能够真实反映企业核心资源;
2.ROE具备可预测性,不会出现脉冲式剧烈波动。
最佳适配:银行、保险等金融企业;也可以用来对 DCF/FCFF估值结果做交叉验证。不适用:轻资产企业(互联网、软件、研发型科技公司)。企业核心价值来自专利、人才、流量,账面净资产很低,模型参考意义大幅下降。模型短板
Re 具备双重影响:既计算每期剩余收益大小,又充当折现率,对参数变化敏感度极高;高度依赖未来ROE可持续性。
四、三大绝对估值模型综合总结
普通投资者实操重要提醒
1.先匹配模型,再做计算不要拿到任意股票就套公式。金融股优先RI;稳定高分红优先DDM;实体成熟制造业、消费龙头优先FCFF;轻资产高成长企业,不适合绝对估值,更多依靠定性 + 相对估值。
2.分清哪些数据来自财报,哪些是假设参数分红、净资产、现金流科目都是财报客观数据;但是股权资本成本、WACC、永续增长率、未来盈利 /ROE全部带有主观预测。不要追求算出一个精确目标价,估值输出应该是区间,而不是单一数字。多做保守、中性情景,预留容错空间。
3.多模型交叉验证,规避单一模型缺陷条件允许下可以两个模型对照。例如银行股RI可以搭配DDM校验;成熟红利企业DDM搭配FCFF。如果两个模型估值差距过大,优先检查你的主观假设,不要直接采信计算结果。
4.绝对估值只是定量工具,不能替代定性分析就算测算得出股价存在安全边际,依然需要排查风险:行业竞争格局、公司治理、商誉负债、一次性收益。很多 “估值很便宜” 的股票是价值陷阱,财报数字看不出风险。