
期权并不神秘,它的全部逻辑可以浓缩为一句话:买方支付权利金获得权利,卖方收取权利金承担义务——理解了这个不对称结构,你就理解了期权定价与盈亏的全部前提。
这20美元,就是期权权利金(Premium);约定的500美元,就是行权价(Strike Price);协议截止的那一天,就是到期日(Expiration)。
这份合约,本质上是一份看涨期权(Call Option)——它赋予买方在约定时间内以预定价格买入标的资产的权利。
1.2 权利与义务的不对称性
期权最核心的特征在于:买方只有权利,没有义务。
**买方**:支付权利金,获得“可以行权、也可以不行权”的选择权。
**卖方**:收取权利金,接受“对方行权时我必须履约”的义务。
正是这种不对称,构成了期权区别于直接买卖标的资产的根本原因,也是交易者使用期权的主要动机。
1.3 适用场景
期权适用于两类需求:一是以小博大,用较少权利金控制较大名义价值的标的;二是风险对冲,为持有的资产购买价格保护。理解这两点,后续所有操作规则才有落脚点。
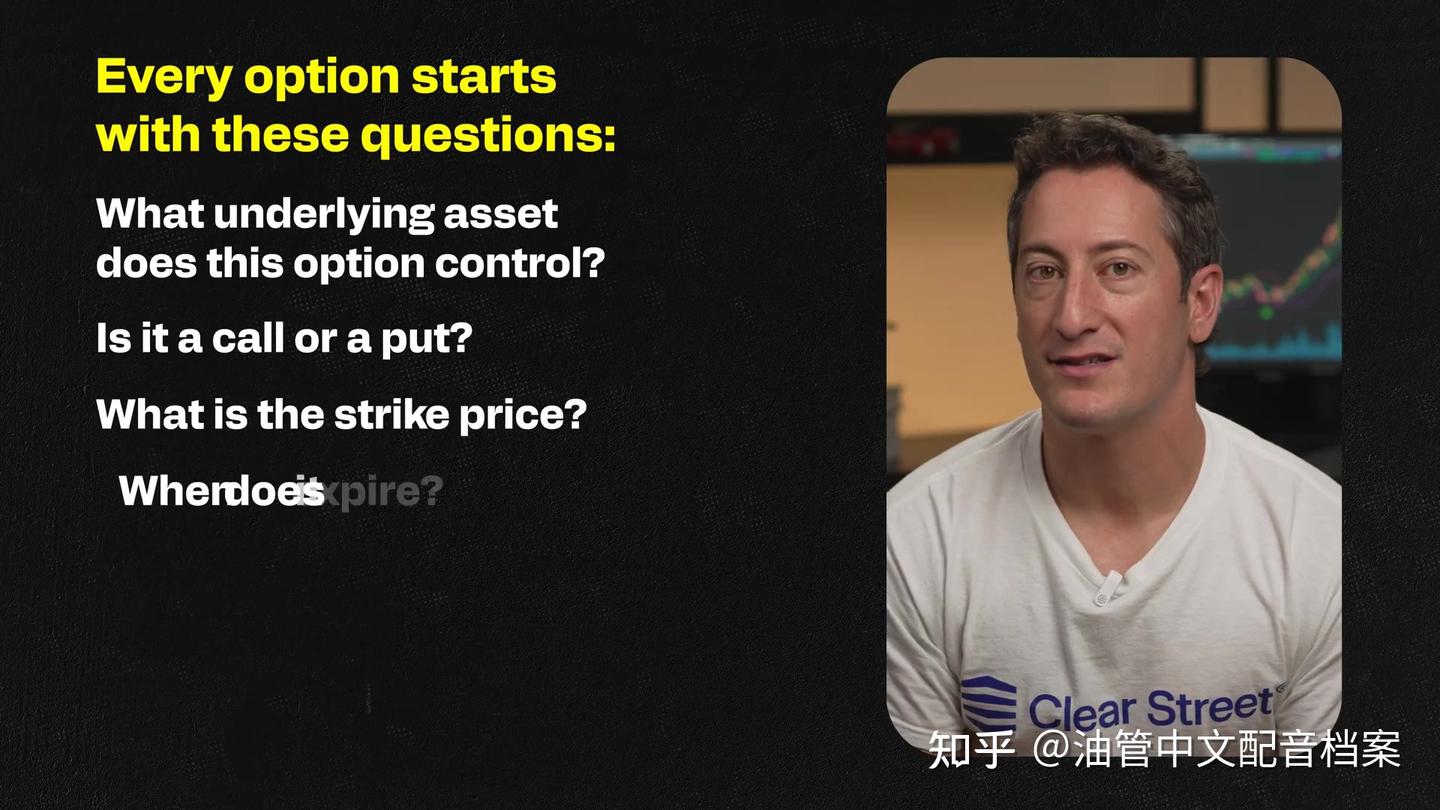
**标的资产**:这份期权控制的是什么。
**行权价**:你未来有权买入的价格。
**到期日**:权利的有效期限。
关键判断标准:权利金是你为这份权利付出的全部成本,只有当预期标的涨幅足以覆盖权利金时,这笔交易才具备经济合理性。
2.2 盈亏平衡点:初学者必须掌握的参数
以自行车为例:你支付20美元权利金,获得以500美元买入的权利。
若到期时自行车值**510美元**,你的行权权利价值10美元,但成本是20美元,**总体仍亏损10美元**。
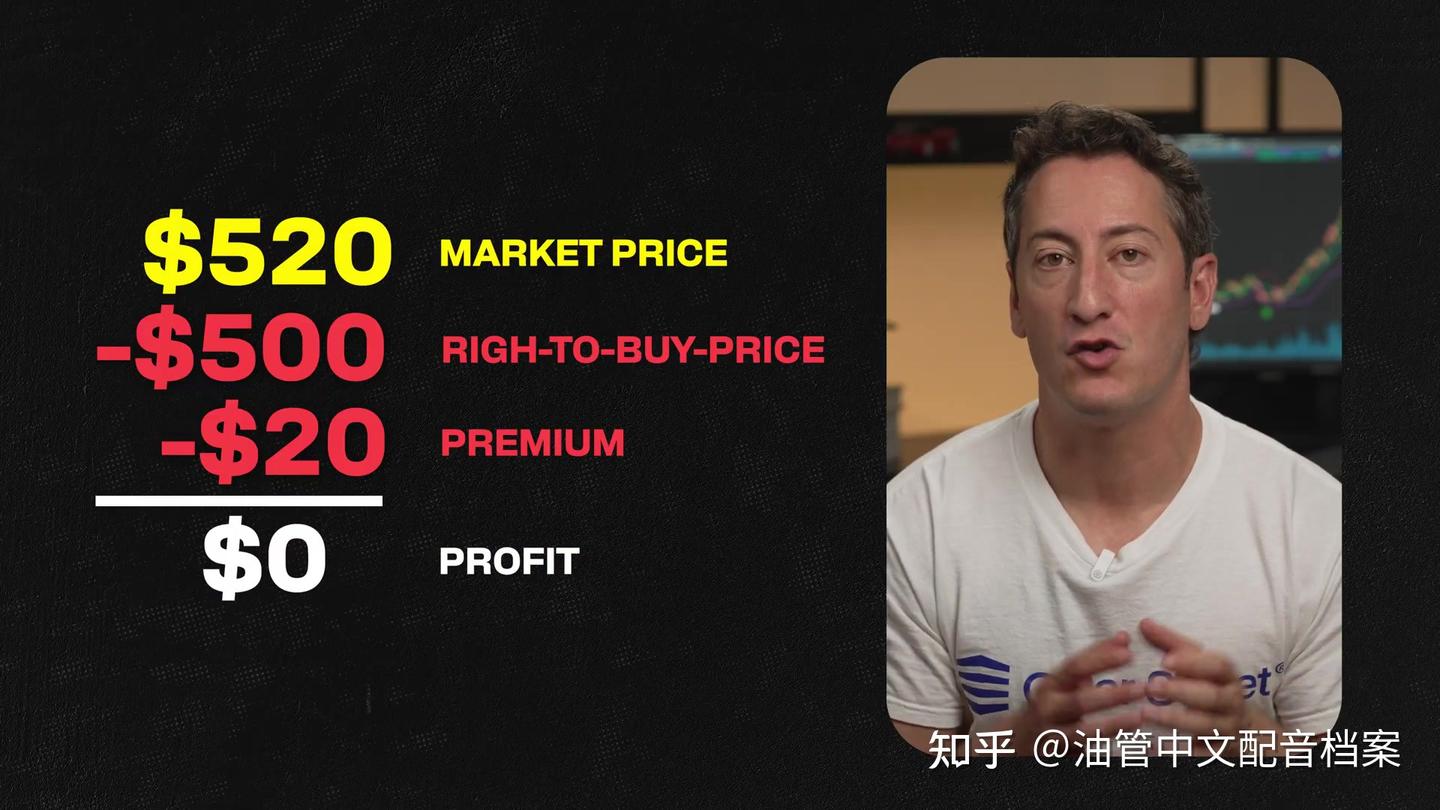
因此,到期时标的必须达到**520美元**(行权价500 + 权利金20),你才能收回全部权利金。
盈亏平衡点 = 行权价 + 权利金。这是买入看涨期权时判断“涨了是否真赚钱”的核心公式。
2.3 出场规则:行权、平仓或放弃
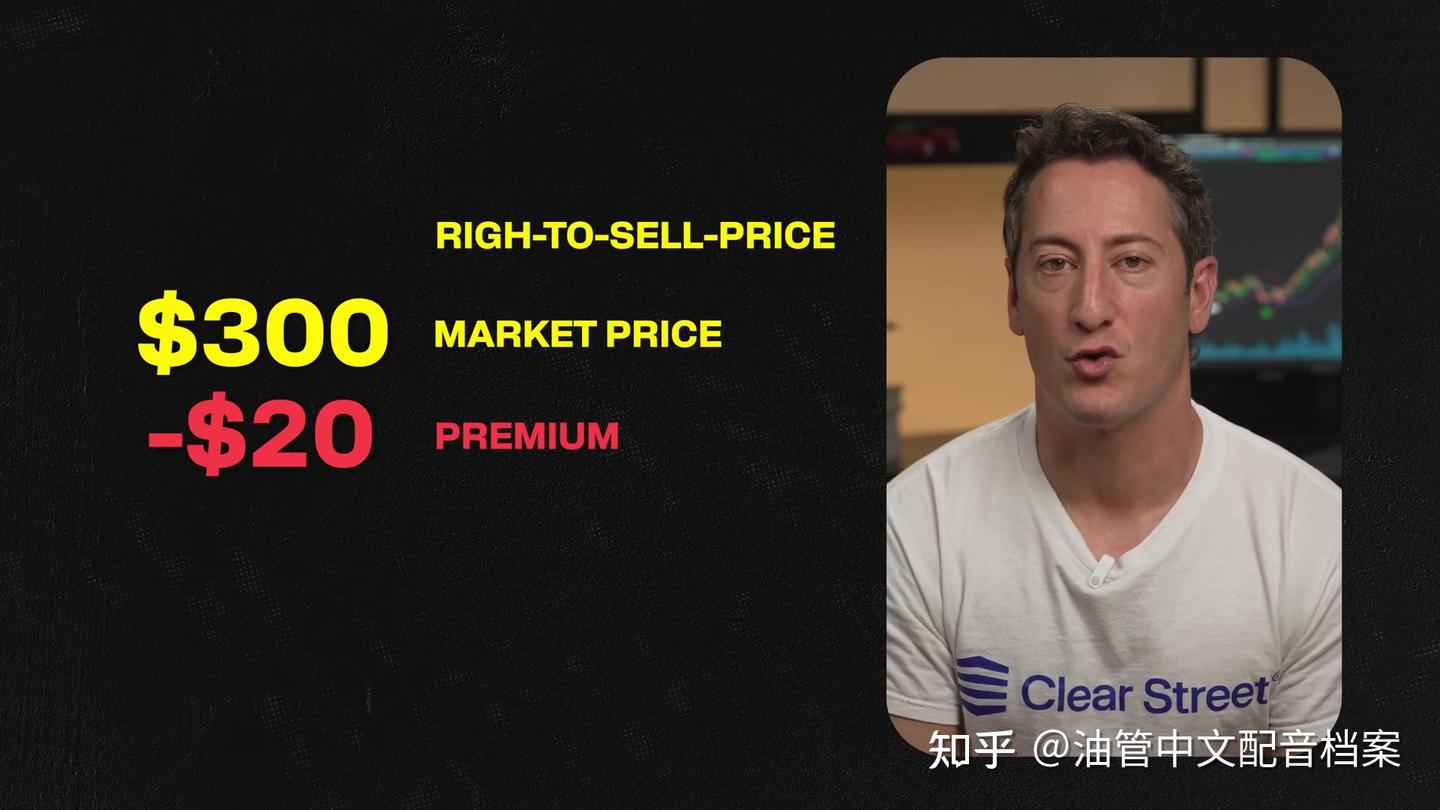
**价内(In the Money)**:市价高于行权价,行权有价值,可选择行权或直接卖出期权合约获利。
**价外(Out of the Money)**:市价低于行权价,行权毫无意义,应让期权到期,损失仅限于已付权利金。
2.4 止损与仓位管理
**最大亏损明确**:买方最大亏损就是**已支付的权利金**,这是期权买方风险可控的根本优势。
**仓位建议**:单笔权利金投入应控制在总资金的可承受范围内,避免因时间衰减导致权利金归零而影响整体账户。
**时间止损**:随着到期日临近,时间价值加速衰减,若标的未按预期方向运行,应提前评估是否离场,而非被动持有至到期。
3.2 情景一:标的上涨
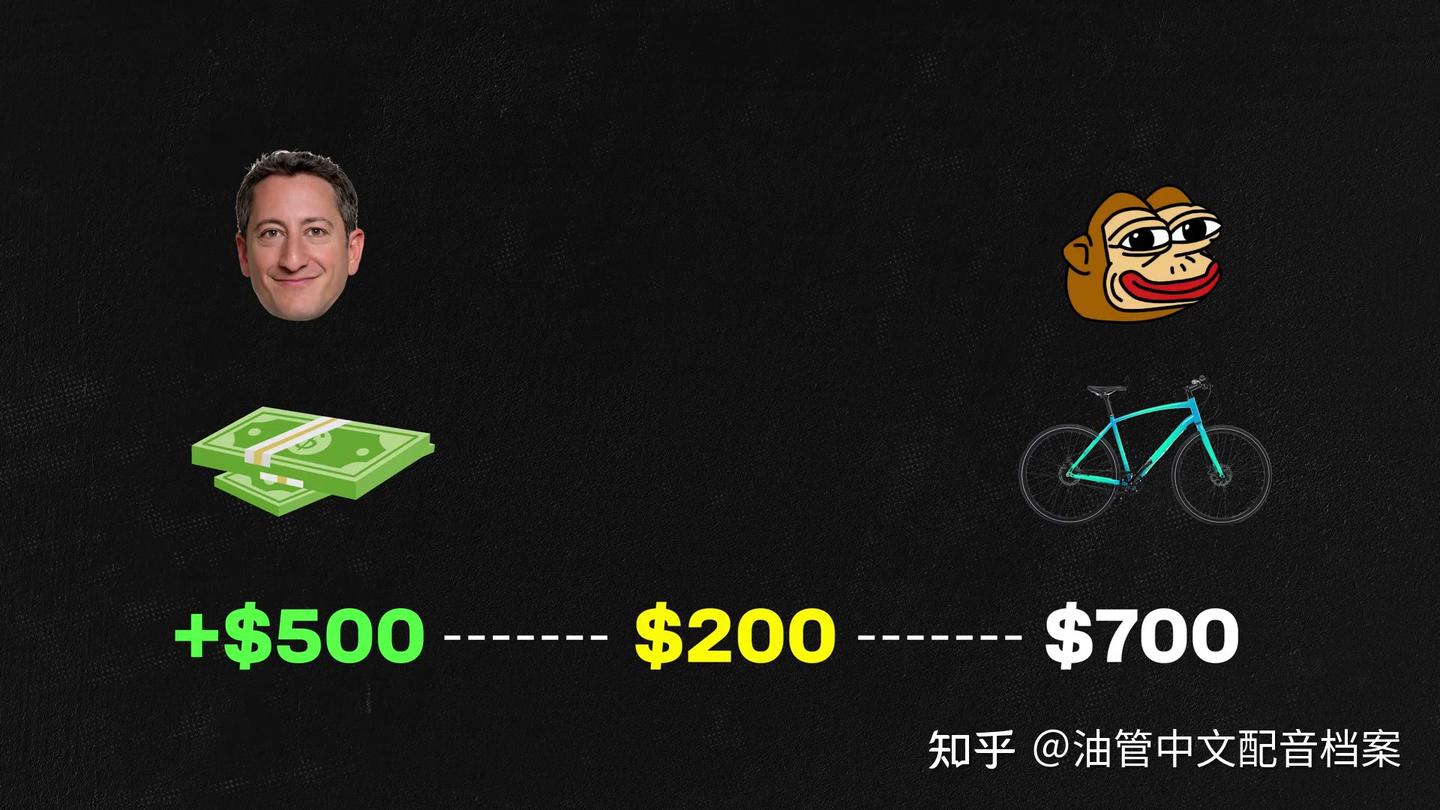
一周后,某名人被拍到骑同款自行车,全校学生争相购买,市场价从500美元跳涨至700美元。
此时你的合约未变——你仍有权以500美元买入。这份权利的内在价值为:
700 − 500 = 200美元
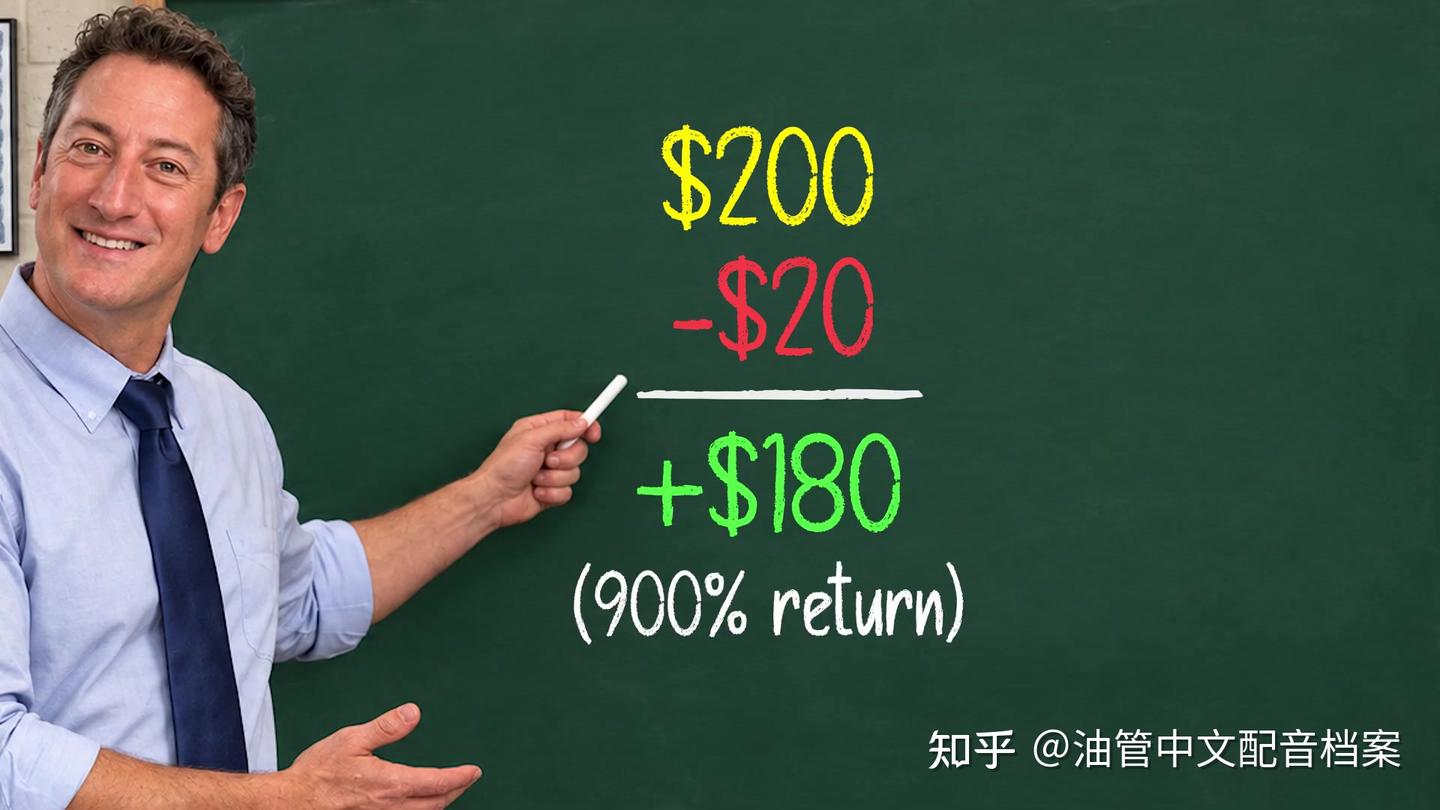
扣除最初支付的20美元权利金,经济利润为180美元。以20美元成本计算,回报率约900%。
对比:若直接花500美元买车再以700美元卖出,回报率仅40%。这就是期权的杠杆效应——用20美元控制了一个价值200美元的机会。
交易员将这种“市价高于行权价、行权有价值”的状态称为价内。
3.3 情景二:标的下跌
若自行车过时,一个月后类似车型仅售400美元。此时以500美元行权毫无意义,你会选择让期权到期,损失最初支付的20美元权利金。这份期权处于价外状态。
3.4 案例映射到股票市场
将自行车换成苹果股票:苹果股价200美元,你买入行权价210美元、下月到期的看涨期权。
需注意一个关键换算:一份标准美股期权合约通常代表100股。当期权报价为2.50美元时,实际成本为2.50 × 100 = 250美元(不含佣金费用)。
同理,若买入行权价190美元的看跌期权,你买的是“以190美元卖出苹果”的权利。看跌期权赋予买方以行权价卖出的权利,与看涨期权形成对称。
卖方收取权利金但承担履约义务,**潜在风险远大于买方**,初学者应优先从买方角色理解期权。
任何策略都应结合自身风险承受能力,**不构成投资建议**,实盘前需充分模拟验证。
风险提示:本文仅为交易策略分享,不构成任何投资建议。市场有风险,交易需谨慎。
- 策略核心原理
1.1 期权合约的诞生逻辑
期权的本质是一份“权利交易”协议。用最日常的场景来还原:你想买一辆标价500美元的自行车,但暂时不确定是否真的需要。于是你找到车主,支付20美元,换取一项约定——在接下来一个月内,你有权以500美元的价格买走这辆车。
这20美元,就是期权权利金(Premium);约定的500美元,就是行权价(Strike Price);协议截止的那一天,就是到期日(Expiration)。
这份合约,本质上是一份看涨期权(Call Option)——它赋予买方在约定时间内以预定价格买入标的资产的权利。
1.2 权利与义务的不对称性
期权最核心的特征在于:买方只有权利,没有义务。
**买方**:支付权利金,获得“可以行权、也可以不行权”的选择权。
**卖方**:收取权利金,接受“对方行权时我必须履约”的义务。
正是这种不对称,构成了期权区别于直接买卖标的资产的根本原因,也是交易者使用期权的主要动机。
1.3 适用场景
期权适用于两类需求:一是以小博大,用较少权利金控制较大名义价值的标的;二是风险对冲,为持有的资产购买价格保护。理解这两点,后续所有操作规则才有落脚点。
- 详细操作规则
2.1 进场规则:判断权利金是否“值得付”
买入看涨期权前,必须明确三个参数:
**标的资产**:这份期权控制的是什么。
**行权价**:你未来有权买入的价格。
**到期日**:权利的有效期限。
关键判断标准:权利金是你为这份权利付出的全部成本,只有当预期标的涨幅足以覆盖权利金时,这笔交易才具备经济合理性。
2.2 盈亏平衡点:初学者必须掌握的参数
以自行车为例:你支付20美元权利金,获得以500美元买入的权利。
若到期时自行车值**510美元**,你的行权权利价值10美元,但成本是20美元,**总体仍亏损10美元**。
因此,到期时标的必须达到**520美元**(行权价500 + 权利金20),你才能收回全部权利金。
盈亏平衡点 = 行权价 + 权利金。这是买入看涨期权时判断“涨了是否真赚钱”的核心公式。
2.3 出场规则:行权、平仓或放弃
**价内(In the Money)**:市价高于行权价,行权有价值,可选择行权或直接卖出期权合约获利。
**价外(Out of the Money)**:市价低于行权价,行权毫无意义,应让期权到期,损失仅限于已付权利金。
2.4 止损与仓位管理
**最大亏损明确**:买方最大亏损就是**已支付的权利金**,这是期权买方风险可控的根本优势。
**仓位建议**:单笔权利金投入应控制在总资金的可承受范围内,避免因时间衰减导致权利金归零而影响整体账户。
**时间止损**:随着到期日临近,时间价值加速衰减,若标的未按预期方向运行,应提前评估是否离场,而非被动持有至到期。
- 实战案例推演
3.1 案例背景
某自行车标价500美元。你支付20美元权利金,买入一份行权价500美元、期限一个月的看涨期权。
3.2 情景一:标的上涨
一周后,某名人被拍到骑同款自行车,全校学生争相购买,市场价从500美元跳涨至700美元。
此时你的合约未变——你仍有权以500美元买入。这份权利的内在价值为:
700 − 500 = 200美元
扣除最初支付的20美元权利金,经济利润为180美元。以20美元成本计算,回报率约900%。
对比:若直接花500美元买车再以700美元卖出,回报率仅40%。这就是期权的杠杆效应——用20美元控制了一个价值200美元的机会。
交易员将这种“市价高于行权价、行权有价值”的状态称为价内。
3.3 情景二:标的下跌
若自行车过时,一个月后类似车型仅售400美元。此时以500美元行权毫无意义,你会选择让期权到期,损失最初支付的20美元权利金。这份期权处于价外状态。
3.4 案例映射到股票市场
将自行车换成苹果股票:苹果股价200美元,你买入行权价210美元、下月到期的看涨期权。
需注意一个关键换算:一份标准美股期权合约通常代表100股。当期权报价为2.50美元时,实际成本为2.50 × 100 = 250美元(不含佣金费用)。
同理,若买入行权价190美元的看跌期权,你买的是“以190美元卖出苹果”的权利。看跌期权赋予买方以行权价卖出的权利,与看涨期权形成对称。
- 常见误区与风险提示
4.1 误区一:方向对了就一定赚钱
这是初学者最容易踩的坑。你可以正确预测标的上涨,却仍然亏钱——因为你为期权本身支付了权利金。标的仅小涨至510美元时,行权权利价值10美元,不足以覆盖20美元成本,总体仍亏损。方向判断只是等式的一半,权利金成本是另一半。4.2 误区二:忽视隐含波动率
期权价格不仅取决于标的涨跌,还受隐含波动率影响。更高的隐含波动率通常提高权利金,因为期权最终具有显著价值的可能性更大。这意味着:在波动率高位买入期权,即使方向正确,也可能因波动率回落而受损。4.3 误区三:忽视时间衰减
期权是“会融化的资产”。给予一年的行权权利,价值通常高于仅给予一天的同款权利,因为时间越长,有利事件发生的概率越大。随着到期临近,这一机会逐渐消失,这就是时间衰减。持有期权不能像持有股票一样“无限等待”。4.4 风险提示
买方最大亏损为权利金,但**权利金归零是常态而非例外**,需做好心理与资金准备。卖方收取权利金但承担履约义务,**潜在风险远大于买方**,初学者应优先从买方角色理解期权。
任何策略都应结合自身风险承受能力,**不构成投资建议**,实盘前需充分模拟验证。
总结
- **期权四要素**:标的资产、行权价、到期日、权利金——任何期权交易前必须逐一确认。
- **不对称结构**:买方付权利金获权利,卖方收权利金担义务,这是期权存在的根本前提。
- **盈亏平衡点 = 行权价 + 权利金**:方向正确不等于赚钱,必须覆盖权利金成本。
- **两大定价变量**:隐含波动率影响权利金高低,时间衰减持续侵蚀期权价值,二者共同决定期权“贵不贵”。
风险提示:本文仅为交易策略分享,不构成任何投资建议。市场有风险,交易需谨慎。