
从沪深300到创业板,七重因子拆解熊市时钟,预判本轮调整终点
01|先定义:什么是牛市,什么是熊市?
华尔街的经典定义:指数从阶段低点累计上涨超20%且趋势持续,即为技术性牛市;从高点回撤超20%,即为技术性熊市。但A股有自己的脾气——牛短熊长,大起大落。
据统计,A股三轮大牛市平均持续仅17个月,熊市平均持续27个月。美股牛市平均44个月,熊市仅13个月。这意味着,A股投资者的大部分时间,是在熊市中度过的。
搞清楚熊市"有多长"由什么决定,比猜底在哪里重要得多。
02|数据档案:沪深300与创业板的牛熊轮回
沪深300历次熊市
| 时间区间 | 持续 | 跌幅 | 核心诱因 |
|---|---|---|---|
| 2007.10–2008.11 | 13个月 | -72% | 全球金融危机+PE 71倍泡沫 |
| 2009.08–2014.06 | 58个月 | -43% | 欧债危机+产能过剩+IPO扩容 |
| 2015.06–2016.02 | 8个月 | -46% | 杠杆牛崩盘+熔断 |
| 2018.01–2019.01 | 11个月 | -33% | 去杠杆+中美贸易摩擦 |
| 2021.02–2024.02 | 36个月 | -48% | 核心资产瓦解+新能源产能过剩 |
创业板历次熊市
| 时间区间 | 持续 | 跌幅 | 顶部PE |
|---|---|---|---|
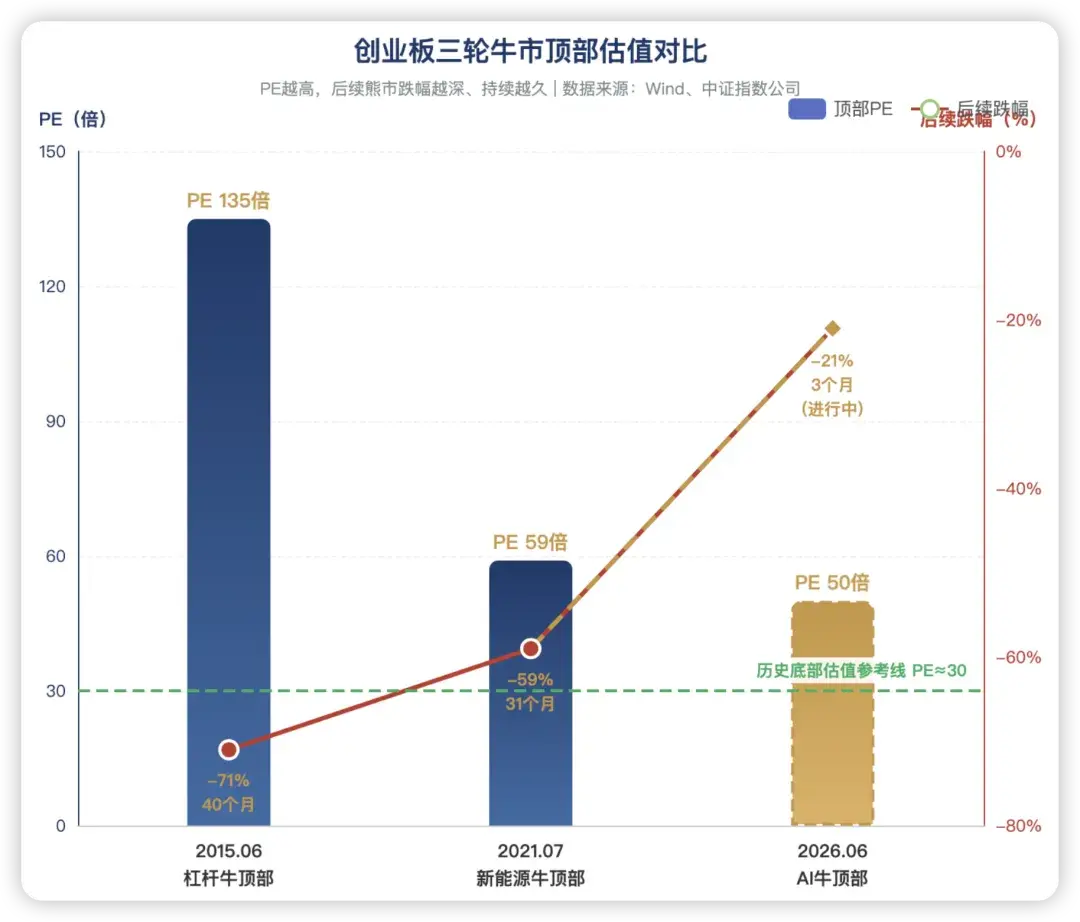
| 2015.06–2018.10 | 40个月 | -71% | 135倍 |
| 2021.07–2024.02 | 31个月 | -59% | 59倍 |
| 2026.06–? | 进行中 | -21% | 50倍 |
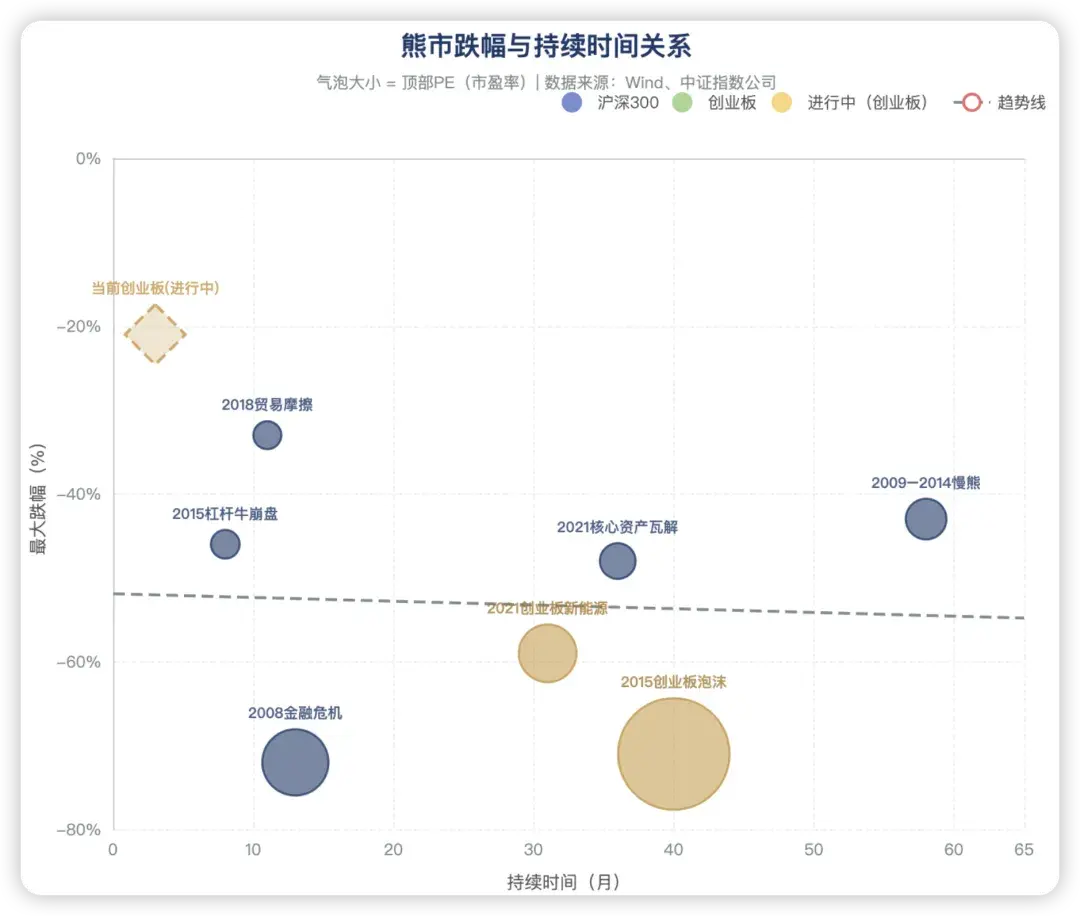
规律一目了然:顶部估值越高,熊市越长越深。135倍PE用40个月消化,59倍用了31个月——这不是巧合,是均值回归的铁律。
◆ ◆ ◆
03|七重门:什么在决定熊市的长度?
复盘全部历史数据,提炼七大影响因子,按影响力排序:① 顶部估值 ★★★★★
最核心的因子。2015年创业板135倍PE,本质是"互联网+改变中国"的叙事被打到极限;2007年沪深300 71倍PE,是"黄金十年"的信仰。顶部估值每高一个标准差,熊市平均延长8–12个月。高估值需要盈利增长来消化,或通过股价下跌来压缩——前者需要时间,后者需要空间。② 盈利趋势 ★★★★☆
盈利是熊市的"地板"。2008年盈利增速从+50%骤降至-20%,戴维斯双杀,13个月跌72%;而2018年"漂亮50"熊市中盈利仍在增长,11个月仅跌33%。盈利下行的熊市是无底洞,盈利撑底的熊市是黄金坑。社融和中长贷增速平均领先盈利拐点2–4个月,是先行指标。③ 国内流动性 ★★★★☆
M2、社融、利率直接决定市场"水位"。但有一个关键陷阱:宽货币不等于宽信用。2015年和2026年都出现了M2走高但社融低迷的"水放了、田没浇到"局面,这种背离下股市难有趋势性行情。社融存量同比连续2–3个月回升且企业中长贷同步改善,才是流动性真正传导至股市的信号。④ 杠杆与拥挤度 ★★★★☆
2015年场外配资强平导致2个月暴跌56%。2026年6月,创业板融资余额占总市值达3.04%,成交额前5%个股占比55.78%——两项均超过2015年和2021年顶部。拥挤是牛市的燃料,也是熊市的炸药。当所有机构持有同一批股票、相信同一个故事,抛售时没有对手盘。⑤ 政策干预 ★★★☆☆
A股"政策底"广为人知,但历史反复证明:政策底≠市场底。2005年政策底后2个月见市场底,2008年间隔40天,2018年间隔2.5个月。政策能改变熊市的斜率(跌得慢一点),但很难改变方向。真正扭转趋势需要"政策底+市场底+盈利底"三重共振。⑥ 美联储/全球流动性 ★★★☆☆
这个因子被严重高估。2015–2018年美联储加息9次A股确实跌了,但主因是国内去杠杆和贸易摩擦;2004–2006年美联储加息17次,A股反而涨110%,因为国内基本面强劲。2026年美国10年期国债收益率4.69%,中美利差倒挂近300bp,构成外部压力,但不足以单独决定熊市长度。⑦ 技术面 ★★☆☆☆
均线、MACD、RSI是结果而非原因。2026年7月底创业板指低于60日均线11.5%,MACD零轴下死叉,技术面明确偏弱——但这些只能确认趋势,不能决定趋势持续多久。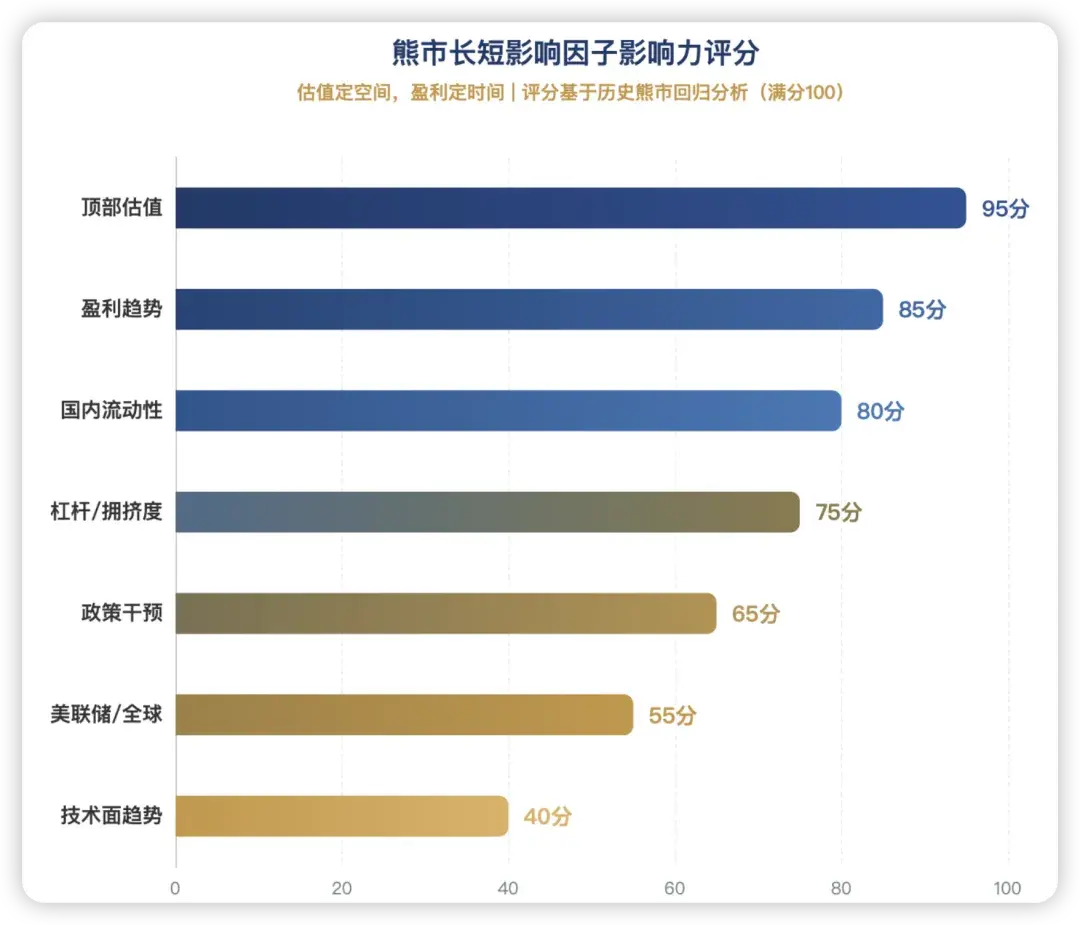
七因子权重一句话:估值定空间,盈利定时间,流动性定节奏,杠杆定烈度。
◆ ◆ ◆
04|本轮创业板熊市:现状扫描
截至2026年7月24日:- ▸ 创业板指3480点,较6月25日高点4380点回撤20.6%,刚踏入技术性熊市
- ▸ PE(TTM) 44.4倍,近10年约40%分位——不极端,但绝不便宜
- ▸ 归母净利润TTM同比仍增55.4%——盈利尚未转弱
- ▸ 创业板ETF近20日净申购272亿元——资金仍在流入
- ▸ 中国10年期国债收益率1.73%——国内流动性充裕
- ▸ 但融资余额占比3.04%、成交集中度55.78%——杠杆和拥挤度创历史新高
- ▸ 仅24%成分股站在120日均线上方——市场广度极差
这不是2015年(135倍PE+盈利虚高),也不完全是2021年(59倍PE+盈利见顶),它是一个新的变体。
◆ ◆ ◆
05|预判:本轮熊市还要走多久?
综合七因子,给出三种情景: 基准情景(概率50%):18–24个月
2027年底至2028年上半年见底。当前PE 50倍虽低于前两轮顶部,但杠杆和拥挤度创历史新高,去杠杆需要时间;盈利仍在增长但增速大概率在2026下半年至2027年放缓;国内流动性宽松构成缓冲,使跌幅受限但不改变趋势。参考2021年(PE 59倍、31个月)。本轮估值略低但杠杆更高,时长可能接近。
 乐观情景(概率25%):12–18个月
2027年中见底。条件:AI产业业绩持续超预期,盈利增长快速消化估值;美联储2026年Q3开启降息,外部压力缓解;政策持续托底,ETF资金持续流入。熊市以时间换空间,指数在3000–3500点区间震荡消化。 悲观情景(概率25%):24–30个月
2028年下半年见底。条件:AI资本开支不及预期,盈利增速大幅下滑;杠杆资金集中平仓引发流动性冲击;中美关系恶化或全球衰退。创业板可能下探2500–2800点。见底信号清单
- PE回落至25–30倍(历史10%分位以下)
- 成交额缩至高点30%以内
- 融资余额占比降至1.5%以下
- 社融和中长贷连续3个月回升
- 政策底出现后再等1–3个月
06|写在最后
A股的熊市从来不是一条直线。它是估值、盈利、流动性、杠杆、政策、全球环境和技术趋势的合力结果。熊市的长度不是天数的堆砌,而是基本面与估值重新匹配的过程。50倍PE配上50%的盈利增速,可能只需一年消化;50倍PE配上0%的盈利增速,可能需要三年。
牛市里赚的是β的钱,熊市里活下来靠的是认知。
数据来源:Wind、东方财富Choice、东吴证券、中银证券、雪球、中证指数公司等,截至2026年7月24日。
声明:本文仅为历史数据复盘与逻辑分析,不构成任何投资建议。市场有风险,投资需谨慎。文中观点基于公开信息整理,可能存在偏差,请以官方数据为准。