
01|先认识两个主角:创业板指数,与盈利增速
创业板指数(399006),是从创业板1300多家上市公司中,剔除成交额后10%和ESG评级B级以下公司后,选取市值最大的100只龙头组成的宽基指数。2025年6月起单只个股权重上限20%,前十大权重股合计占比约57%,宁德时代、中际旭创、东方财富、新易盛等在列。行业上,电力设备、通信、电子三大硬科技行业合计权重约70%,战略性新兴产业权重达92%。
一句话:创业板指不是1300家公司的"平均数",而是硬科技龙头的"福布斯排行榜"——指数每半年调样一次,自动淘汰落后产能、纳入新兴龙头,这是它每轮牛市都能领涨的制度根源。
盈利增速,通常指指数成分股(或板块整体)的归母净利润同比增长率,财报季按季度更新,分析时常用TTM(滚动十二个月)口径平滑季节波动。它回答的是最朴素的问题:这批公司今年比去年多赚了多少钱。
在哪里查?
专业渠道是Wind、东方财富Choice、同花顺iFinD;免费渠道有四个:一是深交所官网(http://szse.cn)和国证指数官网(http://cnindex.com.cn),每季度发布指数估值与成分股数据;二是东方财富、同花顺、雪球App的指数页面"估值分析"栏,PE、PB、历史分位免费看;三是易方达、华夏等基金公司的创业板ETF专栏,财报季有图文解读;四是证券时报、中国基金报等财报季汇总报道,板块营收、净利润增速一目了然。02|一个公式看穿本质:股指 = 盈利 × 估值
所有指数波动,都可以拆解成一个恒等式:指数点位 = 每股盈利(EPS)× 市盈率(PE)盈利是船上的货,估值是河里的水,股指是水位线
盈利决定中长期方向,估值决定波动幅度。四种组合对应四种行情:
- 盈利向上 + 估值扩张 =戴维斯双击:业绩增长与市场情绪互相强化,这就是牛市里创业板能涨两三倍的原因;
- 盈利向下 + 估值收缩 =戴维斯双杀:业绩下修叠加恐慌抛售,2015-2018年创业板跌去70%;
- 盈利向上但估值收缩 =赚业绩不赚指数,典型如2016-2018年蓝筹牛市里的创业板;
- 盈利向下但估值扩张 =纯泡沫行情,2015年上半年的"互联网+"就是极端样本。
03|十六年牛熊档案:时间与幅度
图1:创业板指历轮牛熊持续时间与涨跌幅(数据来源:Wind、东吴证券研究所)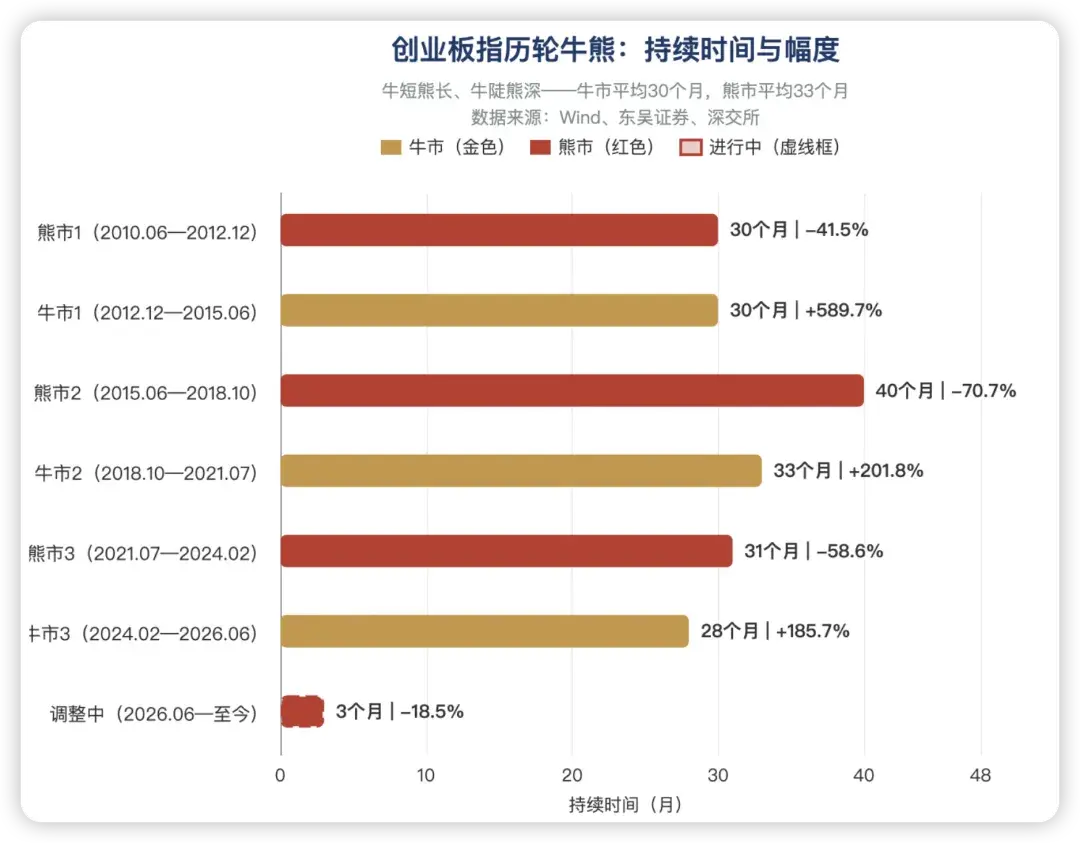
2010年开板以来,创业板指走出三轮完整牛熊,目前处于第四轮行情的高位调整期:
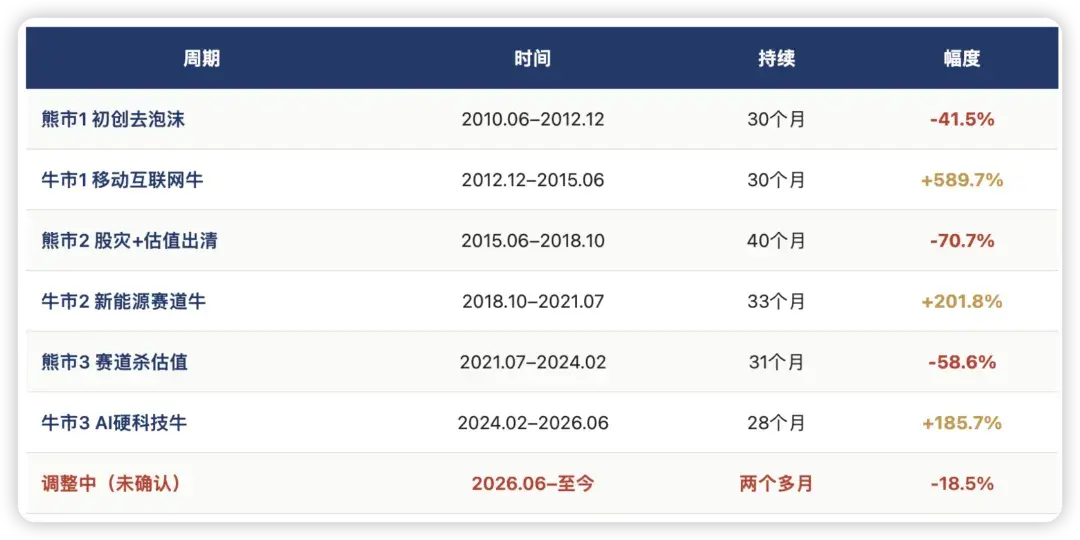
三个结论刻在骨头里:
第一,牛短熊长、牛陡熊深。三轮牛市平均30个月、平均涨幅+326%;三轮熊市平均34个月、平均跌幅-57%。牛市把三年的涨幅三个月跌完,是创业板的常态。
第二,每轮牛市涨幅都在180%以上,每轮熊市跌幅都在40%以上。不要用沪深300的波动尺度去理解创业板。
第三,牛市的主线从不重复——2015年是"互联网+",2021年是新能源,2026年是AI算力。老主线套人三年,新叙事才开新局,而指数自己会换赛道。
04|盈利增速与股指的四条铁律
图2:四轮牛熊顶底的PE估值与顶部盈利增速(数据来源:Wind、东吴证券研究所)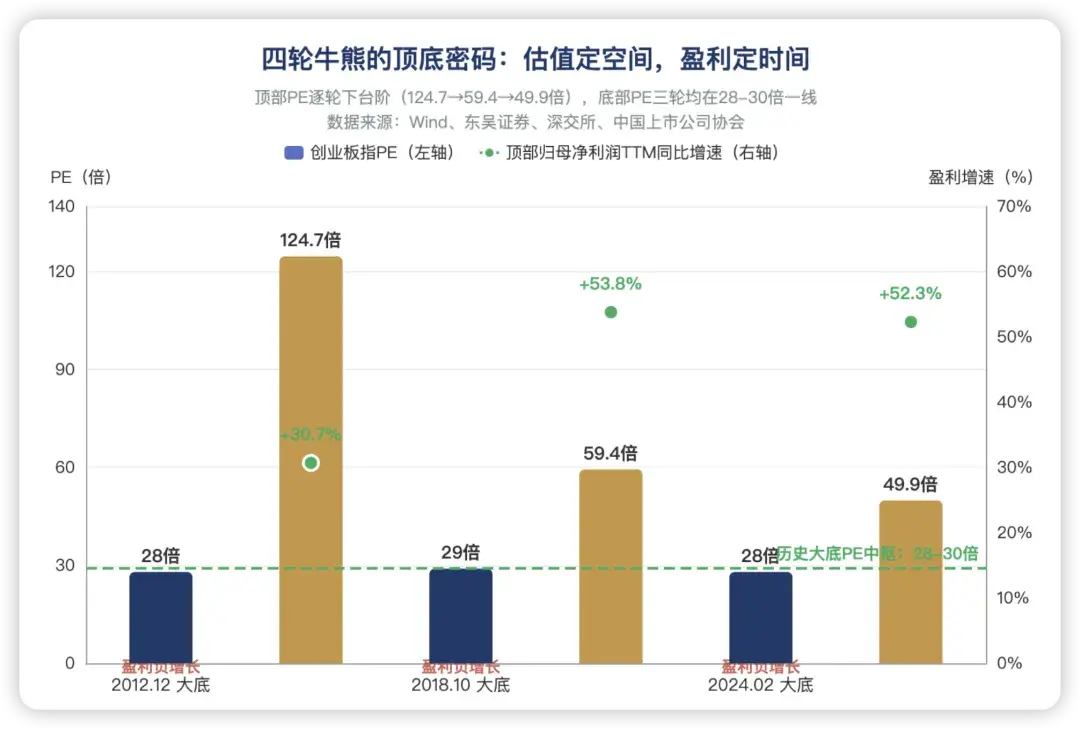
铁律一:股指底领先盈利底。2018年10月创业板指见底1184点时,三季报盈利还在加速下滑;2024年2月见底1480点时,2024年全年盈利增速最终是-13%。股价交易的是预期,市场底通常领先盈利底2-3个季度——等财报确认盈利反转,最便宜的筹码早已被人捡走。
市场底是预期买出来的,盈利底是财报确认出来的。前者领先后者两三个季度,这就是"基本面最差时股票最便宜"的数学解释。
图3:创业板季度盈利增速与创业板指走势对照(2018Q1–2026.8;数据来源:中国上市公司协会、深交所、Wind及券商研报,早期部分季度为机构口径拼接)
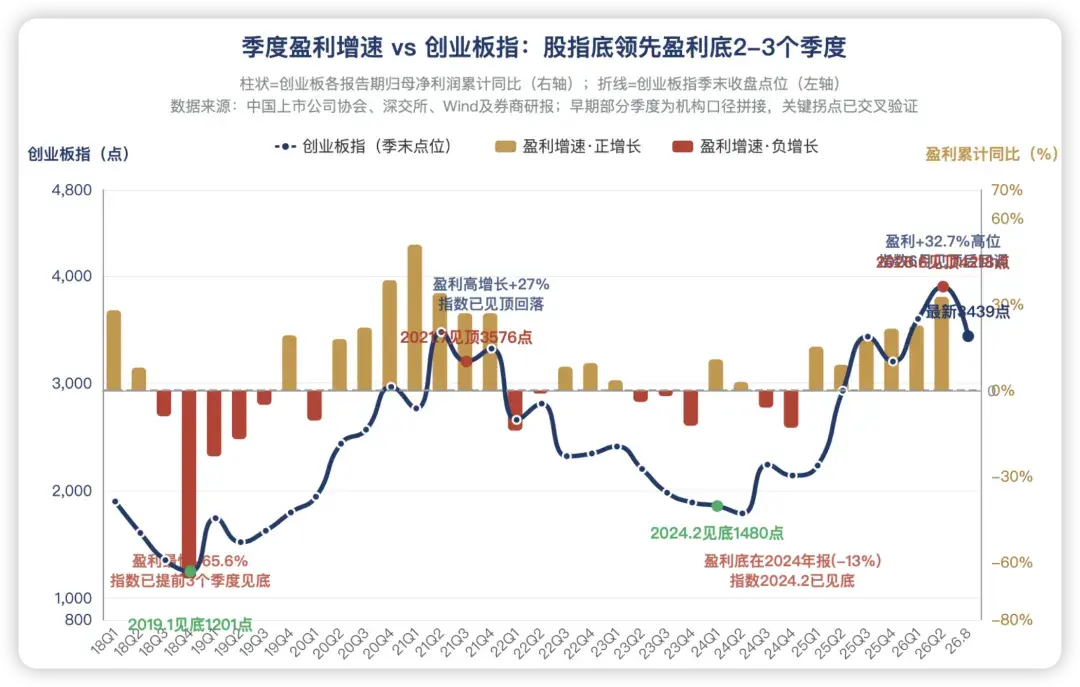
这张图把两条线放在一起,时间差看得清清楚楚:2018年10月指数先见底,盈利增速到2019年初还在深负区间;2024年2月指数先见底,盈利底直到2024年报(-13%)才确认——两个底之间,恰好隔着2-3个季度和一轮财报披露周期。反过来在顶部,2021年三季度盈利增速还在27%的高位,指数已经掉头向下;2026年中报盈利+32.7%创纪录,指数6月先行见顶。金红两色的柱子和蓝色折线之间的错位,就是"股价提前交易预期"最直观的证据。
铁律二:顶部时盈利增速都很漂亮。三轮大顶,创业板指归母净利润TTM同比增速分别是+30.7%(2015)、+53.8%(2021)、+52.3%(2026)。产业景气最好、业绩增速最快、市场故事最顺的时候,股价往往先产业见顶。2015年移动互联网没有崩,2021年新能源车销量还在翻倍——产业没有见顶,不代表股票不会见顶,股价只是把未来很多年的成长提前涨完了。
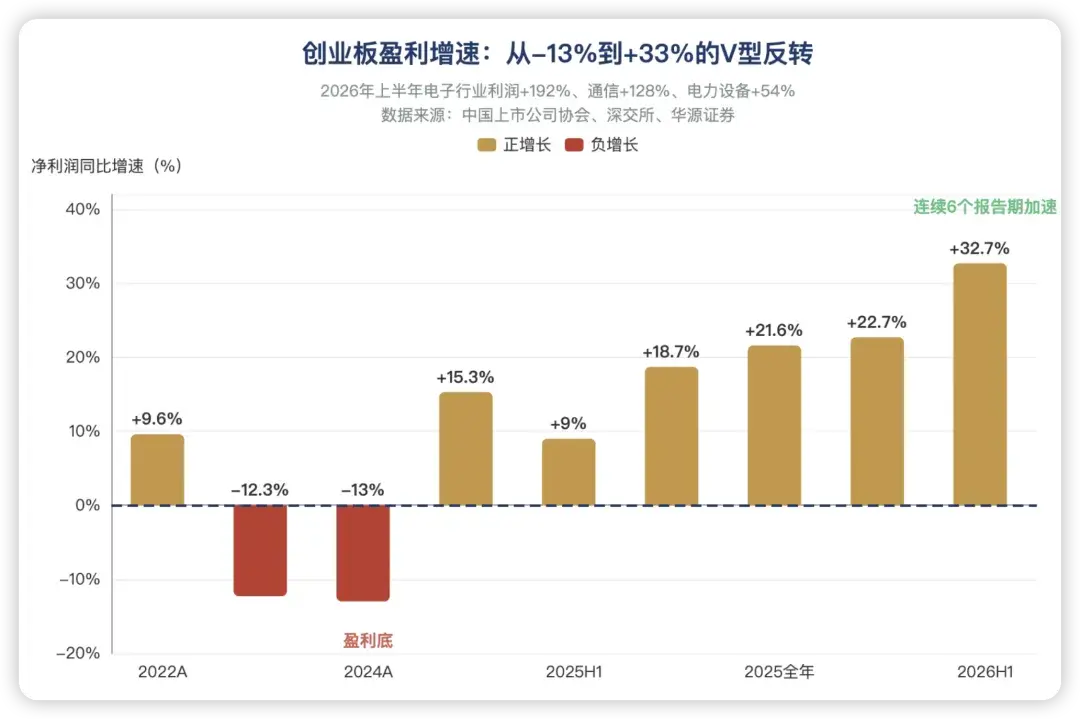
图4:创业板板块净利润增速周期(2022A–2026H1,数据来源:中国上市公司协会、深交所、华源证券)
铁律三:估值定天花板和地板。顶部PE逐轮下台阶:124.7倍→59.4倍→49.9倍,市场在一次次泡沫破裂后学会定价;而三轮大底PE惊人一致地落在25-30倍区间(2024年2月创业板综PE最低24.06倍)。底部看估值,顶部看情绪。
铁律四:盈利上行期的回调是黄金坑,盈利下行期的反弹是逃命波。2025年4月到10月,创业板盈利增速从15%加速到30%,指数同期从1756涨到3333(+90%),中间每次回调都创新高;反观2022-2023年盈利增速为负,所有反弹碰20日线就回落。盈利周期的方向,决定了回调的性质。
05|本轮扫描:盈利很扎实,筹码很拥挤
图5:三轮牛市顶部估值、杠杆与成交集中度对比(数据来源:Wind、东吴证券研究所)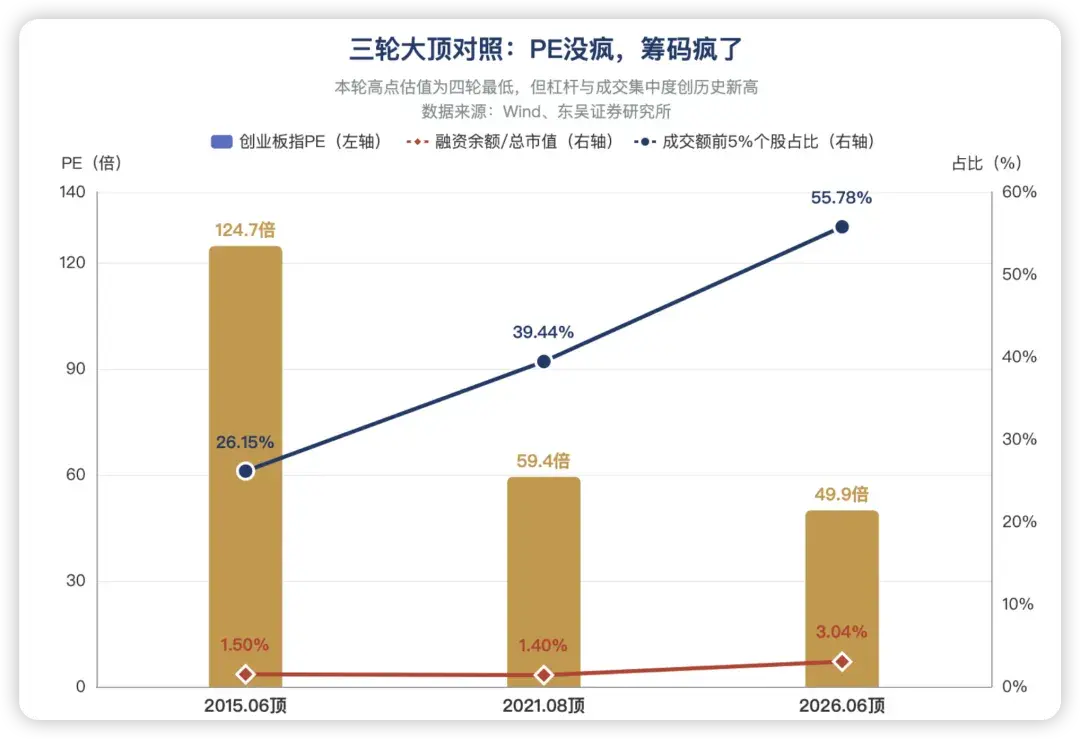
基本面:这是四轮行情中盈利最硬的一轮
2026年上半年,创业板已披露公司营收同比+24.0%、净利润同比+43.3%,扣非增速43.9%更高,增长全靠主业;中国上市公司协会全口径数据,创业板上半年营收+22.3%、净利润+32.7%,领跑全市场。结构上:电子行业利润+192%、通信+128%、电力设备+54%;龙头中,宁德时代净利润+42%(半年净赚433亿),中际旭创+182%,江波龙从0.15亿暴增至105.8亿,亿纬锂能+106%。24家千亿市值龙头净利润合计+87%,是板块平均增速的两倍。盈利周期位置:2024年-13%是盈利底,2025年+21.6%反转,2026Q1+22.7%、上半年+32.7%,已连续六个报告期加速。
估值面:高点不疯狂
本轮高点PE_TTM 49.9倍,处2010年以来47%历史分位,低于2021年顶部的59.4倍,更远低于2015年的124.7倍;国内10年期国债收益率仅1.73%(2021年顶部时2.87%),低利率为成长股估值提供了坚实的折现率支撑。资金与技术面:隐忧在筹码结构
本轮顶部融资余额占创业板市值3.04%、成交额前5%个股占比55.78%,双双创历史新高,比2015年和2021年顶部更拥挤。技术上,指数自6月25日4218点回撤,8月31日收3438点,回撤约18.5%,正在年线(250日线)附近反复拉锯:8月25日两市成交1.84万亿创下半年地量,8月27日放量至2.1万亿反弹;上方60日、120日均线层层压制,下方年线与2024年9月起涨平台构成强支撑。这轮回调不是盈利出了问题,是筹码出了问题。盈利决定它跌不深,拥挤决定它涨不动。
06|未来推演:三种情景与五个信号
盈利仍在加速、估值处历史中位、利率历史低位,三重支撑与历史顶部并不相同;但杠杆和拥挤度历史最高,是必须正视的风险。推演三种路径:基准情景 · 概率50%
高位震荡,以时间换空间。类似2021年下半年的"复合顶部"走法——指数在年线与120日线之间宽幅震荡(参考区间3300–3800),等待盈利追上估值。若三季报光模块、储能订单继续兑现,四季度有望重新站上120日均线。盈利高增长是磨而不崩的底气。
乐观情景 · 概率25%
双击再来。成交量持续回到2.5万亿以上、ETF恢复净申购,叠加美联储降息预期升温(美国8月芝加哥PMI已超预期跌至47.1,制造业收缩),指数放量收复3700点后挑战前高。
悲观情景 · 概率25%
确认中期顶。若指数有效跌破年线且放量下跌,伴随ETF转为持续净赎回、三季报盈利增速拐头,则按2021年复合顶路径,下探3000点一线甚至2800点(2024年9月起涨平台),磨底以季度计。
五个信号,建议打印贴在屏幕上
- 1120日均线:重新站上且站稳,是右侧趋势确认的第一信号;站不回去,所有反弹都按反抽处理。
- 2成交量:持续回到2.5万亿以上,反弹才有质量;地量反弹都是场内资金倒腾。
- 3ETF资金:创业板ETF是否由净申购转为持续净赎回——7月高点后ETF一度净申购272亿,这是与2015年最大的不同。
- 4盈利拐点:2026年三季报、年报增速是否拐头,重点盯光模块订单能见度与储能出货。
- 5美联储:降息节奏决定全球流动性,尤其影响高估值成长股的折现率。
估值决定你能赚多少,
纪律决定你能活多久。
在创业板,财报季的数字是船,市场的情绪是浪。
看懂盈利增速的人,不会在-13%的盈利底割肉,也不会在+53%的盈利顶部追高。
风险提示:本文基于公开数据整理,不构成投资建议。历史规律不代表未来,市场有风险,入市需谨慎。