
术语查询:估值常用英文缩写对照表
一、永续股利增长率g 是什么(戈登 DDM 模型),及应用场景
戈登单阶段 DDM(固定增长股利贴现模型)公式:
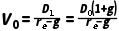
符号释义:
•:股票当前内在价值
•:当期每股现金股利
•:下一期预期每股股利
•:股权必要收益率,通过CAPM模型计算得到
•:永续股利增长率
什么是永续股利增长率
代表:企业完全进入稳态成熟期之后,假设永久维持的股利年化增长率。前提条件:1、企业行业空间饱和,不再有爆发式扩张;2、分红政策稳定,分红率长期基本不变;此时股利永续增长率≈净利润永续增长率;3、数学硬性约束:,一旦,分母失效,模型无意义。
适用场景与不适用场景
 适合使用戈登 DDM(单阶段)的企业:成熟制造业、公用事业、高分红蓝筹。特点:业务稳定、资本开支以维持产能为主、分红政策持续稳定,例如广日股份 600894。
 不适合:高速成长赛道股、早期成长企业。这类企业应当使用两阶段 DDM:前期使用较高短期增速,到稳态阶段再切换为永续g。
二、永续股利增长率(3% 这个数字是怎么得来的,实际含义及三档情景设置)
实务中成熟制造业保守取值经常为,这个数字不是主观拍脑袋,有两层底层逻辑支撑。
1、宏观经济约束(第一重逻辑)
经济学核心逻辑:一家企业的永续增长速度,不可能长期超过国家长期潜在名义 GDP 增速。如果企业永续增速持续高于全国经济体增速,经过复利放大,企业规模最终会超过整个国家的 GDP,现实不可能实现。
A 股市场实务共识,中国长期名义潜在 GDP增速中枢大约3%‑4%。成熟制造业属于存量竞争行业,市场以更新替换需求为主,很难跑赢宏观经济,估值需要保守向下取值,于是得到保守值3%。
2、可持续增长率交叉校验(第二重逻辑)
可持续增长率公式:
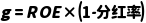
含义:依靠企业留存利润再投资,在资本结构不变前提下,可以实现的长期利润增速。
以广日股份举例:成熟制造企业稳态ROE取 8%,长期分红率62.5%,留存收益比例 37.5%。通过企业自身盈利能力算出来的可持续增长率,和宏观 GDP保守值刚好互相印证。
g=3% 的实际含义
对于广日股份这类成熟制造业:
成熟制造业三档情景设置
三、g 对估值的敏感度示例(例:广日股份,β=0.55,,D₀=0.4)
已知条件:
•β=0.55,由CAPM算出股权必要收益率
•当前每股股利元
•戈登公式:
分别代入三档永续 g,测算内在价值:
1)保守悲观情景:
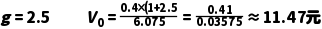
2)基准保守情景:
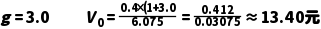
3)乐观情景:
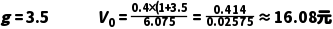
案例解读
仅仅 0.5 个百分点的g变动,内在价值就出现 2‑3 元的差距。
四、关键总结
1、戈登 DDM模型中的永续股利增长率,描述企业稳态之后永久的股利增长水平,适合业务稳定、高分红的成熟制造业;成长型企业不能直接使用单阶段戈登模型。
2、成熟制造业保守取值%,来自两层约束:一是不能超过国家长期潜在名义 GDP 增速;二是可持续增长率
交叉验证,两者互相参考。
3、一定要区分「短期阶段性增速」和「永续g」,历史或者未来 3‑5 年高增速,不能直接拿来当作永续增长率,会造成估值虚高。成熟制造业永续g建议区间2.5%‑3.5%,上限不超过 4%。
4、模型硬性数学约束:必须保证,否则假设过于乐观,估值公式失效。
5、g是主观假设参数,微小变动即可带来估值大幅变化。实务估值应当设置保守、基准、乐观三档情景,输出估值区间,而不是迷信某一个精确计算价格。
一、永续股利增长率g 是什么(戈登 DDM 模型),及应用场景
戈登单阶段 DDM(固定增长股利贴现模型)公式:
符号释义:
•:股票当前内在价值
•:当期每股现金股利
•:下一期预期每股股利
•:股权必要收益率,通过CAPM模型计算得到
•:永续股利增长率
什么是永续股利增长率
代表:企业完全进入稳态成熟期之后,假设永久维持的股利年化增长率。前提条件:1、企业行业空间饱和,不再有爆发式扩张;2、分红政策稳定,分红率长期基本不变;此时股利永续增长率≈净利润永续增长率;3、数学硬性约束:,一旦,分母失效,模型无意义。
适用场景与不适用场景
适合使用戈登 DDM(单阶段)的企业:成熟制造业、公用事业、高分红蓝筹。特点:业务稳定、资本开支以维持产能为主、分红政策持续稳定,例如广日股份 600894。不适合:高速成长赛道股、早期成长企业。这类企业应当使用两阶段 DDM:前期使用较高短期增速,到稳态阶段再切换为永续g。二、永续股利增长率(3% 这个数字是怎么得来的,实际含义及三档情景设置)
实务中成熟制造业保守取值经常为,这个数字不是主观拍脑袋,有两层底层逻辑支撑。
1、宏观经济约束(第一重逻辑)
经济学核心逻辑:一家企业的永续增长速度,不可能长期超过国家长期潜在名义 GDP 增速。如果企业永续增速持续高于全国经济体增速,经过复利放大,企业规模最终会超过整个国家的 GDP,现实不可能实现。
A 股市场实务共识,中国长期名义潜在 GDP增速中枢大约3%‑4%。成熟制造业属于存量竞争行业,市场以更新替换需求为主,很难跑赢宏观经济,估值需要保守向下取值,于是得到保守值3%。
2、可持续增长率交叉校验(第二重逻辑)
可持续增长率公式:
含义:依靠企业留存利润再投资,在资本结构不变前提下,可以实现的长期利润增速。
以广日股份举例:成熟制造企业稳态ROE取 8%,长期分红率62.5%,留存收益比例 37.5%。通过企业自身盈利能力算出来的可持续增长率,和宏观 GDP保守值刚好互相印证。
g=3% 的实际含义
对于广日股份这类成熟制造业:
成熟制造业三档情景设置
三、g 对估值的敏感度示例(例:广日股份,β=0.55,,D₀=0.4)
已知条件:
•β=0.55,由CAPM算出股权必要收益率
•当前每股股利元
•戈登公式:
分别代入三档永续 g,测算内在价值:
1)保守悲观情景:
2)基准保守情景:
3)乐观情景:
案例解读
仅仅 0.5 个百分点的g变动,内在价值就出现 2‑3 元的差距。
四、关键总结
1、戈登 DDM模型中的永续股利增长率,描述企业稳态之后永久的股利增长水平,适合业务稳定、高分红的成熟制造业;成长型企业不能直接使用单阶段戈登模型。
2、成熟制造业保守取值%,来自两层约束:一是不能超过国家长期潜在名义 GDP 增速;二是可持续增长率
交叉验证,两者互相参考。
3、一定要区分「短期阶段性增速」和「永续g」,历史或者未来 3‑5 年高增速,不能直接拿来当作永续增长率,会造成估值虚高。成熟制造业永续g建议区间2.5%‑3.5%,上限不超过 4%。
4、模型硬性数学约束:必须保证,否则假设过于乐观,估值公式失效。
5、g是主观假设参数,微小变动即可带来估值大幅变化。实务估值应当设置保守、基准、乐观三档情景,输出估值区间,而不是迷信某一个精确计算价格。